Xử lý khi nộp thuế sai cơ quan quản lý thu: Phạt hay không và cách khắc phục
Tìm hiểu cách xử lý khi nộp thuế sai cơ quan quản lý thu, mức phạt có thể gặp phải và quy trình khắc phục chi tiết theo quy định mới nhất. Đừng để lỗi sai nhỏ gây rắc rối lớn cho doanh nghiệp của bạn

Mục lục
Việc nộp thuế sai cơ quan quản lý thu là một lỗi khá phổ biến, có thể xảy ra do nhiều nguyên nhân như thay đổi địa chỉ trụ sở kinh doanh hoặc kế toán nhầm lẫn mã cơ quan thu trên hệ thống eTax. Dù tiền đã được nộp vào Ngân sách Nhà nước, nhưng nếu không được xử lý kịp thời, doanh nghiệp có thể đối mặt với các rủi ro pháp lý và các khoản chi phí phát sinh không đáng có. Bài viết này sẽ cung cấp cái nhìn chi tiết về lỗi này, các mức phạt có thể gặp phải và quy trình xử lý hiệu quả.
Hiểu rõ bản chất của lỗi nộp thuế sai cơ quan quản lý thu
Trong hệ thống quản lý thuế của Việt Nam, mỗi doanh nghiệp sẽ chịu sự quản lý của một cơ quan thuế nhất định dựa trên địa bàn đăng ký kinh doanh. Khi thực hiện nộp thuế điện tử, người nộp thuế cần phải chọn chính xác mã cơ quan thu và mã địa bàn hành chính. Nếu có bất kỳ sai sót nào trong các thông tin này, số tiền thuế sẽ được hạch toán sang một cơ quan thuế khác. Điều này dẫn đến việc hệ thống quản lý thuế tập trung (TMS) tại cơ quan thuế quản lý trực tiếp sẽ không ghi nhận số tiền đã nộp, khiến doanh nghiệp rơi vào trạng thái "nợ thuế" dù thực tế đã thực hiện chuyển tiền.
Nộp thuế sai cơ quan quản lý thu có bị phạt không và những rủi ro tiềm ẩn
Đây là vấn đề gây nhiều băn khoăn cho các doanh nghiệp. Căn cứ vào các quy định pháp luật hiện hành, vấn đề này có thể được phân tích như sau:
1. Phạt vi phạm hành chính
Về nguyên tắc, doanh nghiệp sẽ không bị xử phạt về hành vi "trốn thuế" hay "khai sai" nếu số tiền thuế đã được nộp đầy đủ vào kho bạc. Tuy nhiên, nếu việc nộp sai cơ quan quản lý thu dẫn đến tình trạng chậm trễ trong việc nộp hồ sơ khai thuế hoặc các thủ tục hành chính liên quan, doanh nghiệp vẫn có thể bị nhắc nhở hoặc xử lý về mặt thủ tục hành chính.
2. Rủi ro tính tiền chậm nộp theo Thông tư 80/2021/TT-BTC
Đây là nội dung quan trọng nhất mà các chủ doanh nghiệp cần đặc biệt lưu ý. Theo quy định tại điểm k2 khoản 1 Điều 5 và Điều 25 của Thông tư 80/2021/TT-BTC, trong trường hợp người nộp thuế nộp nhầm cơ quan thu, cơ quan thuế quản lý trực tiếp vẫn có trách nhiệm tính tiền chậm nộp với mức 0,03%/ngày trên toàn bộ số thuế đó. Lý do là bởi tiền thuế chưa được hạch toán đúng vào tài khoản chuyên thu của cơ quan quản lý trực tiếp, hệ thống sẽ mặc định doanh nghiệp chưa hoàn thành nghĩa vụ thuế đúng hạn.
Để khắc phục tình trạng này, theo Điều 42 của Thông tư 80/2021/TT-BTC, người nộp thuế phải gửi hồ sơ đề nghị hoàn trả kiêm bù trừ khoản thu Ngân sách Nhà nước nhằm mục đích điều chuyển số tiền đã nộp nhầm sang đúng cơ quan quản lý.

Quy trình xử lý khi phát hiện nộp nhầm cơ quan thuế
Khi phát hiện đã nộp thuế sai cơ quan quản lý thu, kế toán cần nhanh chóng thực hiện các bước sau để ngăn chặn việc phát sinh thêm tiền chậm nộp:
Bước 1: Lập thư tra soát (Mẫu C1-11/NS)
Đây là bước pháp lý quan trọng nhất. Trong thư tra soát, bạn cần cung cấp đầy đủ các thông tin sau:
- Thông tin chứng từ đã nộp: Bao gồm Số GNT, ngày nộp, số tiền.
- Thông tin ghi sai: Tên cơ quan thu, mã cơ quan thu cũ đã ghi nhận.
- Thông tin điều chỉnh đúng: Tên và mã cơ quan thuế quản lý trực tiếp hiện tại của doanh nghiệp.
Bước 2: Gửi hồ sơ bù trừ thu Ngân sách Nhà nước
Nếu số tiền thuế nộp nhầm đã được hạch toán là số nộp thừa tại cơ quan thuế khác, doanh nghiệp cần thực hiện hồ sơ bù trừ theo quy định tại Điều 42 Thông tư 80. Việc này giúp "gạt" khoản nợ thuế tại cơ quan quản lý đúng bằng số tiền đã bị nằm nhầm tại cơ quan thuế sai.
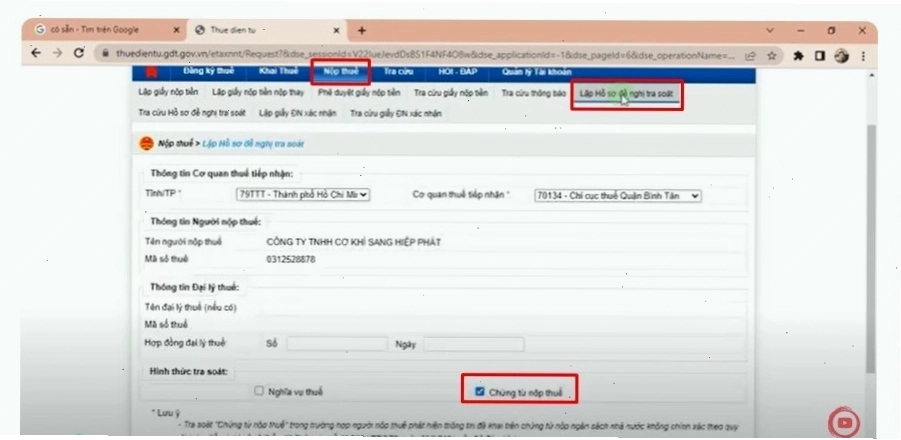
Bước 3: Nộp hồ sơ qua cổng điện tử
Hiện nay, hầu hết các thủ tục hành chính về thuế đều có thể được thực hiện trực tuyến thông qua Cổng thông tin điện tử của Tổng cục Thuế (thuedientu.gdt.gov.vn).
Trường hợp được lập thư tra soát
Theo Điều 69 Thông tư 80/2021/TT-BTC, người nộp thuế được phép lập thư tra soát thông tin nộp ngân sách nhà nước trong các trường hợp sau:
- Thông tin đã ghi nhận trong hệ thống ứng dụng quản lý thuế của ngành thuế (do cơ quan thuế cung cấp định kỳ) có sai khác so với thông tin theo dõi của người nộp thuế. Các thông tin này bao gồm tình hình xử lý các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, được miễn giảm, được xoá nợ, được hoàn, đã hoàn, còn được hoàn phát sinh trong tháng trước và các khoản còn phải nộp, nộp thừa, còn được hoàn.
- Điều chỉnh thông tin đã khai trên chứng từ nộp ngân sách nhà nước không chính xác. Tuy nhiên, cần lưu ý chỉ được đề nghị điều chỉnh các chứng từ nộp ngân sách đáp ứng đủ các điều kiện sau: chứng từ của năm trước nhưng đề nghị điều chỉnh vào năm sau (chỉ được thực hiện trong thời gian chỉnh lý quyết toán ngân sách - trước ngày 31/01 năm sau); không đề nghị điều chỉnh tổng số tiền, loại tiền (VND, USD) trên chứng từ nộp ngân sách nhà nước; không thuộc trường hợp gửi văn bản đề nghị bù trừ khoản nộp thừa/đề nghị hoàn thuế theo Điều 25 và Điều 42 Thông tư này.

Hướng dẫn lập thư tra soát online
Để lập thư tra soát trên cổng thuế điện tử, bạn cần thực hiện theo các bước sau:
- Đăng nhập tài khoản: Truy cập trang
thuedientu.gdt.gov.vnvà đăng nhập bằng tài khoản MST-QL của doanh nghiệp. - Chọn chức năng: Vào mục "Nộp thuế" -> "Lập Hồ sơ đề nghị tra soát" -> "Chứng từ nộp thuế".
- Tìm chứng từ: Nhập các thông tin về thời gian (từ ngày - đến ngày) hoặc số tham chiếu (nếu có) để tìm chứng từ cần tra soát.
- Hoàn thành: Chọn chứng từ cần tra soát và bấm "Hoàn thành". Mục "Nội dung đề nghị tra soát" sẽ tự động cập nhật đầy đủ thông tin của chứng từ cần tra soát, điều chỉnh.
Trong trường hợp nộp tiền qua ngân hàng hoặc kho bạc nhà nước, bạn cần chuẩn bị Giấy nộp tiền vào ngân sách nhà nước để điền các thông tin chi tiết như: Số tham chiếu, Số chứng từ, Kỳ thuế/Ngày quyết định/Ngày thông báo, Chương, Tiểu mục…

Kết luận và lời khuyên cho doanh nghiệp
Nộp thuế sai cơ quan quản lý thu, dù là lỗi nhỏ, cũng tiềm ẩn nhiều rủi ro về pháp lý và tài chính nếu không được xử lý nhanh chóng và đúng quy trình. Việc hiểu rõ quy định pháp luật, nắm bắt cách lập thư tra soát và thực hiện hồ sơ bù trừ đầy đủ, chính xác sẽ giúp doanh nghiệp khắc phục hậu quả, tránh bị tính tiền chậm nộp và đảm bảo tuân thủ tốt các nghĩa vụ thuế.
Để tránh tình trạng này tái diễn, doanh nghiệp nên rà soát quy trình nghiệp vụ kế toán, kiểm tra kỹ lưỡng thông tin trước khi thực hiện giao dịch nộp thuế điện tử, hoặc cân nhắc sử dụng dịch vụ tư vấn của các chuyên gia thuế. Hãy hành động ngay để bảo vệ quyền lợi và sự ổn định tài chính cho doanh nghiệp của bạn.
Bình luận