Hệ thống kiểm soát nội bộ là gì? Vai trò và cấu thành chi tiết
Tìm hiểu chi tiết hệ thống kiểm soát nội bộ là gì, mục tiêu, vai trò và các bộ phận cấu thành. Nâng cao hiệu quả quản trị rủi ro cho doanh nghiệp của bạn ngay hôm nay!

Mục lục
Hiểu đúng về hệ thống kiểm soát nội bộ
Hệ thống kiểm soát nội bộ (KSNB) được định nghĩa là việc thiết lập và thực thi các cơ chế hoạt động tài chính trong công ty thông qua việc áp dụng các thủ tục, quy chế, quy định đã được thiết lập. Mục đích chính là nâng cao hiệu quả hoạt động của doanh nghiệp. Hệ thống KSNB này có nhiệm vụ giám sát mọi khía cạnh, từ hoạt động của từng nhân viên, từng phòng ban cho đến toàn bộ hệ thống của doanh nghiệp. Qua đó, KSNB giúp giảm thiểu tối đa các rủi ro tiềm ẩn và hạn chế tình trạng thất thoát tài sản công ty.
Nhiều doanh nghiệp hiện nay, đặc biệt là các công ty nhỏ, vẫn còn áp dụng phương pháp quản lý thiếu rõ ràng và chặt chẽ, đôi khi mang tính 'gia đình'. Ngược lại, các doanh nghiệp lớn hơn có thể rơi vào tình trạng phân quyền quá mức cho cấp dưới mà thiếu sự kiểm soát đầy đủ. Thực trạng phổ biến này dẫn đến việc thiếu quy chế kiểm tra chéo giữa các bộ phận, chỉ dựa trên sự tin tưởng cá nhân, gây khó khăn trong việc kiểm soát rủi ro và phòng chống gian lận nội bộ. Việc thiết lập một hệ thống kiểm soát nội bộ chặt chẽ, minh bạch là cực kỳ cần thiết để thay thế cách quản lý dựa trên lòng tin bằng sự giám sát khách quan qua các quy định rõ ràng.
Mục tiêu và vai trò cốt lõi của hệ thống kiểm soát nội bộ
Hệ thống kiểm soát nội bộ đóng vai trò then chốt trong việc đảm bảo sự vận hành lành mạnh và bền vững của một tổ chức. Các mục tiêu và vai trò chính bao gồm:
- Đảm bảo tuân thủ: Giúp mọi quy định, chính sách, quy trình nội bộ của tổ chức được tuân thủ đầy đủ và thực thi một cách hiệu quả.
- Phát hiện và sửa lỗi: Kịp thời phát hiện các sai sót, yếu kém trong quy trình vận hành và có biện pháp sửa chữa trước khi chúng gây ra hậu quả nghiêm trọng.
- Bảo vệ tài sản và thông tin: Ngăn chặn các hành vi biển thủ, lạm dụng tài sản cũng như bảo vệ thông tin quan trọng của tổ chức khỏi các truy cập trái phép hoặc bất hợp pháp.
- Nâng cao hiệu quả hoạt động: Tối ưu hóa các quy trình, giảm thiểu chi phí không cần thiết và tăng cường năng suất lao động, góp phần nâng cao hiệu quả kinh doanh chung.
- Tăng cường minh bạch và trách nhiệm: Xây dựng văn hóa trách nhiệm, đề cao sự minh bạch trong mọi hoạt động, từ đó củng cố niềm tin của các bên liên quan.
- Bảo vệ quyền lợi nhà đầu tư: Đảm bảo tính chính xác, trung thực của các số liệu kế toán và báo cáo tài chính, từ đó bảo vệ quyền lợi hợp pháp của các nhà đầu tư, cổ đông và tạo dựng lòng tin.
- Sử dụng tối ưu nguồn lực: Hỗ trợ doanh nghiệp sử dụng hiệu quả các nguồn lực sẵn có để đạt được các mục tiêu chiến lược đã đề ra.
Các bộ phận quan trọng cấu thành nên hệ thống kiểm soát nội bộ
Một hệ thống kiểm soát nội bộ toàn diện thường bao gồm các yếu tố cấu thành chính sau:
Môi trường kiểm soát
Môi trường kiểm soát là nền tảng cho toàn bộ hệ thống KSNB. Nó bao gồm các yếu tố như sự liêm chính và đạo đức nghề nghiệp của đội ngũ quản lý, cơ cấu tổ chức hợp lý với nhiệm vụ và quyền hạn được phân định rõ ràng, cùng với việc ban hành các quy tắc, quy định và quy trình kinh doanh bằng văn bản. Khi tất cả các thành viên trong công ty nhận thức đầy đủ về tầm quan trọng của KSNB, một môi trường kiểm soát tích cực sẽ được hình thành, tạo điều kiện cho hệ thống KSNB hoạt động hiệu quả.
Đánh giá rủi ro
Việc đánh giá rủi ro được xem là đạt chất lượng khi các nhà lãnh đạo tập trung và khuyến khích nhân viên chủ động xác định, đánh giá và định lượng tác động của các rủi ro hiện tại cũng như tiềm ẩn đối với hoạt động của doanh nghiệp. Quá trình này giúp tổ chức nhận diện sớm các mối đe dọa, từ đó có các biện pháp phòng ngừa hoặc ứng phó kịp thời.

Hoạt động kiểm soát
Hoạt động kiểm soát bao gồm các chính sách và thủ tục được thiết lập để đảm bảo các chỉ thị của ban lãnh đạo được thực hiện, các rủi ro được quản lý và các biện pháp kiểm soát được áp dụng. Chúng có thể bao gồm phê duyệt, ủy quyền, xác minh, đối chiếu, xem xét hiệu quả hoạt động, hoặc phân chia trách nhiệm.
Thông tin và truyền thông
Hệ thống thông tin và truyền thông hiệu quả là yếu tố cần thiết để đảm bảo các thông tin liên quan đến mục tiêu và rủi ro được nhận diện, thu thập, xử lý và truyền đạt kịp thời đến đúng người, đúng lúc. Điều này giúp mọi thành viên trong tổ chức nắm bắt thông tin, đưa ra quyết định phù hợp và thực hiện trách nhiệm của mình.
Giám sát và kiểm tra
Các hoạt động giám sát và kiểm tra liên tục đánh giá chất lượng hoạt động của hệ thống KSNB theo thời gian. Điều này có thể được thực hiện thông qua các hoạt động giám sát thường xuyên hoặc các cuộc kiểm tra độc lập. Khi có sai sót hoặc yếu kém, các biện pháp khắc phục sẽ được thực hiện để đảm bảo hệ thống luôn vận hành tối ưu.
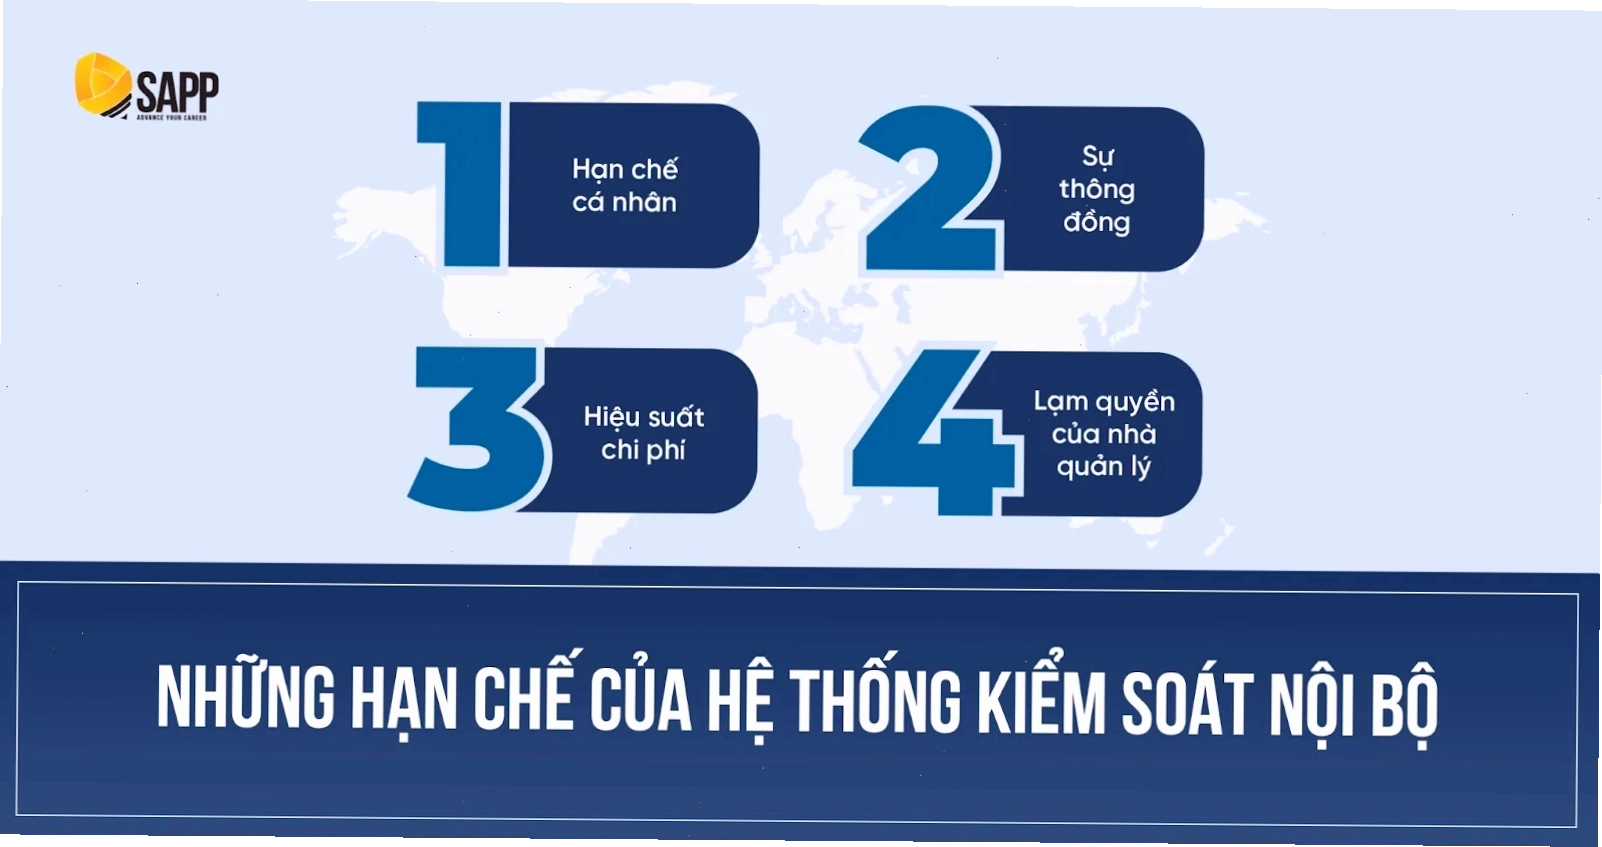
Yêu cầu đối với hệ thống kiểm soát nội bộ của tổ chức tín dụng
Theo quy định tại Khoản 2 Điều 26 Luật Các tổ chức tín dụng 2010, để có thể khai trương hoạt động, một tổ chức tín dụng phải đáp ứng nhiều điều kiện, trong đó có việc phải có một hệ thống kiểm soát nội bộ phù hợp với loại hình hoạt động và các quy định pháp luật liên quan. Cụ thể, hệ thống kiểm soát nội bộ của tổ chức tín dụng phải đảm bảo các yêu cầu sau:
- Phù hợp với loại hình hoạt động: Hệ thống KSNB cần được thiết kế và vận hành sao cho phù hợp với quy mô, phạm vi và tính chất hoạt động đặc thù của tổ chức tín dụng.
- Tuân thủ pháp luật: Mọi khía cạnh của hệ thống KSNB phải tuân thủ chặt chẽ các quy định của Luật Các tổ chức tín dụng và các văn bản pháp luật liên quan khác do Ngân hàng Nhà nước ban hành.
- Bảo đảm an toàn hoạt động: Hệ thống KSNB góp phần quan trọng trong việc bảo vệ tài sản, ngăn ngừa rủi ro hoạt động, rủi ro tín dụng, rủi ro thị trường và các loại rủi ro khác, từ đó đảm bảo an toàn cho hoạt động của tổ chức.
- Minh bạch và trách nhiệm: Đảm bảo tính minh bạch trong các giao dịch, hoạt động và tăng cường trách nhiệm giải trình của các cấp quản lý và nhân viên.
Ai có nghĩa vụ thiết lập và duy trì hệ thống kiểm soát nội bộ của tổ chức tín dụng? Theo quy định, Hội đồng quản trị (hoặc Hội đồng thành viên), Ban kiểm soát, Ban điều hành và Tổng giám đốc (Giám đốc) đều có vai trò và trách nhiệm quan trọng trong việc thiết lập, duy trì và giám sát hoạt động của hệ thống kiểm soát nội bộ. Tuy nhiên, trách nhiệm cuối cùng thường thuộc về Hội đồng quản trị/thành viên và Ban điều hành.
Việc hiểu rõ hệ thống kiểm soát nội bộ là gì và củng cố nó một cách bài bản không chỉ giúp doanh nghiệp phòng tránh hiệu quả các rủi ro mà còn là nền tảng vững chắc cho sự phát triển bền vững và tạo dựng uy tín trên thị trường. Nếu quý vị đang tìm kiếm giải pháp tối ưu hóa hệ thống kiểm soát nội bộ cho doanh nghiệp của mình, hãy liên hệ với chúng tôi để nhận được tư vấn chuyên sâu.
Bình luận