Cách tính thuế nhập khẩu năm 2026: Hướng dẫn chi tiết A-Z
Nắm vững cách tính thuế nhập khẩu năm 2026 với hướng dẫn chi tiết từng bước. Đảm bảo tuân thủ pháp luật và tối ưu hóa chi phí cho doanh nghiệp. Tìm hiểu ngay!

Mục lục
Xác định mục đích tìm kiếm: Hướng dẫn chi tiết cách tính thuế nhập khẩu
Thuế nhập khẩu là một khoản phí bắt buộc khi hàng hóa đi vào lãnh thổ Việt Nam, đóng vai trò quan trọng trong việc điều tiết hoạt động thương mại quốc tế và ngân sách quốc gia. Việc hiểu rõ cách tính thuế nhập khẩu là kỹ năng thiết yếu, không chỉ giúp doanh nghiệp tuân thủ quy định pháp luật mà còn hỗ trợ lập kế hoạch tài chính, dòng tiền hiệu quả, tránh các rủi ro không đáng có. Bài viết này sẽ đi sâu vào các phương pháp, yếu tố ảnh hưởng và lưu ý quan trọng khi thực hiện quy trình này, đặc biệt cập nhật cho năm 2026.
Các yếu tố cốt lõi ảnh hưởng đến thuế nhập khẩu
Để thực hiện cách tính thuế nhập khẩu và thuế gtgt hàng nhập khẩu một cách chính xác, cần nắm vững các thành phần cấu tạo nên khoản thuế này:
- Loại hàng hóa: Mỗi mặt hàng sẽ có mã số HS (Harmonized System) riêng biệt, từ đó xác định mức thuế suất tương ứng trong biểu thuế nhập khẩu. Tính chất, công dụng và xuất xứ của hàng hóa là căn cứ để phân loại mã HS.
- Giá tính thuế: Thông thường, giá tính thuế là giá CIF (Cost, Insurance, Freight) của lô hàng. CIF bao gồm giá trị hàng hóa tại xứ sở xuất khẩu (Cost), chi phí bảo hiểm (Insurance) và chi phí vận chuyển quốc tế đến cảng Việt Nam (Freight).
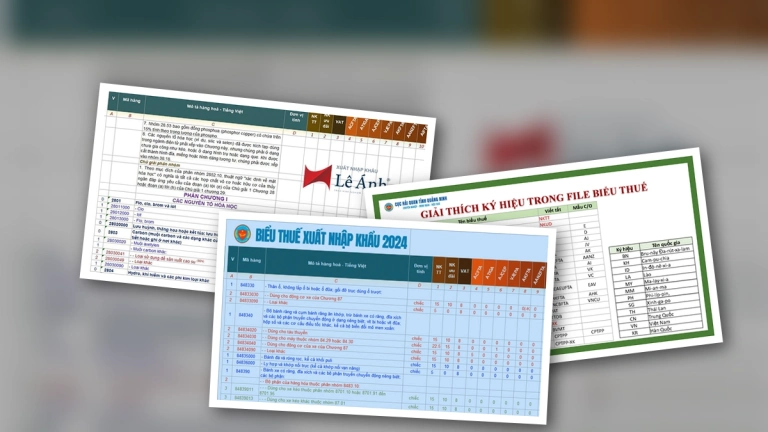
- Thuế suất nhập khẩu: Mức thuế suất được quy định rõ ràng trong biểu thuế xuất nhập khẩu ưu đãi, ưu đãi đặc biệt hoặc thuế suất thông thường. Biểu thuế này có thể thay đổi theo các quy định, hiệp định thương mại mà Việt Nam tham gia.
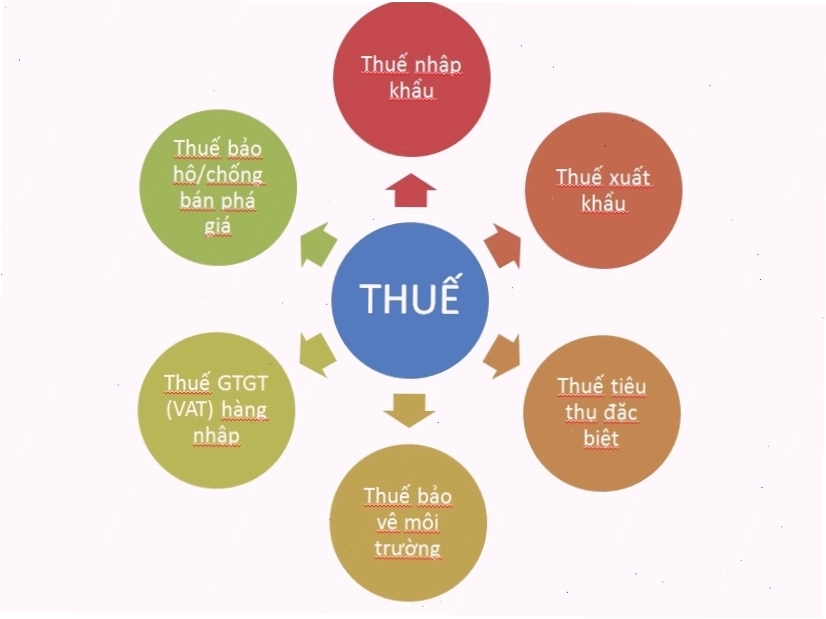
- Các loại thuế khác đi kèm: Bên cạnh thuế nhập khẩu, hàng hóa nhập khẩu có thể phải chịu thêm các loại thuế khác như thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, hoặc thuế giá trị gia tăng (GTGT) hàng nhập khẩu.
Phương pháp tính thuế nhập khẩu chi tiết theo quy định
Việc xác định số thuế nhập khẩu phải nộp có thể được thực hiện theo nhiều phương pháp khác nhau, tùy thuộc vào quy định áp dụng cho từng loại hàng hóa cụ thể. Dưới đây là các phương pháp phổ biến:
1. Phương pháp tính thuế theo tỷ lệ phần trăm
Đây là phương pháp phổ biến nhất, áp dụng cho đa số hàng hóa nhập khẩu. Công thức tính như sau:
Số tiền thuế nhập khẩu phải nộp = Số lượng đơn vị hàng hóa thực tế nhập khẩu x Trị giá tính thuế trên một đơn vị hàng hóa x Thuế suất của từng mặt hàng
Trong trường hợp hàng hóa là dầu thô, dầu khí thiên nhiên, việc tính thuế xuất khẩu sẽ có hướng dẫn riêng theo quy định của Bộ Tài chính. Nếu số lượng hàng hóa thực tế nhập khẩu có chênh lệch so với hóa đơn thương mại do tính chất hàng hóa và phù hợp với hợp đồng, số tiền thuế sẽ được tính trên cơ sở trị giá thực thanh toán.
2. Phương pháp tính thuế theo mức thuế tuyệt đối
Phương pháp này áp dụng khi có mức thuế cố định trên mỗi đơn vị sản phẩm. Công thức tính như sau:
Số tiền thuế nhập khẩu phải nộp = Số lượng đơn vị hàng hóa thực tế nhập khẩu x Mức thuế tuyệt đối quy định trên một đơn vị hàng hóa x Tỷ giá tính thuế

3. Phương pháp tính thuế đối với hàng hóa áp dụng thuế hỗn hợp
Phương pháp này kết hợp cả hai cách tính trên, tức là áp dụng cả thuế suất theo tỷ lệ phần trăm và thuế tuyệt đối. Công thức tính:
Số tiền thuế nhập khẩu phải nộp = Số tiền thuế tính theo tỷ lệ phần trăm + Số tiền thuế tuyệt đối phải nộp
4. Phương pháp tính thuế đối với hàng hóa áp dụng thuế tự vệ, chống bán phá giá, chống trợ cấp
Đối với các loại thuế này, nếu áp dụng theo tỷ lệ phần trăm, công thức sẽ là:
Số tiền thuế phải nộp = Số lượng từng mặt hàng thực tế nhập khẩu x Trị giá tính thuế trên một đơn vị hàng hóa x Thuế suất áp dụng
Các bước thực hiện cách tính thuế nhập khẩu trên tờ khai hải quan
Để đảm bảo quy trình khai báo và tính thuế diễn ra suôn sẻ, doanh nghiệp cần thực hiện các bước sau đây:
- Xác định loại hàng hóa và mã số HS: Đây là bước quan trọng nhất. Dựa vào đặc tính, công dụng và cấu tạo của hàng hóa để tra cứu và xác định mã số HS chính xác nhất trong Biểu thuế xuất nhập khẩu.
- Xác định giá tính thuế: Tính toán giá CIF của lô hàng dựa trên hóa đơn thương mại, hợp đồng mua bán và các chứng từ liên quan.
- Tra cứu và xác định thuế suất: Dựa vào mã số HS đã xác định, tra cứu mức thuế suất nhập khẩu áp dụng (thuế suất ưu đãi, ưu đãi đặc biệt, hoặc thuế suất thông thường) tại Biểu thuế xuất nhập khẩu.
- Áp dụng công thức tính thuế: Lựa chọn phương pháp tính thuế phù hợp (tỷ lệ phần trăm, tuyệt đối, hỗn hợp) và áp dụng công thức tương ứng để tính ra số tiền thuế nhập khẩu phải nộp.
- Kê khai thuế trên tờ khai hải quan: Điền đầy đủ và chính xác thông tin về mã số HS, giá tính thuế, thuế suất và số tiền thuế phải nộp vào tờ khai hải quan điện tử hoặc giấy theo quy định.
Lưu ý quan trọng khi tính thuế nhập khẩu xe ô tô và các mặt hàng đặc biệt
Việc cách tính thuế nhập khẩu xe ô tô hoặc các mặt hàng có quy định đặc thù cần đặc biệt chú ý:
- Xe ô tô: Ngoài thuế nhập khẩu, xe ô tô còn chịu thuế tiêu thụ đặc biệt và thuế GTGT, có công thức tính phức tạp hơn. Thuế suất nhập khẩu xe ô tô phụ thuộc vào xuất xứ (ASEAN, EU, các nước có FTA...) và dung tích xi lanh.
- Hàng hóa chịu thuế tiêu thụ đặc biệt, bảo vệ môi trường: Các loại thuế này thường được tính sau khi đã tính thuế nhập khẩu, và giá tính thuế cho các loại thuế này có thể bao gồm cả thuế nhập khẩu đã nộp.
- Thuế tự vệ, chống bán phá giá, chống trợ cấp: Cần xác định rõ hàng hóa có thuộc đối tượng áp dụng các loại thuế này hay không để áp dụng đúng quy định.
Để hỗ trợ doanh nghiệp trong việc tra cứu mã HS và tính toán các loại thuế, nhiều phần mềm hỗ trợ nghiệp vụ hải quan đã ra đời. Một trong những giải pháp hiệu quả là phần mềm hóa đơn điện tử tích hợp các tính năng tra cứu, hỗ trợ tính toán thuế, giúp doanh nghiệp tiết kiệm thời gian và giảm thiểu sai sót.
Kết luận và lời khuyên từ chuyên gia
Hiểu rõ cách tính thuế nhập khẩu hàng hóa là nền tảng vững chắc cho hoạt động kinh doanh xuất nhập khẩu. Năm 2026, với những thay đổi liên tục trong biểu thuế và chính sách, việc cập nhật thông tin thường xuyên là vô cùng cần thiết. Doanh nghiệp nên tận dụng các nguồn thông tin chính thức từ Tổng cục Hải quan, tham khảo ý kiến chuyên gia hoặc sử dụng các công cụ hỗ trợ tính toán thuế để đảm bảo sự chính xác và hiệu quả. Hãy chủ động nắm vững quy trình này để tối ưu hóa chi phí và đảm bảo tuân thủ pháp luật, từ đó nâng cao năng lực cạnh tranh trên thị trường.
Bình luận