Mẫu Báo Cáo Thuế Chi Tiết Nhất Cho Doanh Nghiệp Năm 2026
Cập nhật quy định mới nhất về mẫu báo cáo thuế. Hướng dẫn chi tiết cách lập và nộp báo cáo thuế GTGT, TNCN, TNDN. Tránh sai sót, tối ưu nghĩa vụ thuế ngay hôm nay!


Mục lục
Trong hệ thống quản lý tài chính kế toán, báo cáo thuế đóng vai trò là một công cụ không thể thiếu, phản ánh tính tuân thủ pháp luật và hiệu quả quản lý tài chính của doanh nghiệp. Việc lập và nộp báo cáo thuế đúng hạn không chỉ giúp doanh nghiệp tránh khỏi các rủi ro pháp lý mà còn là cơ sở để đánh giá sức khỏe tài chính nội bộ. Bài viết này sẽ cung cấp cái nhìn toàn diện về mẫu báo cáo thuế, từ khái niệm, mục đích, thời hạn đến các lưu ý quan trọng, đặc biệt hữu ích cho kế toán tổng hợp, kế toán trưởng và các nhà quản lý tài chính.
Điểm cốt lõi về báo cáo thuế: Là hệ thống tài liệu kế toán kê khai định kỳ các khoản thuế phát sinh, số thuế đã nộp và nghĩa vụ thuế với ngân sách nhà nước. Báo cáo thuế là cầu nối minh bạch giữa doanh nghiệp và cơ quan thuế, đồng thời là công cụ kiểm soát nội bộ quan trọng cho bộ phận kế toán.
1. Hiểu rõ bản chất của báo cáo thuế
Theo quy định pháp luật hiện hành, không có một định nghĩa pháp lý cứng nhắc nào cho thuật ngữ "báo cáo thuế". Tuy nhiên, có thể hiểu một cách bản chất, báo cáo thuế là tập hợp các tài liệu do bộ phận kế toán của doanh nghiệp lập ra theo định kỳ. Mục đích chính là để kê khai chi tiết các khoản thuế phát sinh trong kỳ, số thuế đã thực hiện nghĩa vụ với ngân sách nhà nước, cũng như các nghĩa vụ còn lại cần hoàn thành theo đúng chuẩn mực và quy định của pháp luật thuế.
Báo cáo thuế không chỉ đơn thuần là việc nộp các tờ khai theo quy định. Nó còn là một phần không thể thiếu trong quy trình quản trị tài chính và kế toán của doanh nghiệp. Báo cáo thuế phản ánh một cách toàn diện mức độ tuân thủ pháp luật về thuế cũng như hiệu quả của hoạt động quản lý tài chính. Đối với bộ phận kế toán, việc lập báo cáo thuế chuẩn xác giúp họ sớm phát hiện ra các sai sót trong quá trình hạch toán, từ đó có những điều chỉnh kịp thời trên sổ sách kế toán. Điều này đảm bảo các chỉ tiêu tài chính trên báo cáo thuế hoàn toàn khớp đúng với báo cáo tài chính của doanh nghiệp.
Trong bối cảnh chuyển đổi số mạnh mẽ, đặc biệt là quy định về hóa đơn điện tử, báo cáo thuế càng trở nên quan trọng. Nó đóng vai trò trung tâm trong việc tích hợp, phân tích và quản lý dữ liệu thuế một cách tự động và hiệu quả hơn, giảm thiểu sai sót thủ công.
2. Thời hạn nộp báo cáo thuế theo quy định
Thời hạn nộp báo cáo thuế là yếu tố cực kỳ quan trọng mà mọi doanh nghiệp cần nắm vững để tránh bị phạt hoặc truy thu thuế. Các loại thuế phổ biến và thời hạn nộp tương ứng bao gồm:
- Thuế Giá trị Gia tăng (GTGT): Theo tháng hoặc theo quý, tùy thuộc vào quy mô doanh nghiệp và doanh thu bán hàng, dịch vụ.
- Thuế Thu nhập Cá nhân (TNCN): Theo tháng hoặc theo quý, đối với thu nhập từ tiền lương, tiền công và các loại thu nhập khác.
- Thuế Thu nhập Doanh nghiệp (TNDN): Nộp tạm tính theo quý và quyết toán vào cuối năm tài chính.
- Báo cáo tình hình sử dụng hóa đơn: Theo tháng hoặc theo quý, tùy theo quy định của cơ quan thuế.
Việc nắm rõ thời hạn nộp báo cáo thuế theo từng loại thuế và chu kỳ khác nhau là bước đầu tiên để đảm bảo doanh nghiệp tuân thủ pháp luật.
3. Các loại thuế cần kê khai và báo cáo định kỳ
Để lập mẫu báo cáo thuế đầy đủ và chính xác, doanh nghiệp cần hiểu rõ các loại thuế chính cần kê khai và báo cáo:
3.1. Thuế Giá trị Gia tăng (GTGT)
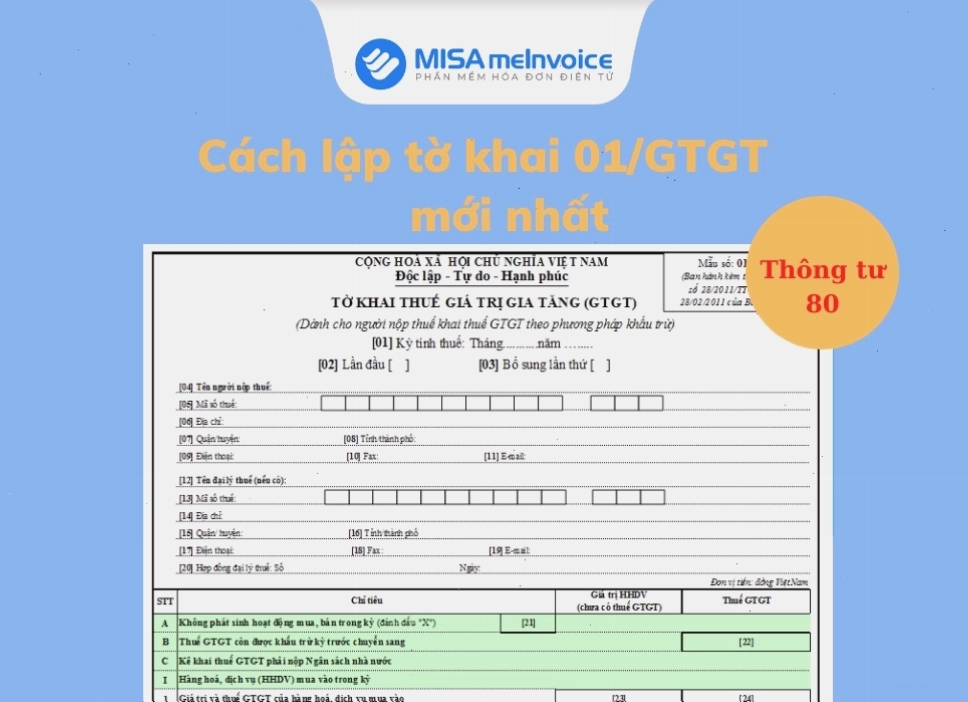
Thuế GTGT là loại thuế gián thu đánh vào giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình sản xuất, lưu thông và tiêu dùng. Doanh nghiệp có trách nhiệm kê khai và nộp thuế GTGT theo tháng hoặc theo quý. Tần suất kê khai thuế GTGT phụ thuộc vào doanh thu bán hàng hóa, dịch vụ của năm trước liền kề hoặc doanh thu ước tính của năm hiện tại.

3.2. Thuế Thu nhập Cá nhân (TNCN)
Thuế TNCN đánh vào thu nhập của cá nhân, bao gồm thu nhập từ kinh doanh, từ tiền lương, tiền công và các loại thu nhập khác. Doanh nghiệp có trách nhiệm khấu trừ và nộp thay cho người lao động theo định kỳ tháng hoặc quý. Việc kê khai thuế TNCN cần đảm bảo tính chính xác về các khoản thu nhập, giảm trừ gia cảnh và các khoản được miễn thuế theo quy định.
3.3. Thuế Thu nhập Doanh nghiệp (TNDN)
Thuế TNDN đánh vào thu nhập chịu thuế của doanh nghiệp. Doanh nghiệp thực hiện nộp thuế TNDN tạm tính theo quý dựa trên kết quả hoạt động sản xuất kinh doanh. Cuối năm tài chính, doanh nghiệp sẽ thực hiện quyết toán thuế TNDN. Mẫu báo cáo thuế TNDN thường yêu cầu chi tiết về doanh thu, chi phí được trừ, thu nhập chịu thuế và các khoản ưu đãi thuế (nếu có).
3.4. Báo cáo tình hình sử dụng hóa đơn
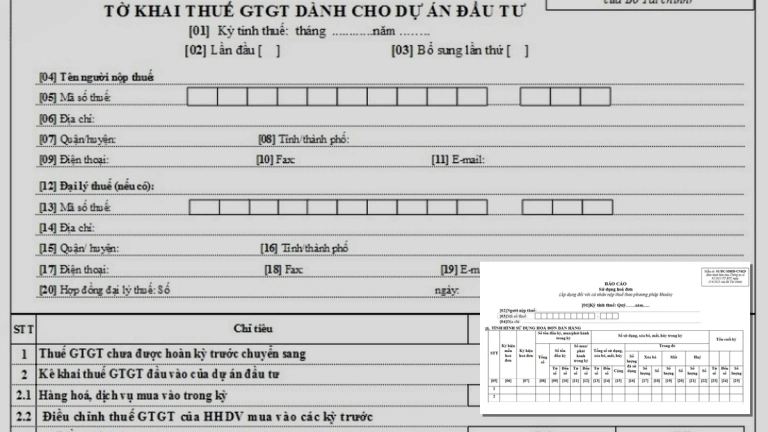
Báo cáo tình hình sử dụng hóa đơn là một báo cáo định kỳ, giúp cơ quan thuế giám sát việc sử dụng hóa đơn của doanh nghiệp. Báo cáo này cần thể hiện chi tiết số lượng hóa đơn đã mua, đã sử dụng, số hóa đơn đã hủy hoặc mất, mát. Việc báo cáo đầy đủ và trung thực tình hình sử dụng hóa đơn là rất quan trọng để tránh các vi phạm về hóa đơn, chứng từ.
4. Hướng dẫn làm báo cáo thuế chi tiết theo các loại thuế
Quy trình lập mẫu báo cáo thuế có thể khác nhau tùy thuộc vào loại thuế và phần mềm hỗ trợ kê khai. Tuy nhiên, các bước cơ bản thường bao gồm:
4.1. Hướng dẫn làm báo cáo thuế TNCN theo tháng/quý
Doanh nghiệp cần tổng hợp bảng lương, các khoản thu nhập chịu thuế, các khoản giảm trừ và tạm tính số thuế TNCN phải nộp. Sử dụng phần mềm hỗ trợ kê khai hoặc các biểu mẫu theo quy định để lập tờ khai. Lưu ý đối chiếu với chứng từ khấu trừ thuế đã cấp cho người lao động.
4.2. Hướng dẫn làm báo cáo thuế GTGT theo tháng/quý
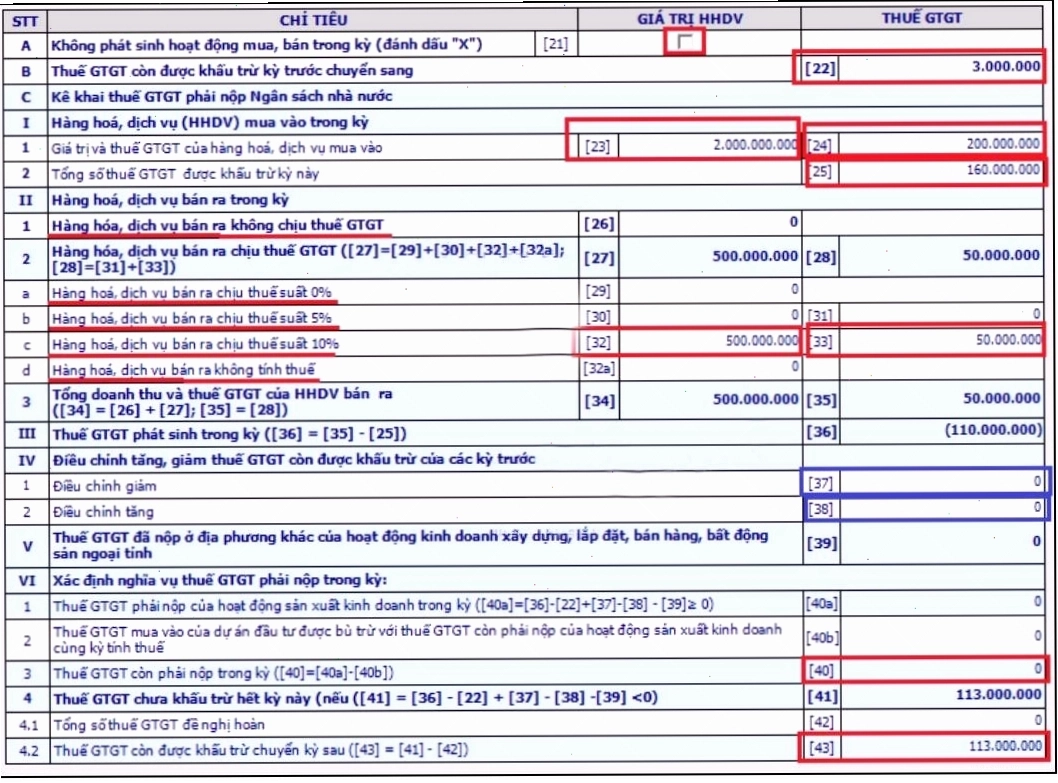
Tổng hợp hóa đơn đầu vào và đầu ra trong kỳ. Tính toán số thuế GTGT được khấu trừ và số thuế GTGT phải nộp. Sử dụng phần mềm HTKK hoặc các hệ thống khai thuế điện tử để nhập liệu và nộp tờ khai. Mẫu báo cáo thuế GTGT cần thể hiện rõ các giao dịch kinh tế phát sinh, các khoản điều chỉnh giảm trừ (nếu có).

4.3. Hướng dẫn báo cáo thuế thu nhập doanh nghiệp
Tính toán doanh thu, chi phí và lợi nhuận chịu thuế trong kỳ. Xác định các khoản chi phí không được trừ và các khoản thu nhập miễn thuế. Sử dụng phần mềm kê khai để lập tờ khai tạm tính thuế TNDN theo quý. Chuẩn bị đầy đủ hồ sơ, chứng từ liên quan đến doanh thu và chi phí để phục vụ cho việc quyết toán thuế.
4.4. Cách làm báo cáo tình hình sử dụng hóa đơn của doanh nghiệp
Doanh nghiệp cần thống kê toàn bộ hóa đơn đã sử dụng trong kỳ, bao gồm cả hóa đơn đã xuất, hóa đơn đã hủy hoặc mất. Nhập liệu vào biểu mẫu báo cáo tình hình sử dụng hóa đơn và nộp cho cơ quan thuế theo đúng thời hạn quy định.
5. Lưu ý quan trọng khi làm báo cáo thuế theo tháng, quý, năm
Để đảm bảo tính chính xác và tuân thủ pháp luật, doanh nghiệp cần lưu ý những điểm sau khi lập mẫu báo cáo thuế:
- Cập nhật văn bản pháp luật mới nhất: Các quy định về thuế thường xuyên thay đổi, doanh nghiệp cần theo dõi sát sao để áp dụng đúng.
- Lưu trữ đầy đủ chứng từ, hóa đơn: Mọi nghiệp vụ kinh tế phát sinh đều cần có hóa đơn, chứng từ hợp pháp để làm căn cứ kê khai.
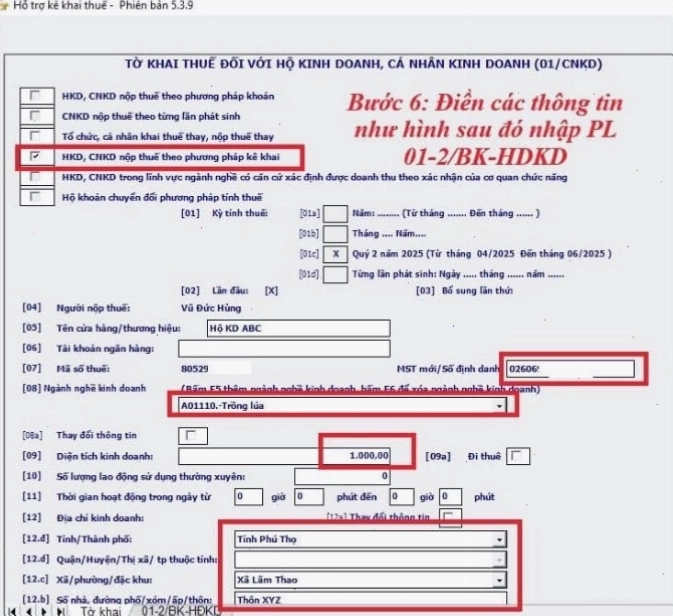
- Sử dụng phần mềm hỗ trợ kê khai: Các phần mềm như HTKK, iHTKK giúp quá trình lập và nộp tờ khai thuế trở nên đơn giản, chính xác hơn.
- Kiểm tra đối chiếu số liệu: Số liệu trên báo cáo thuế phải khớp đúng với sổ sách kế toán và báo cáo tài chính.
- Nộp tờ khai và nộp thuế đúng hạn: Tránh các khoản phạt chậm nộp hoặc truy thu thuế.
Báo cáo thuế theo quý, giống như những nhịp kiểm tra sức khỏe tài chính định kỳ, giúp doanh nghiệp theo dõi sát sao tình hình tài chính và nghĩa vụ thuế ngắn hạn. Đặc biệt, với các doanh nghiệp đang triển khai đầu tư máy móc, thiết bị, việc hướng dẫn làm mẫu báo cáo thuế theo quý giúp doanh nghiệp theo dõi tiến độ khấu hao và ghi nhận kịp thời các khoản chi phí hợp lệ, xác định mức khấu trừ thuế GTGT đầu vào đúng kỳ.
Phân biệt với báo cáo thuế cuối năm: Báo cáo thuế theo quý tập trung theo dõi nghĩa vụ thuế ngắn hạn, trong khi báo cáo thuế cuối năm mang tính tổng hợp toàn bộ nghĩa vụ thuế trong năm và là cơ sở để quyết toán. Biểu mẫu cho báo cáo quý thường là các tờ khai GTGT, TNCN, hóa đơn, còn báo cáo năm có thêm Quyết toán TNDN, TNCN, báo cáo tài chính.
6. Một số câu hỏi thường gặp về báo cáo thuế
Câu hỏi: Doanh nghiệp tôi mới thành lập, có phát sinh doanh thu bán hàng nhưng chưa có chi phí, có cần nộp báo cáo thuế GTGT không?
Trả lời: Có. Nếu doanh nghiệp có phát sinh doanh thu bán hàng hóa, dịch vụ chịu thuế GTGT thì dù có chi phí hay không, bạn vẫn phải kê khai và nộp thuế GTGT theo đúng quy định, theo tháng hoặc quý tùy thuộc vào doanh thu.
Câu hỏi: Mẫu báo cáo thuế TNCN theo tháng và theo quý có khác nhau không?
Trả lời: Về cơ bản, các chỉ tiêu kê khai là tương đồng, nhưng tần suất nộp tờ khai sẽ khác nhau. Doanh nghiệp cần lựa chọn hình thức kê khai phù hợp với quy mô và quy định của cơ quan thuế.
Câu hỏi: Làm thế nào để có được mẫu báo cáo thuế s2a?
Trả lời: Mẫu S2a thường liên quan đến báo cáo tình hình sử dụng hóa đơn. Bạn có thể tải mẫu này từ website của Tổng cục Thuế hoặc sử dụng phần mềm hỗ trợ kê khai có tích hợp sẵn.
Câu hỏi: Hộ kinh doanh cá thể có cần làm mẫu báo cáo thuế cho hộ kinh doanh không?
Trả lời: Có. Hộ kinh doanh cá thể cũng có nghĩa vụ kê khai và nộp thuế theo quy định. Phương pháp tính thuế có thể khác nhau tùy thuộc vào quy mô kinh doanh và lựa chọn phương pháp kê khai hoặc khoán.

Việc hiểu rõ và thực hiện đúng các quy định về mẫu báo cáo thuế là nền tảng quan trọng cho sự phát triển bền vững của mọi doanh nghiệp. Hãy luôn cập nhật thông tin và áp dụng các công cụ hỗ trợ để quy trình kế toán thuế của bạn trở nên hiệu quả và chính xác nhất.
Bình luận