Mẫu Chứng từ Khấu trừ Thuế TNCN 03/TNCN Mới nhất 2026
Hướng dẫn chi tiết cách lập và tải mẫu chứng từ khấu trừ thuế TNCN 03/TNCN theo Nghị định 70/2025/NĐ-CP. Đảm bảo tuân thủ pháp luật thuế mới nhất


Mục lục
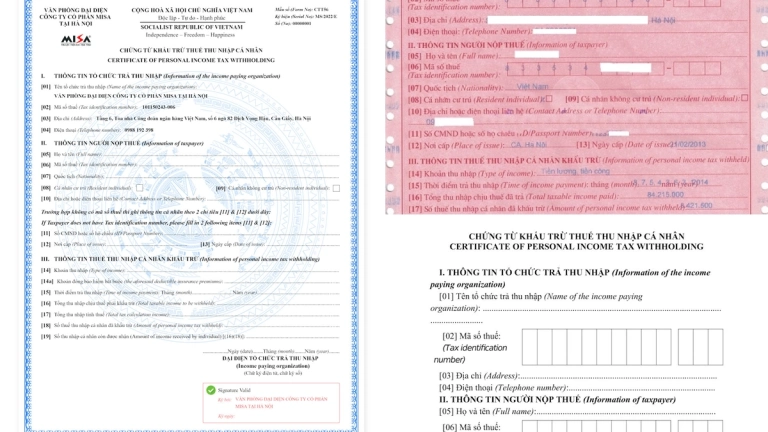
Việc nắm vững quy định và cách ghi chứng từ khấu trừ thuế thu nhập cá nhân (TNCN) là vô cùng quan trọng đối với các tổ chức, doanh nghiệp. Mẫu chứng từ khấu trừ thuế TNCN mới nhất, hiện hành là Mẫu số 03/TNCN, được ban hành kèm theo Nghị định 70/2025/NĐ-CP và có hiệu lực từ ngày 01/6/2025. Bài viết này sẽ cung cấp thông tin chi tiết về mẫu biểu này, hướng dẫn cách lập một cách chính xác và các lưu ý quan trọng.
Tải về mẫu chứng từ khấu trừ thuế TNCN: File Word | File Excel
Tổng quan về mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70
Nghị định 70/2025/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ. Theo đó, các tổ chức trả thu nhập có trách nhiệm lập và cấp chứng từ khấu trừ thuế TNCN điện tử theo chuẩn định dạng của cơ quan thuế cho người lao động. Mẫu 03/TNCN là mẫu chứng từ khấu trừ thuế TNCN điện tử bắt buộc sử dụng, nhằm đảm bảo tính thống nhất, minh bạch và hiệu quả trong công tác quản lý thuế.
Việc áp dụng chứng từ khấu trừ thuế TNCN điện tử không chỉ là tuân thủ quy định pháp luật mà còn mang lại nhiều lợi ích thiết thực cho doanh nghiệp như giảm thiểu chi phí in ấn, lưu trữ, dễ dàng tra cứu và quản lý dữ liệu.
Quy định về lập và cấp chứng từ khấu trừ thuế TNCN 2026
Việc lập và cấp chứng từ khấu trừ thuế TNCN cần tuân thủ các quy định sau đây:
- Thời điểm cấp chứng từ: Tổ chức trả thu nhập phải cấp chứng từ khấu trừ thuế TNCN cho cá nhân khi có yêu cầu quyết toán thuế TNCN.
- Trường hợp không cấp chứng từ: Đối với cá nhân đã ủy quyền quyết toán thuế TNCN cho tổ chức trả thu nhập, tổ chức này không có trách nhiệm cấp chứng từ khấu trừ thuế TNCN cho người lao động.
- Trường hợp cá nhân quyết toán trực tiếp: Khi cá nhân thực hiện quyết toán thuế trực tiếp với cơ quan thuế, chứng từ khấu trừ thuế TNCN là tài liệu quan trọng để chứng minh số thuế đã được khấu trừ trong năm.
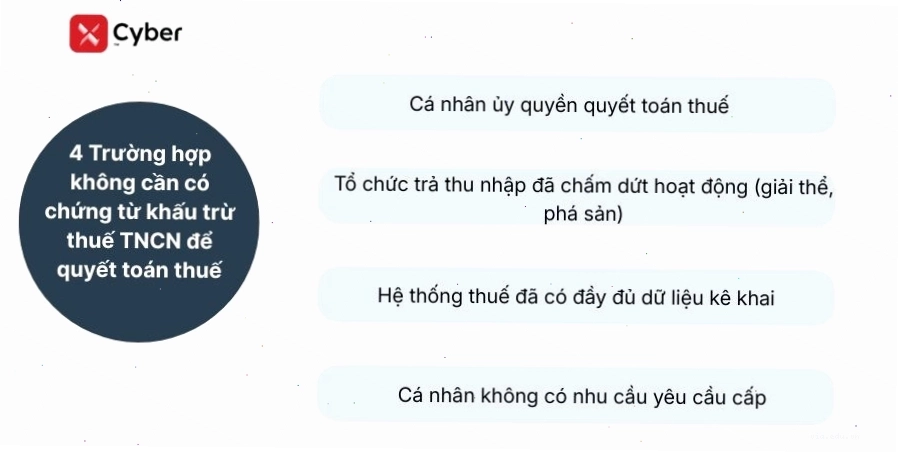
Trong một số trường hợp, sau khi cá nhân đã quyết toán thuế và trước thời điểm tổ chức trả thu nhập quyết toán thuế, hệ thống thuế có thể chưa cập nhật đầy đủ thông tin. Lúc này, chứng từ khấu trừ thuế TNCN đóng vai trò là căn cứ pháp lý để cá nhân thực hiện quyết toán và là cơ sở để cơ quan thuế đối chiếu thông tin kê khai.
Chi tiết cách điền mẫu chứng từ khấu trừ thuế TNCN 03/TNCN
Để đảm bảo tính hợp lệ và tránh sai sót, tổ chức trả thu nhập cần điền đầy đủ và chính xác các thông tin theo hướng dẫn sau:
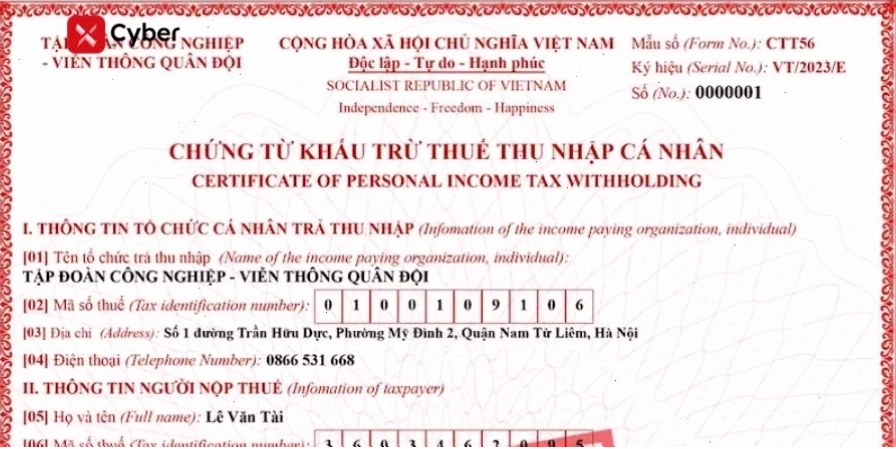
I. Thông tin tổ chức trả thu nhập
Phần này yêu cầu sự đồng bộ với thông tin đăng ký kinh doanh của doanh nghiệp:
- [01] Tên tổ chức trả thu nhập: Ghi đầy đủ tên công ty bằng chữ IN HOA theo Giấy chứng nhận đăng ký doanh nghiệp.
- [02] Mã số thuế: Điền chính xác mã số thuế của doanh nghiệp (10 hoặc 13 số).
- [03] Địa chỉ: Ghi địa chỉ trụ sở chính của doanh nghiệp.
- [04] Điện thoại: Cung cấp số điện thoại liên lạc của đơn vị.
II. Thông tin cá nhân, hộ kinh doanh, cá nhân kinh doanh
Cần kiểm tra kỹ thông tin cá nhân của người lao động:
- [05] Họ và tên: Ghi đầy đủ họ tên cá nhân bằng chữ IN HOA.
- [06] Mã số thuế: Điền mã số thuế cá nhân đã được cấp.
- [07] Quốc tịch: Ghi quốc tịch của người nộp thuế (ví dụ: Việt Nam).
- [08] Cá nhân cư trú / [09] Cá nhân không cư trú: Đánh dấu (x) vào ô tương ứng.
- [10] Địa chỉ hoặc điện thoại liên hệ: Ghi địa chỉ thường trú hoặc tạm trú của cá nhân.
- [11] Điện thoại liên hệ: Số điện thoại của người nộp thuế.
- [12] Số định danh cá nhân/Hộ chiếu: Ghi số CCCD hoặc số hộ chiếu (nếu chưa có mã số thuế).

III. Thông tin thuế thu nhập cá nhân khấu trừ
Đây là phần quan trọng phản ánh số liệu tài chính:
- [13] Khoản thu nhập: Ghi rõ tính chất nguồn thu nhập (Ví dụ: Tiền lương, tiền công).
- [14] Khoản đóng bảo hiểm bắt buộc: Ghi tổng số tiền bảo hiểm đã trừ vào lương.
- [15] Khoản đóng từ thiện, nhân đạo, khuyến học: Ghi số tiền đóng góp (nếu có).
- [16] Thời điểm trả thu nhập: Ghi rõ khoảng thời gian chi trả thu nhập (từ tháng… đến tháng… năm…).
- [17] Tổng thu nhập chịu thuế: Tổng thu nhập trước khi áp dụng các khoản giảm trừ.
Các loại thuế TNCN và cách tính thuế năm 2026
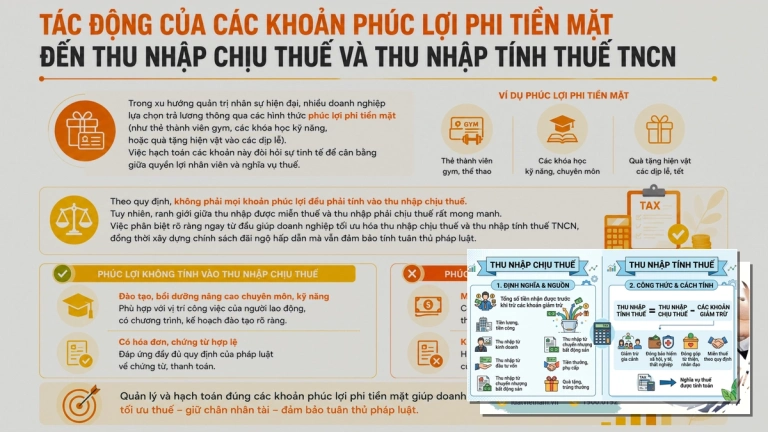
Hiểu rõ cách tính thuế TNCN là nền tảng để doanh nghiệp và người lao động thực hiện nghĩa vụ thuế chính xác. Thuế TNCN được tính dựa trên thu nhập chịu thuế sau khi đã trừ đi các khoản giảm trừ theo quy định.

Công thức tính thuế thu nhập cá nhân theo biểu thuế lũy tiến
Biểu thuế lũy tiến từng phần bao gồm 7 bậc với các mức thuế suất khác nhau. Công thức tính thuế TNCN chung như sau:
Thuế TNCN phải nộp = (Tổng thu nhập chịu thuế - Các khoản giảm trừ) x Thuế suất tương ứng
Các khoản giảm trừ bao gồm giảm trừ cho bản thân người nộp thuế, người phụ thuộc, các khoản đóng bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, và các khoản đóng góp từ thiện, nhân đạo, khuyến học được pháp luật công nhận.

Bên cạnh đó, các quy định về mức đóng bảo hiểm xã hội năm 2026 cũng có ảnh hưởng đến số thuế TNCN được khấu trừ. Doanh nghiệp cần cập nhật mức đóng BHXH mới nhất để áp dụng chính xác.
Những lưu ý quan trọng khi lập chứng từ khấu trừ thuế TNCN
Để quy trình lập và cấp chứng từ diễn ra suôn sẻ, các tổ chức cần lưu ý một số điểm sau:
- Độ chính xác của thông tin: Tuyệt đối đảm bảo mọi thông tin về tổ chức và cá nhân đều chính xác, trùng khớp với giấy tờ tùy thân và đăng ký kinh doanh.
- Thời hạn gửi: Tuân thủ đúng thời hạn cấp chứng từ cho người lao động theo quy định của pháp luật.
- Lưu trữ chứng từ: Doanh nghiệp phải lưu trữ bản gốc chứng từ theo quy định để phục vụ công tác kiểm tra, đối chiếu khi cần thiết.
- Cập nhật quy định mới: Thường xuyên theo dõi các văn bản pháp luật mới nhất liên quan đến thuế TNCN để áp dụng kịp thời.
Việc tuân thủ đúng quy trình và các quy định về mẫu chứng từ khấu trừ thuế TNCN không chỉ giúp doanh nghiệp tránh được các rủi ro pháp lý mà còn thể hiện sự chuyên nghiệp và minh bạch trong quản lý tài chính.
Bình luận