Thu nhập chịu thuế và thu nhập tính thuế: Phân biệt rõ ràng năm 2026
Tìm hiểu sự khác biệt cốt lõi giữa thu nhập chịu thuế và thu nhập tính thuế TNCN. Nắm vững kiến thức để kê khai thuế chính xác, tránh sai sót. Đọc ngay!

Mục lục
Thu nhập chịu thuế là gì?
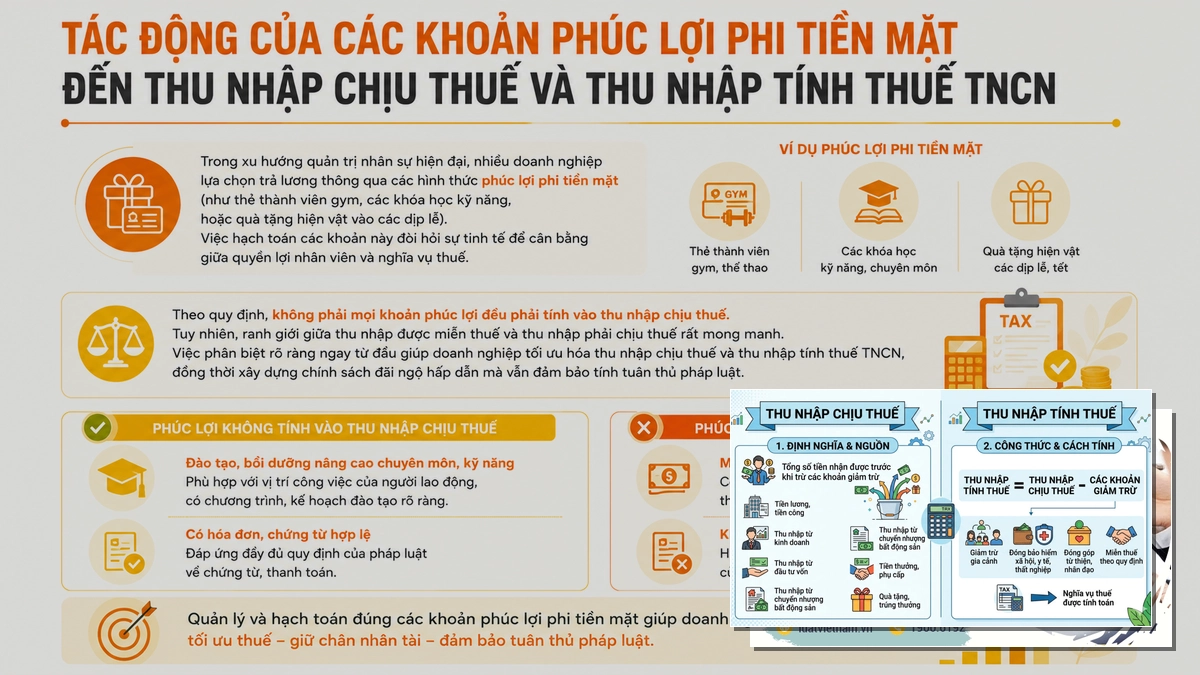
Hiện nay, chưa có một định nghĩa pháp lý chính thức nào mô tả đầy đủ về thu nhập chịu thuế. Tuy nhiên, có thể hiểu một cách chung nhất, thu nhập chịu thuế là tổng các khoản thu nhập mà cá nhân nhận được, sau khi đã loại trừ đi những khoản thu nhập thuộc diện được miễn thuế theo quy định của pháp luật hiện hành. Đây là cơ sở ban đầu để xác định nghĩa vụ thuế.
Các khoản thu nhập chịu thuế TNCN bao gồm, nhưng không giới hạn ở:
- Tiền lương, tiền công.
- Thu nhập từ kinh doanh.
- Thu nhập từ đầu tư vốn.
- Thu nhập từ chuyển nhượng vốn.
- Thu nhập từ chuyển nhượng bất động sản.
- Thu nhập từ trúng thưởng.
- Thu nhập từ bản quyền.
- Thu nhập từ nhượng quyền thương mại.
- Thu nhập từ nhận thừa kế.
- Thu nhập từ nhận quà tặng.
Việc xác định đúng các khoản thu nhập chịu thuế là bước đầu tiên và quan trọng nhất trong quy trình tính toán nghĩa vụ thuế TNCN.
Thu nhập tính thuế là gì?
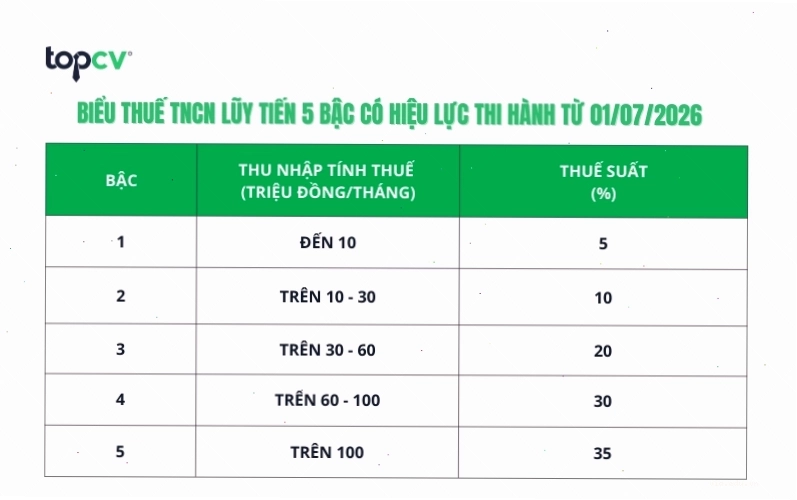
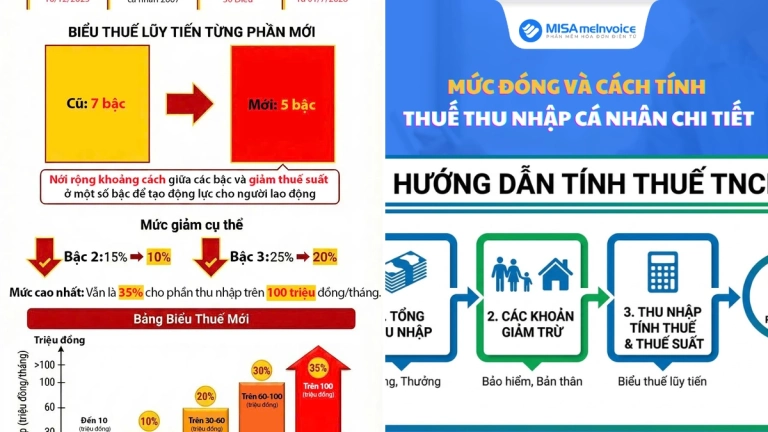
Thu nhập tính thuế là khoản thu nhập được dùng làm cơ sở trực tiếp để tính số thuế TNCN phải nộp. Khoản này được xác định bằng cách lấy thu nhập chịu thuế trừ đi các khoản giảm trừ theo quy định của pháp luật.
Các khoản giảm trừ có thể bao gồm:
- Các khoản đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm nghề nghiệp theo quy định.
- Các khoản đóng góp vào quỹ hưu trí tự nguyện (nếu có).
- Các khoản đóng góp từ thiện, khuyến học, nhân đạo theo quy định.
- Các khoản giảm trừ cho bản thân người nộp thuế (15,5 triệu đồng/tháng hoặc 186 triệu đồng/năm theo quy định mới nhất áp dụng từ 01/07/2026).
- Các khoản giảm trừ cho mỗi người phụ thuộc (6,2 triệu đồng/tháng).
Công thức cơ bản để tính thu nhập tính thuế như sau:
Lưu ý rằng, các quy định về thu nhập chịu thuế và thu nhập tính thuế TNCN có thể có những điều chỉnh trong các năm tiếp theo, do đó, cá nhân nộp thuế cần cập nhật các quy định mới nhất, ví dụ như thu nhập chịu thuế và thu nhập tính thuế tncn 2025 hay thu nhập chịu thuế và thu nhập tính thuế tncn 2026 để đảm bảo tuân thủ pháp luật.
Phân biệt thu nhập chịu thuế và thu nhập tính thuế TNCN
Sự khác biệt cốt lõi giữa hai khái niệm này nằm ở phạm vi và mục đích sử dụng trong việc tính thuế:
- Thu nhập chịu thuế: Là tổng bức tranh thu nhập mà cá nhân có khả năng phải chịu thuế, bao gồm nhiều loại thu nhập khác nhau đã đề cập ở trên.
- Thu nhập tính thuế: Là phần thu nhập đã được “lọc” bớt những khoản được phép khấu trừ, giảm trừ, làm cho số thuế phải nộp trở nên hợp lý hơn với tình hình tài chính thực tế của người nộp thuế.
Nói cách khác, thu nhập chịu thuế và thu nhập chịu thuế là điểm khởi đầu, còn thu nhập tính thuế là cơ sở cuối cùng để áp dụng biểu thuế và ra số tiền thuế cần nộp.
Ví dụ minh họa cách tính thu nhập chịu thuế và thu nhập tính thuế
Để làm rõ hơn sự khác biệt, chúng ta hãy xem xét một ví dụ cụ thể:
Chị Đoàn Huyền Trang, nhân viên văn phòng, có mức lương cứng 25.000.000 VNĐ/tháng. Chị đóng bảo hiểm xã hội bắt buộc là 10.000.000 VNĐ/tháng và không có người phụ thuộc.
1. Tính thu nhập chịu thuế:
Giả định toàn bộ lương cứng của chị Trang là thu nhập chịu thuế (chưa trừ các khoản giảm trừ khác nếu có theo quy định).
Thu nhập chịu thuế hàng tháng = 25.000.000 VNĐ
2. Tính thu nhập tính thuế:
Các khoản giảm trừ bao gồm:
- Khoản đóng bảo hiểm xã hội: 10.000.000 VNĐ.
- Giảm trừ cho bản thân: 15.500.000 VNĐ (theo quy định từ 01/07/2026).
Trong trường hợp này, mức giảm trừ cho bản thân đã cao hơn thu nhập chịu thuế, do đó, chúng ta cần xem xét kỹ các quy định. Tuy nhiên, theo nguyên tắc chung, các khoản đóng bảo hiểm xã hội bắt buộc được trừ khỏi thu nhập chịu thuế trước khi tính thu nhập tính thuế.
Giả sử, khoản đóng bảo hiểm xã hội (10.000.000 VNĐ) được trừ khỏi thu nhập chịu thuế:
Thu nhập còn lại sau khi trừ BHXH = 25.000.000 - 10.000.000 = 15.000.000 VNĐ
Sau đó, áp dụng giảm trừ cá nhân:
Thu nhập tính thuế = 15.000.000 - 15.500.000 = -500.000 VNĐ
Vì thu nhập tính thuế là số âm, điều này có nghĩa là chị Trang không phải nộp thuế TNCN trong tháng này.
Ví dụ này minh họa rõ cách tính thu nhập chịu thuế và thu nhập tính thuế tncn, cho thấy tầm quan trọng của việc xác định đúng các khoản giảm trừ.
Làm thế nào để giảm số thuế thu nhập cá nhân phải nộp?
Để tối ưu hóa nghĩa vụ thuế, cá nhân có thể thực hiện một số biện pháp sau:
- Tận dụng tối đa các khoản giảm trừ cho người phụ thuộc: Đăng ký người phụ thuộc hợp lệ để hưởng mức giảm trừ cao hơn.
- Đóng góp vào các quỹ từ thiện, khuyến học, nhân đạo hợp pháp: Các khoản đóng góp này có thể được khấu trừ vào thu nhập chịu thuế theo quy định.
- Tìm hiểu kỹ các quy định về thu nhập được miễn thuế: Đảm bảo bạn không bỏ sót bất kỳ khoản thu nhập nào được miễn thuế theo pháp luật.
- Cập nhật các quy định mới về thuế TNCN: Theo dõi các thay đổi trong Luật Thuế TNCN, đặc biệt là các quy định về mức giảm trừ và các khoản thu nhập chịu thuế, thu nhập tính thuế cho năm 2026 và các năm tiếp theo.
Việc hiểu rõ thu nhập chịu thuế tncn và thu nhập tính thuế tncn không chỉ giúp bạn thực hiện đúng nghĩa vụ mà còn có thể giúp bạn tiết kiệm một khoản thuế không nhỏ. Hãy luôn tham khảo các nguồn thông tin chính thống hoặc tư vấn từ chuyên gia thuế để có những quyết định tài chính sáng suốt nhất.
Bình luận