Khấu trừ thuế TNCN là gì? Hướng dẫn chi tiết 2026
Tìm hiểu chính xác khấu trừ thuế TNCN là gì, quy trình thực hiện và các trường hợp áp dụng. Đảm bảo tuân thủ quy định pháp luật thuế mới nhất

Mục lục
Trong bối cảnh các quy định về thuế ngày càng được siết chặt, việc nắm vững các khái niệm cơ bản như khấu trừ thuế TNCN là gì trở nên vô cùng quan trọng đối với cả người lao động và người sử dụng lao động. Khấu trừ thuế thu nhập cá nhân (TNCN) là một khâu thiết yếu trong quy trình quản lý thuế, đảm bảo tính minh bạch và tuân thủ pháp luật.
Khấu trừ thuế thu nhập cá nhân là gì và bản chất
Theo quy định tại khoản 1 Điều 25 Thông tư 111/2013/TT-BTC, khấu trừ thuế TNCN là gì? Đó là hoạt động mà tổ chức, cá nhân đảm nhận vai trò chi trả thu nhập thực hiện việc tính toán và trừ đi phần thuế TNCN mà người nhận thu nhập phải nộp, ngay trước khi khoản thu nhập đó được thực chi trả.
Về bản chất, khấu trừ thuế TNCN có thể được hiểu theo hai cách chính, tùy thuộc vào loại thu nhập phát sinh:
- Tạm nộp thuế: Đối với thu nhập từ tiền lương, tiền công, việc khấu trừ thuế mang tính chất tạm nộp. Cuối năm tài chính, người nộp thuế sẽ tiến hành quyết toán thuế. Dựa trên tổng thu nhập và các khoản giảm trừ, cơ quan thuế sẽ xác định số thuế thực tế phải nộp. Nếu đã tạm nộp thừa, cá nhân có quyền yêu cầu hoàn thuế hoặc bù trừ vào kỳ nộp thuế tiếp theo.
- Nộp thuế một lần: Đối với một số loại thu nhập khác như thu nhập từ trúng thưởng (ví dụ: trúng xổ số), khoản thuế sẽ được khấu trừ và nộp trực tiếp vào ngân sách nhà nước ngay tại thời điểm chi trả thu nhập đó. Người nhận thu nhập không cần thực hiện thêm bất kỳ thủ tục khai thuế hay quyết toán nào cho khoản thu nhập này.
Các trường hợp áp dụng khấu trừ thuế TNCN
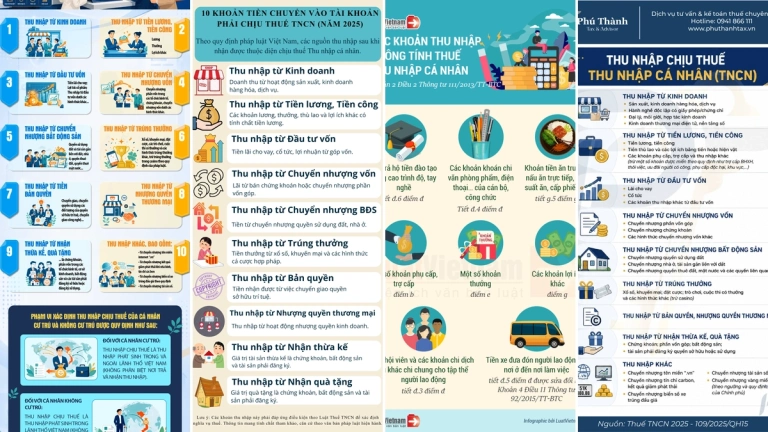
Hoạt động khấu trừ thuế TNCN được áp dụng cho nhiều loại thu nhập đa dạng, bao gồm nhưng không giới hạn ở các trường hợp sau:
- Thu nhập của cá nhân không cư trú.
- Thu nhập từ hoạt động đại lý bảo hiểm, bán hàng đa cấp, đại lý xổ số.
- Thu nhập từ việc doanh nghiệp, tổ chức kinh tế thuê tài sản của cá nhân.
- Thu nhập từ hoạt động đầu tư vốn.
- Thu nhập từ chuyển nhượng chứng khoán.
- Thu nhập từ chuyển nhượng vốn góp của cá nhân không cư trú.
- Thu nhập từ trúng thưởng.
- Thu nhập từ bản quyền, nhượng quyền thương mại.
- Một số trường hợp khác (khấu trừ 10% trước khi trả thu nhập).
- Khấu trừ đối với thu nhập từ tiền lương, tiền công (đây là trường hợp phổ biến và được tập trung phân tích sâu hơn).
Trường hợp cụ thể: Khấu trừ thuế TNCN đối với thu nhập từ tiền lương, tiền công
Việc khấu trừ thuế đối với thu nhập từ tiền lương và tiền công được thực hiện dựa trên các tiêu chí về thời gian làm việc và hợp đồng lao động:
Cá nhân cư trú ký hợp đồng lao động
- Hợp đồng từ 03 tháng trở lên: Tổ chức, cá nhân trả thu nhập sẽ thực hiện khấu trừ thuế theo Biểu thuế lũy tiến từng phần. Quy định này vẫn áp dụng ngay cả khi cá nhân ký hợp đồng lao động từ 03 tháng trở lên tại nhiều nơi khác nhau.
- Nghỉ việc trước khi kết thúc hợp đồng: Nếu cá nhân cư trú có hợp đồng lao động từ 03 tháng trở lên nhưng nghỉ làm trước thời hạn, tổ chức chi trả vẫn có trách nhiệm khấu trừ thuế theo Biểu thuế lũy tiến từng phần.
Trường hợp cá nhân là người nước ngoài làm việc tại Việt Nam
Đối với người nước ngoài, việc tạm khấu trừ thuế TNCN được căn cứ vào thời gian làm việc thực tế tại Việt Nam, được ghi nhận trên Hợp đồng lao động hoặc văn bản cử sang làm việc:
- Thời gian làm việc từ 183 ngày trở lên trong năm tính thuế: Thuế được tạm khấu trừ theo Biểu thuế lũy tiến từng phần.
- Thời gian làm việc dưới 183 ngày trong năm tính thuế: Thuế được tạm khấu trừ theo Biểu thuế toàn phần (thường là 20% trên thu nhập chịu thuế).
Như vậy, tạm khấu trừ thuế TNCN là gì khi áp dụng cho thu nhập từ lương, công được hiểu là việc tạm tính và trừ đi phần thuế dự kiến phải nộp trong kỳ để đảm bảo nghĩa vụ thuế được thực hiện liên tục.
Không phát sinh khấu trừ thuế TNCN có phải khai thuế không?
Một câu hỏi thường gặp là liệu việc không phát sinh khấu trừ thuế có đồng nghĩa với việc không phải khai thuế hay không. Theo quy định tại tiết d.1 khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và thực hiện quyết toán thay cho các cá nhân có ủy quyền.
Điều này có nghĩa là, ngay cả khi trong một kỳ tính thuế (tháng/quý) không phát sinh số thuế phải khấu trừ, người trả thu nhập hoặc cá nhân có liên quan (trong trường hợp ủy quyền) vẫn cần tuân thủ các quy định về khai và quyết toán thuế theo quy định của pháp luật.
Mức khấu trừ thuế TNCN là gì và các quy định liên quan
Mức khấu trừ thuế TNCN là gì phụ thuộc vào từng loại thu nhập và cách tính cụ thể. Đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú, việc khấu trừ được thực hiện theo Biểu thuế lũy tiến từng phần, với các bậc thuế suất khác nhau áp dụng cho từng khoảng thu nhập chịu thuế.
Cần lưu ý rằng, quy định về khấu trừ thuế TNCN 10 là gì thường áp dụng cho các trường hợp thu nhập không thường xuyên, không thuộc diện ký hợp đồng lao động hoặc có giá trị nhỏ, với thuế suất cố định 10% trên thu nhập chịu thuế.
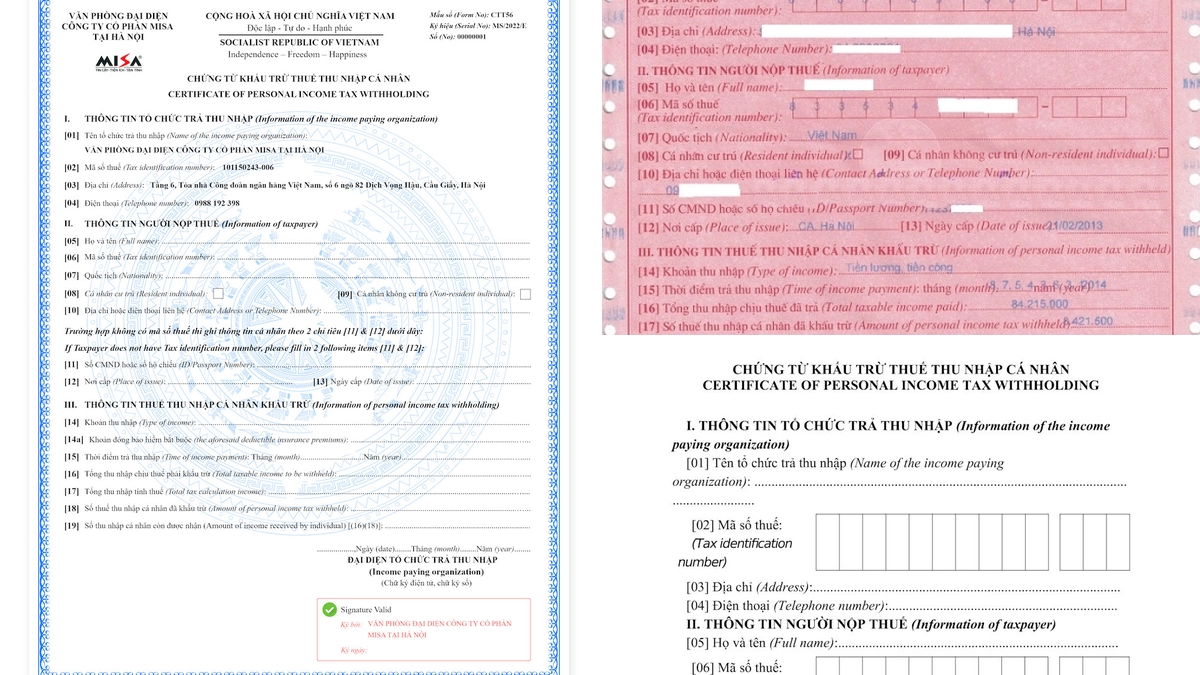
Chứng từ khấu trừ thuế TNCN là gì và vai trò
Chứng từ khấu trừ thuế TNCN là gì? Đây là một loại chứng từ do tổ chức, cá nhân chi trả thu nhập cấp cho người nộp thuế sau khi đã thực hiện khấu trừ thuế. Chứng từ này đóng vai trò quan trọng như một bằng chứng về việc cá nhân đã hoàn thành nghĩa vụ thuế đối với một phần thu nhập nhận được.
Vai trò của chứng từ khấu trừ thuế TNCN:
- Minh chứng cho việc nộp thuế: Là bằng chứng để cá nhân chứng minh đã nộp thuế TNCN, đặc biệt quan trọng khi làm thủ tục quyết toán thuế hoặc yêu cầu hoàn thuế.
- Cơ sở để quyết toán thuế: Cá nhân sử dụng chứng từ khấu trừ để kê khai và quyết toán thuế TNCN vào cuối năm.
Hậu quả khi không thực hiện khấu trừ thuế hoặc khai thuế
Việc không tuân thủ các quy định về khấu trừ thuế TNCN hoặc khai thuế có thể dẫn đến các hậu quả pháp lý nghiêm trọng, bao gồm:
- Bị xử phạt vi phạm hành chính: Theo quy định tại các Nghị định về xử phạt vi phạm hành chính trong lĩnh vực thuế, hành vi chậm nộp hồ sơ khai thuế, khai sai hoặc không thực hiện khấu trừ thuế có thể bị phạt tiền với các mức độ khác nhau.
- Phải nộp đủ số thuế còn thiếu: Cá nhân hoặc tổ chức vi phạm sẽ phải nộp đủ số thuế TNCN lẽ ra phải nộp, kèm theo tiền chậm nộp (nếu có).
- Truy cứu trách nhiệm hình sự: Trong trường hợp hành vi vi phạm có tính chất nghiêm trọng, có thể bị truy cứu trách nhiệm hình sự theo quy định của pháp luật.
Do đó, việc hiểu rõ phát sinh khấu trừ thuế TNCN là gì và thực hiện đúng các quy định là điều cần thiết để tránh các rủi ro pháp lý không đáng có.
Kết luận và lời khuyên
Việc khấu trừ thuế TNCN, dù là khấu trừ thuế TNCN tại nguồn hay tạm nộp, đều là một phần quan trọng trong hệ thống thuế. Nó không chỉ giúp cơ quan thuế quản lý tốt hơn mà còn đảm bảo nghĩa vụ tài chính của mỗi công dân. Việc hiểu rõ khấu trừ thuế TNCN là gì, các quy trình liên quan và tuân thủ nghiêm ngặt các quy định pháp luật sẽ giúp bạn tránh được những sai sót và rủi ro không mong muốn.
Để đảm bảo quyền lợi tốt nhất cho bản thân, người nộp thuế nên chủ động tìm hiểu, cập nhật các quy định mới nhất hoặc tham vấn ý kiến chuyên gia thuế khi có bất kỳ thắc mắc nào. Hãy luôn là một người nộp thuế có trách nhiệm và tuân thủ pháp luật.

Bình luận