Lương Bao Nhiêu Phải Đóng Thuế Thu Nhập Cá Nhân Năm 2026?
Tìm hiểu mức lương bao nhiêu phải đóng thuế thu nhập cá nhân năm 2026 theo quy định mới nhất. Tính toán chi tiết và cập nhật các quy định giảm trừ gia cảnh


Mục lục
Việc hiểu rõ quy định về thuế thu nhập cá nhân (TNCN) là vô cùng quan trọng đối với mọi người lao động. Đặc biệt, với những thay đổi trong quy định giảm trừ gia cảnh từ năm 2026, nhiều người băn khoăn lương bao nhiêu phải đóng thuế thu nhập cá nhân. Bài viết này sẽ phân tích chi tiết các quy định mới nhất và cách tính thuế TNCN để bạn có thể xác định chính xác nghĩa vụ của mình.
Xác định mức lương phải đóng thuế thu nhập cá nhân năm 2026
Theo Luật Thuế thu nhập cá nhân và các quy định liên quan, cá nhân phải nộp thuế TNCN khi tổng thu nhập từ tiền lương, tiền công vượt quá các khoản được miễn thuế và các khoản giảm trừ. Từ ngày 01/01/2026, Nghị quyết 110/2025/UBTVQH15 có hiệu lực, điều chỉnh mức giảm trừ gia cảnh như sau:
- Giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Do đó, để xác định lương bao nhiêu phải đóng thuế thu nhập cá nhân 2026, bạn cần dựa vào tổng thu nhập và số lượng người phụ thuộc mà bạn có.
Thu nhập nào được miễn thuế TNCN?
Không phải mọi khoản thu nhập đều chịu thuế TNCN. Một số khoản thu nhập từ tiền lương, tiền công được miễn thuế bao gồm:
- Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định pháp luật.
- Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc hãng tàu Việt Nam có hoạt động vận tải quốc tế.
Các khoản giảm trừ khác
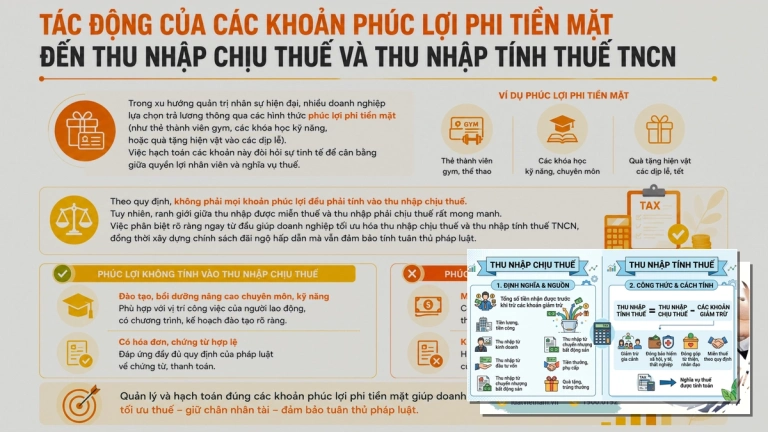
Ngoài giảm trừ gia cảnh, người nộp thuế còn được trừ các khoản đóng bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo theo quy định. Các khoản thu nhập không tính thuế TNCN như một số khoản phụ cấp, trợ cấp, tiền ăn trưa cũng được loại trừ khỏi thu nhập chịu thuế.
Công thức tính thuế thu nhập cá nhân chi tiết
Để tính toán mức đóng thuế thu nhập cá nhân, bạn cần thực hiện theo các bước sau, dựa trên công thức:
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế TNCN - Các khoản giảm trừ.
- Thu nhập chịu thuế TNCN = Tổng thu nhập - Các khoản thu nhập được miễn thuế.
Quy trình tính toán cụ thể:
- Bước 1: Tính tổng thu nhập chịu thuế: Cộng tất cả các khoản thu nhập từ tiền lương, tiền công mà bạn nhận được.
- Bước 2: Xác định các khoản thu nhập được miễn thuế: Loại bỏ các khoản thu nhập đã được quy định là miễn thuế TNCN.
- Bước 3: Tính tổng các khoản giảm trừ: Bao gồm giảm trừ cho bản thân, giảm trừ cho người phụ thuộc và các khoản đóng bảo hiểm, đóng góp khác.
- Bước 4: Tính thu nhập tính thuế: Lấy kết quả Bước 2 trừ đi kết quả Bước 3.
- Bước 5: Tính thuế TNCN phải nộp: Lấy kết quả Bước 4 nhân với thuế suất lũy tiến tương ứng.
Biểu thuế lũy tiến từng phần
Thuế suất thuế TNCN đối với thu nhập từ tiền lương, tiền công áp dụng theo biểu thuế lũy tiến từng phần như sau:
| Bậc thuế | Thu nhập tính thuế (triệu đồng/năm) | Thuế suất (%) |
|---|---|---|
| 1 | Đến 60 | 5 |
| 2 | Trên 60 đến 120 | 10 |
| 3 | Trên 120 đến 210 | 15 |
| 4 | Trên 210 đến 360 | 20 |
| 5 | Trên 360 đến 620 | 25 |
| 6 | Trên 620 đến 960 | 30 |
| 7 | Trên 960 | 35 |
Mức lương cụ thể phải đóng thuế thu nhập cá nhân 2026
Dựa trên các quy định và công thức tính thuế, chúng ta có thể tham khảo một số mức lương cụ thể mà người lao động phải đóng thuế thu nhập cá nhân tương ứng với số lượng người phụ thuộc.
| Số người phụ thuộc | Mức lương chịu thuế TNCN/tháng (tạm tính) | Mức lương phải đóng thuế TNCN/tháng (tạm tính) |
|---|---|---|
| 0 | Trên 15,5 triệu đồng | Trên 15,5 triệu đồng |
| 1 | Trên 21,7 triệu đồng (15,5 + 6,2) | Trên 21,7 triệu đồng |
| 2 | Trên 27,9 triệu đồng (15,5 + 2*6,2) | Trên 27,9 triệu đồng |
| 3 | Trên 34,1 triệu đồng (15,5 + 3*6,2) | Trên 34,1 triệu đồng |
| 4 | Trên 40,3 triệu đồng (15,5 + 4*6,2) | Trên 40,3 triệu đồng |
| 5 | Trên 46,8 triệu đồng (15,5 + 5*6,2) | Trên 46,8 triệu đồng |
| n | Trên 15,5 triệu + (n x 6,2 triệu đồng) | Trên 15,5 triệu + (n x 6,2 triệu đồng) |
Lưu ý quan trọng: Các mức lương này là thu nhập từ tiền lương, tiền công sau khi đã trừ các khoản bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo; thu nhập được miễn thuế thu nhập cá nhân; và các khoản thu nhập không tính thuế như một số khoản phụ cấp, trợ cấp, tiền ăn trưa, v.v.
Ai được xem là người phụ thuộc để giảm trừ gia cảnh?
Theo quy định tại Điều 10 Luật Thuế thu nhập cá nhân năm 2025, người phụ thuộc được hiểu là những người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
- Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động.
- Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm: con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Việc nắm vững các quy định về thuế thu nhập cá nhân, đặc biệt là các thay đổi trong năm 2026, sẽ giúp bạn chủ động trong việc quản lý tài chính cá nhân và đảm bảo tuân thủ đúng pháp luật.
Bình luận