Cách tính thuế đất phi nông nghiệp năm 2026: Hướng dẫn chi tiết
Nắm vững cách tính thuế đất phi nông nghiệp năm 2026 theo quy định mới nhất của Luật Đất đai. Bài viết cung cấp công thức, ví dụ minh họa và các lưu ý quan trọng

Mục lục
Khái niệm thuế sử dụng đất phi nông nghiệp
Thuế sử dụng đất phi nông nghiệp (Thuế SDĐPNN) là khoản thuế mà chủ sở hữu hoặc người sử dụng đất phải nộp cho Nhà nước khi sử dụng đất không phục vụ cho mục đích nông nghiệp. Các loại đất này bao gồm đất dùng cho mục đích thương mại, công nghiệp, dịch vụ, hoặc đất ở. Mức thuế được xác định dựa trên diện tích đất sử dụng và giá trị của đất theo quy định.
Quy định về thuế suất thuế sử dụng đất phi nông nghiệp
Theo quy định, thuế suất thuế sử dụng đất phi nông nghiệp được áp dụng như sau:
- Đất ở: Áp dụng theo biểu thuế lũy tiến từng phần. Cụ thể:
- Bậc 1 (Diện tích trong hạn mức): 0,03%
- Bậc 2 (Phần diện tích vượt không quá 3 lần hạn mức): 0,07%
- Bậc 3 (Phần diện tích vượt trên 3 lần hạn mức): 0,15%
- Đất ở nhà nhiều tầng, nhiều hộ ở, nhà chung cư (bao gồm cả tầng hầm) và công trình xây dựng dưới mặt đất: Áp dụng mức thuế suất 0,03%.
- Đất sản xuất, kinh doanh phi nông nghiệp, đất phi nông nghiệp sử dụng vào mục đích kinh doanh: Áp dụng mức thuế suất 0,03%.
- Đất sử dụng không đúng mục đích, đất chưa sử dụng theo quy định: Áp dụng mức thuế suất 0,15%.
- Đất của dự án đầu tư phân kỳ theo đăng ký: Áp dụng mức thuế suất 0,03%.
- Đất lấn, chiếm: Áp dụng mức thuế suất 0,2%.
Cách tính thuế sử dụng đất phi nông nghiệp chi tiết
Việc tính toán số thuế sử dụng đất phi nông nghiệp phải nộp sẽ dựa trên các yếu tố như diện tích đất, giá của 1m2 đất và thuế suất áp dụng. Công thức chung được quy định tại Thông tư 153/2011/TT-BTC và được điều chỉnh theo Luật Đất đai 2024 như sau:
1. Đối với diện tích đất ở, đất sản xuất kinh doanh, đất phi nông nghiệp sử dụng vào mục đích kinh doanh
Số thuế phải nộp (đồng) = Số thuế phát sinh (đồng) - Số thuế được miễn, giảm (nếu có) (đồng)
Trong đó, số tiền thuế phát sinh được xác định bằng công thức:
Số thuế phát sinh (đồng) = Diện tích đất tính thuế (m2) x Giá của 1m2 đất (đồng/m2) x Thuế suất (%)
2. Đối với đất ở nhà nhiều tầng, nhà chung cư và công trình xây dựng dưới mặt đất
Số thuế phải nộp = Số thuế phát sinh - Số thuế được miễn, giảm (nếu có)
Số thuế phát sinh được tính như sau:
Số thuế phát sinh = Diện tích nhà của từng tổ chức, hộ gia đình, cá nhân x Hệ số phân bổ x Giá của 1m2 đất tương ứng x Thuế suất
Trường hợp chỉ có công trình xây dựng dưới mặt đất, công thức tính như sau:
Số thuế phát sinh = Diện tích sử dụng công trình của tổ chức, hộ gia đình, cá nhân x Hệ số phân bổ x Giá của 1m2 đất tương ứng x Thuế suất
3. Đối với đất phi nông nghiệp sử dụng vào mục đích kinh doanh không xác định được diện tích sử dụng
Nếu không thể xác định rõ diện tích đất sử dụng vào mục đích kinh doanh, cách tính sẽ dựa trên doanh thu:
Số thuế phát sinh = Diện tích đất sử dụng vào kinh doanh (m2) x Giá của 1m2 đất (đồng) x Thuế suất (%)
Trong đó:
Diện tích đất sử dụng vào kinh doanh (m2) = Tổng diện tích đất sử dụng x (Doanh thu hoạt động kinh doanh : Tổng doanh thu cả năm)
Các yếu tố cấu thành nên giá tính thuế
Để thực hiện cách tính thuế sử dụng đất phi nông nghiệp, cần xác định rõ các yếu tố sau:
- Giá tính thuế đối với đất: Được xác định bằng công thức: Diện tích đất tính thuế x Giá của 1m2 đất.
- Diện tích đất tính thuế: Là diện tích đất thực tế đang sử dụng. Trường hợp có quyền sử dụng nhiều thửa đất ở, diện tích đất tính thuế là tổng diện tích của tất cả các thửa đất đó.
- Giá của 1m2 đất: Theo quy định mới từ Luật Đất đai 2024, đây là giá đất theo bảng giá đất do Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương quy định và được ổn định theo chu kỳ 5 năm.
Ví dụ minh họa cách tính thuế đất phi nông nghiệp
Để hiểu rõ hơn về cách tính thuế sử dụng đất phi nông nghiệp, chúng ta hãy xem xét một ví dụ cụ thể:
Giả sử Ông An có 200 m2 đất ở tại Hà Nội. Theo quy định của thành phố, hạn mức giao đất ở là 150 m2 và giá 1m2 đất là 20 triệu đồng. Thuế suất cho diện tích trong hạn mức là 0,03% và diện tích vượt hạn mức là 0,07%.
- Diện tích trong hạn mức: 150 m2.
- Diện tích vượt hạn mức: 200 m2 - 150 m2 = 50 m2.
- Thuế phát sinh trên diện tích trong hạn mức: 150 m2 x 20.000.000 đồng/m2 x 0,03% = 900.000 đồng.
- Thuế phát sinh trên diện tích vượt hạn mức: 50 m2 x 20.000.000 đồng/m2 x 0,07% = 700.000 đồng.
- Tổng số thuế phải nộp (nếu không có miễn giảm): 900.000 + 700.000 = 1.600.000 đồng.
Ví dụ này minh họa cách tính thuế sử dụng đất phi nông nghiệp 2026, bao gồm cả phần diện tích đất ở vượt hạn mức, giúp bạn hình dung rõ hơn về nghĩa vụ tài chính của mình.
Ai là người nộp thuế sử dụng đất phi nông nghiệp?
Người nộp thuế sử dụng đất phi nông nghiệp bao gồm các đối tượng sau:
- Tổ chức, hộ gia đình, cá nhân, bao gồm cả người Việt Nam định cư ở nước ngoài, người có quốc tịch Việt Nam đang sở hữu hoặc có quyền sử dụng đất theo quy định của pháp luật về đất đai.
- Đối với đất do cơ sở tôn giáo sử dụng, người nộp thuế là tổ chức được Nhà nước giao đất hoặc công nhận quyền sử dụng đất.
- Đối với đất lấn, chiếm, người có hành vi lấn, chiếm đất là người nộp thuế.
Mẫu tờ khai thuế sử dụng đất phi nông nghiệp
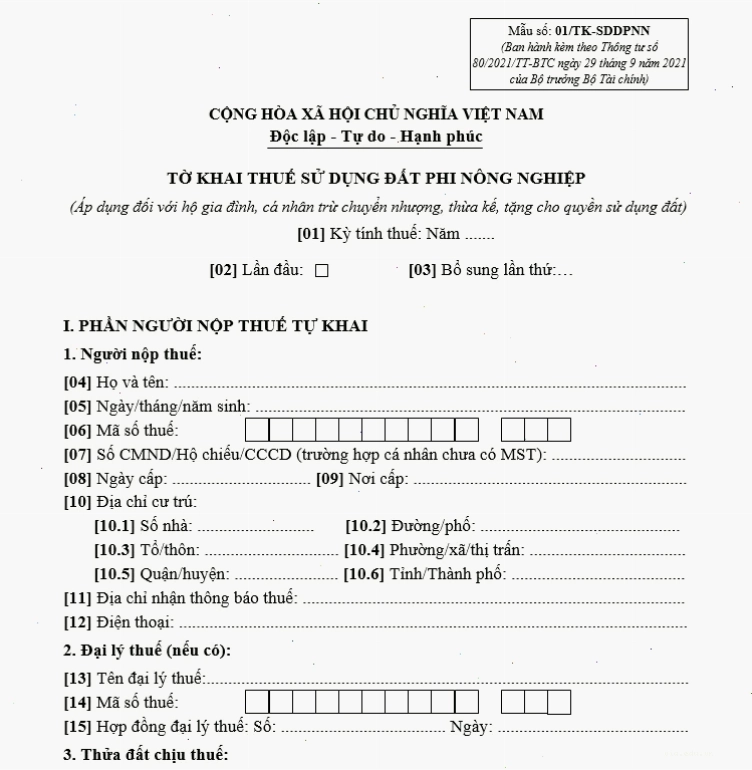
Để thực hiện nghĩa vụ thuế, người nộp thuế cần lập và nộp Tờ khai thuế sử dụng đất phi nông nghiệp theo mẫu quy định của Bộ Tài chính. Hiện nay, mẫu tờ khai thuế mới nhất sẽ tuân thủ theo các quy định hiện hành và các văn bản hướng dẫn thi hành Luật Đất đai 2024. Bạn có thể tham khảo các mẫu tờ khai thuế PNN trên các trang thông tin chính thức của cơ quan thuế hoặc các trang pháp luật uy tín.
Hạch toán thuế sử dụng đất phi nông nghiệp
Việc hạch toán thuế sử dụng đất phi nông nghiệp cần được thực hiện đúng nguyên tắc kế toán. Đối với các doanh nghiệp, khoản thuế này thường được ghi nhận vào chi phí sản xuất, kinh doanh hoặc chi phí quản lý doanh nghiệp, tùy thuộc vào mục đích sử dụng đất. Kế toán cần theo dõi chặt chẽ các khoản đã nộp và các khoản thuế phát sinh để đảm bảo tính chính xác trong báo cáo tài chính.

Việc nắm vững cách tính thuế đất phi nông nghiệp năm 2026, đặc biệt là những thay đổi theo Luật Đất đai 2024, là điều cần thiết để đảm bảo tuân thủ pháp luật và thực hiện nghĩa vụ tài chính một cách chính xác. Hãy luôn cập nhật các quy định mới nhất để không bỏ lỡ bất kỳ thông tin quan trọng nào liên quan đến thuế đất phi nông nghiệp.
Bình luận