Điều Kiện Ủy Quyền Quyết Toán Thuế TNCN Năm 2026: Hướng Dẫn Chi Tiết
Tìm hiểu chi tiết điều kiện ủy quyền quyết toán thuế TNCN năm 2026, các trường hợp áp dụng và quy trình thực hiện. Đảm bảo tuân thủ quy định mới nhất

Mục lục
Việc quyết toán thuế thu nhập cá nhân (TNCN) là một nghĩa vụ quan trọng đối với mỗi cá nhân có thu nhập chịu thuế. Trong nhiều trường hợp, người lao động có thể ủy quyền cho tổ chức, doanh nghiệp nơi mình làm việc thực hiện quyết toán thay. Tuy nhiên, không phải ai cũng đủ điều kiện để ủy quyền. Bài viết này sẽ đi sâu vào phân tích điều kiện ủy quyền quyết toán thuế TNCN năm 2026 một cách chi tiết, giúp bạn nắm rõ quy định và tránh sai sót.
Tổng quan về ủy quyền quyết toán thuế TNCN
Ủy quyền quyết toán thuế TNCN là một quy trình cho phép cá nhân chuyển giao nghĩa vụ tự quyết toán thuế của mình cho tổ chức, doanh nghiệp chi trả thu nhập. Điều này giúp giảm bớt thủ tục hành chính cho người lao động, đặc biệt là những người có thu nhập ổn định tại một nơi.
Năm 2026, các quy định về thuế TNCN tiếp tục được cập nhật để phù hợp với tình hình kinh tế và đảm bảo tính công bằng. Việc hiểu rõ điều kiện ủy quyền quyết toán thuế TNCN mới nhất là vô cùng cần thiết.
Cập nhật điều kiện ủy quyền quyết toán thuế TNCN 2026
Theo quy định hiện hành và các cập nhật dự kiến cho năm 2026, cá nhân được phép ủy quyền quyết toán thuế TNCN khi đáp ứng đồng thời các điều kiện sau:
- Điều kiện về hợp đồng lao động: Cá nhân phải là người cư trú, có thu nhập từ tiền lương, tiền công và đã ký hợp đồng lao động từ 03 tháng trở lên tại một tổ chức, doanh nghiệp.
- Điều kiện về thời điểm làm việc: Cá nhân đó phải thực tế đang làm việc tại nơi thực hiện ủy quyền quyết toán vào thời điểm tổ chức, doanh nghiệp tiến hành quyết toán thuế. Quy định này bao gồm cả trường hợp cá nhân làm việc chưa đủ 12 tháng trong năm dương lịch tại nơi đó.
Ngoài ra, có những trường hợp đặc biệt được xem xét ủy quyền:
- Trường hợp điều chuyển nội bộ: Nếu cá nhân được điều chuyển từ tổ chức cũ sang tổ chức mới do sáp nhập, hợp nhất, chia, tách, hoặc chuyển đổi loại hình doanh nghiệp, họ vẫn có thể ủy quyền cho tổ chức mới.
Các trường hợp KHÔNG được ủy quyền quyết toán thuế TNCN
Bên cạnh các trường hợp đủ điều kiện, có những tình huống mà cá nhân KHÔNG được phép ủy quyền quyết toán thuế TNCN. Việc nắm vững các trường hợp này giúp tránh những sai sót không đáng có:
- Không ký hợp đồng lao động từ 03 tháng: Cá nhân chỉ ký hợp đồng lao động dưới 03 tháng.
- Không ký hợp đồng lao động: Cá nhân làm việc theo các loại hợp đồng khác như hợp đồng thử việc, hợp đồng khoán việc, hợp đồng dịch vụ, hợp đồng cộng tác viên, hợp đồng học nghề, hoặc hợp đồng đào tạo...
- Làm việc tại nhiều nơi: Cá nhân ký hợp đồng lao động từ 03 tháng trở lên tại nhiều tổ chức, doanh nghiệp khác nhau trong cùng năm tính thuế.
- Đã nghỉ việc: Cá nhân đã nghỉ việc tại tổ chức, doanh nghiệp vào thời điểm doanh nghiệp thực hiện quyết toán thuế TNCN.
Đặc biệt lưu ý về thu nhập vãng lai:
- Trong năm tính thuế, nếu người lao động có thêm thu nhập vãng lai (từ hợp đồng lao động dưới 3 tháng hoặc không ký hợp đồng lao động) tại một nơi khác, họ phải đáp ứng điều kiện về thu nhập vãng lai.
- Thu nhập vãng lai bình quân tháng không quá 10.000.000đ và đã được đơn vị trả thu nhập khấu trừ đủ thuế 10% mà không yêu cầu quyết toán thuế đối với phần thu nhập này.
Hướng dẫn tải mẫu hồ sơ quyết toán thuế TNCN 2026
Việc chuẩn bị hồ sơ đầy đủ và chính xác là bước quan trọng để hoàn tất nghĩa vụ thuế. Dưới đây là hướng dẫn chung về hồ sơ quyết toán thuế TNCN mà bạn có thể tham khảo và tải về các mẫu biểu mới nhất:
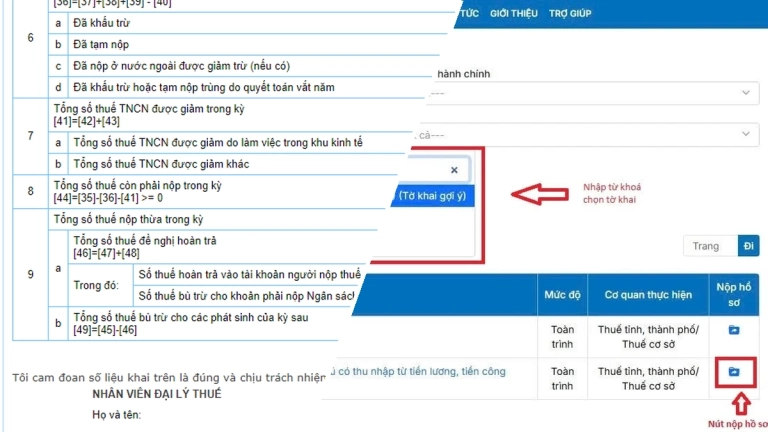
- Tờ khai quyết toán thuế TNCN: Mẫu số 02/QTT-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC.
- Bản sao (không yêu cầu chứng thực) các chứng từ chứng minh số thuế đã khấu trừ, tạm nộp trong năm; các khoản bảo hiểm đã đóng (nếu có); các khoản đóng góp từ thiện, nhân đạo, khuyến học (nếu có).
- Giấy ủy quyền (nếu có): Nếu thực hiện ủy quyền quyết toán thuế.
Bạn có thể tìm kiếm và tải các mẫu biểu này từ các trang thông tin chính thức của Tổng cục Thuế hoặc các website uy tín về kế toán, thuế.

Lưu ý quan trọng khi thực hiện ủy quyền quyết toán thuế
Sau khi đã ủy quyền quyết toán thuế TNCN, nếu có phát sinh tình huống mà cá nhân thuộc diện phải trực tiếp quyết toán thuế với cơ quan thuế, cần lưu ý:
- Tổ chức trả thu nhập: Không thực hiện điều chỉnh lại quyết toán thuế TNCN của tổ chức.
- Cấp chứng từ khấu trừ: Tổ chức chỉ cấp chứng từ khấu trừ thuế cho cá nhân theo đúng số thuế đã quyết toán thay.
- Ghi chú trên chứng từ: Trên chứng từ khấu trừ thuế, cần ghi rõ vào góc dưới bên trái nội dung: "Công ty ... đã quyết toán thuế TNCN thay cho Ông/Bà .... (theo ủy quyền)".
Việc nắm vững điều kiện ủy quyền quyết toán thuế TNCN cho công ty và các quy định liên quan sẽ giúp quy trình quyết toán thuế của bạn diễn ra thuận lợi, chính xác.
Đúc kết về quyết toán thuế TNCN
Việc hiểu rõ điều kiện ủy quyền quyết toán thuế TNCN 2025 và các quy định cập nhật cho năm 2026 là vô cùng quan trọng để đảm bảo tuân thủ pháp luật thuế. Cá nhân cần xem xét kỹ lưỡng tình hình thu nhập và hợp đồng lao động của mình để xác định có đủ điều kiện ủy quyền hay không. Nếu bạn thuộc trường hợp phải tự quyết toán, hãy chuẩn bị đầy đủ hồ sơ và thực hiện đúng thời hạn quy định. Trường hợp có bất kỳ thắc mắc nào, đừng ngần ngại liên hệ với các chuyên gia tư vấn thuế hoặc bộ phận kế toán của doanh nghiệp bạn để được hỗ trợ kịp thời.
Bình luận