Chi Phí Thuế TNDN Hiện Hành 2026: Hướng Dẫn Chi Tiết Và Công Thức Tính Chuẩn
Nắm vững chi phí thuế TNDN hiện hành 2026 là chìa khóa để tối ưu hóa lợi nhuận và tuân thủ pháp luật. Tìm hiểu công thức tính, các khoản chi phí được trừ và cách hạch toán chuẩn xác ngay
Mục lục
Chi phí thuế thu nhập doanh nghiệp hiện hành: Tổng quan và tầm quan trọng
Thuế thu nhập doanh nghiệp (TNDN) là một nghĩa vụ tài chính thiết yếu mà mọi tổ chức kinh doanh tại Việt Nam cần đặc biệt quan tâm. Việc hiểu rõ và thực hiện đúng các quy định về thuế TNDN, đặc biệt là chi phí thuế TNDN hiện hành, không chỉ đảm bảo doanh nghiệp tuân thủ pháp luật mà còn là yếu tố then chốt để tối ưu hóa lợi nhuận và tránh những rủi ro tài chính không đáng có. Bài viết này sẽ cung cấp cái nhìn chuyên sâu về các khoản chi phí, công thức tính, quy trình hạch toán cũng như các quy định pháp lý liên quan đến thuế TNDN trong năm 2026.
Điểm cốt lõi về chi phí thuế TNDN hiện hành:
- Chi phí thuế TNDN hiện hành được xác định dựa trên thu nhập chịu thuế theo quy định của pháp luật thuế, áp dụng trong kỳ kế toán hiện tại.
- Việc hạch toán chính xác giúp doanh nghiệp phản ánh đúng nghĩa vụ thuế phải nộp và tình hình tài chính.
- Tuân thủ quy định về các khoản chi phí được trừ và không được trừ là yếu tố quan trọng để xác định đúng thu nhập tính thuế.
Đối tượng nộp thuế thu nhập doanh nghiệp năm 2026
Theo quy định tại Điều 2 Luật Thuế thu nhập doanh nghiệp (sửa đổi), các đối tượng nộp thuế TNDN năm 2026 bao gồm:
- Doanh nghiệp Việt Nam: Chịu thuế trên toàn bộ thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam.
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam: Nộp thuế cho thu nhập phát sinh tại Việt Nam và phần liên quan đến hoạt động của cơ sở thường trú.
- Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam: Nộp thuế đối với thu nhập phát sinh tại Việt Nam, bao gồm cả các nền tảng số và thương mại điện tử.
- Các tổ chức khác: Bao gồm hợp tác xã, đơn vị sự nghiệp có hoạt động sản xuất kinh doanh, cũng thuộc đối tượng nộp thuế TNDN.
Việc xác định chính xác đối tượng nộp thuế là nền tảng quan trọng để doanh nghiệp tuân thủ đúng các quy định về thuế doanh nghiệp 2026.

Các loại chi phí thuế TNDN và cách xác định
Thuế TNDN được tính dựa trên thu nhập chịu thuế sau khi đã trừ đi các khoản chi phí được trừ. Việc phân loại và hạch toán đúng các khoản chi phí là vô cùng quan trọng.
Chi phí thuế TNDN hiện hành là gì?
Chi phí thuế TNDN hiện hành là tổng chi phí thuế thu nhập doanh nghiệp mà doanh nghiệp phải ghi nhận trong kỳ kế toán, dựa trên thu nhập chịu thuế của kỳ đó theo quy định của pháp luật thuế. Đây là khoản thuế thực tế sẽ được nộp cho ngân sách nhà nước trong kỳ.
Phân biệt chi phí thuế TNDN hiện hành và hoãn lại
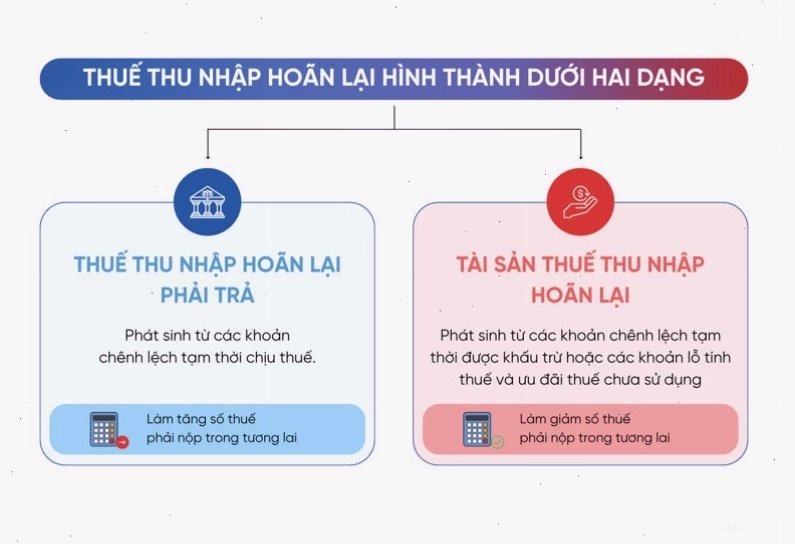
Ngoài chi phí thuế TNDN hiện hành, doanh nghiệp còn có thể phát sinh thuế TNDN hoãn lại. Thuế hoãn lại phản ánh chênh lệch tạm thời giữa giá trị ghi nhận trên báo cáo tài chính và cơ sở tính thuế của tài sản, nợ phải trả, làm phát sinh nghĩa vụ thuế phải trả hoặc lợi ích thuế trong tương lai.
Các khoản chi phí được trừ và không được trừ khi tính thuế TNDN
Để xác định đúng chi phí thuế TNDN hiện hành, doanh nghiệp cần tuân thủ chặt chẽ các quy định về các khoản chi phí được trừ và không được trừ. Theo quy định pháp luật hiện hành, các chi phí được trừ phải đáp ứng đủ các điều kiện sau:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật.
- Khoản chi nếu có hóa đơn mua hàng hóa, dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên (nếu là hóa đơn mua hàng hóa, dịch vụ) khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt.
Ngược lại, các khoản chi không được trừ bao gồm:
- Chi vượt mức khống chế theo quy định (ví dụ: chi phí quảng cáo, tiếp thị, khuyến mại, hoa hồng môi giới; chi phí hội nghị, tiếp khách; chi phí dịch vụ mua ngoài; chi phí tiền lương, thưởng, phúc lợi cho người lao động...).
- Các khoản chi không có đủ hóa đơn, chứng từ hợp pháp hoặc không đáp ứng các điều kiện theo quy định.
Chi phí thuế TNDN hiện hành cách tính sẽ dựa trên tổng thu nhập chịu thuế sau khi đã trừ đi các khoản chi phí đủ điều kiện được trừ.
Công thức tính thuế thu nhập doanh nghiệp 2026
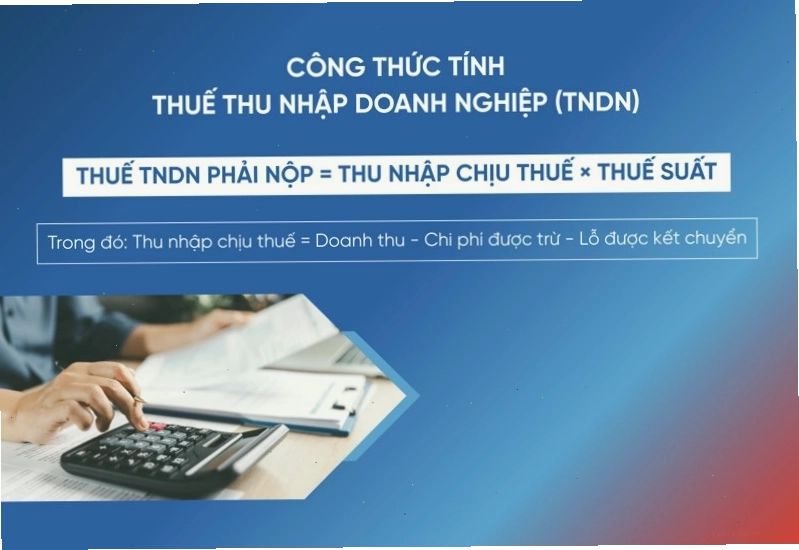
Chi phí thuế TNDN hiện hành công thức tính như sau:
Thu nhập chịu thuế = Doanh thu - Chi phí được trừ của hoạt động sản xuất, kinh doanh
Thuế TNDN phải nộp = Thu nhập chịu thuế x Thuế suất thuế TNDN

Các mức thuế suất thuế TNDN áp dụng năm 2026
Luật thuế TNDN 2025 và các văn bản hướng dẫn đã quy định nhiều mức thuế suất khác nhau, tùy thuộc vào quy mô, lĩnh vực hoạt động và địa bàn ưu đãi của doanh nghiệp:
- Thuế suất phổ thông: 20%.
- Thuế suất ưu đãi: Áp dụng cho các doanh nghiệp hoạt động trong các lĩnh vực, địa bàn ưu đãi theo quy định, có thể ở mức thấp hơn.
- Các quy định về thuế suất mới có thể bổ sung các mức thuế suất thấp hơn nhằm giảm gánh nặng thuế cho doanh nghiệp nhỏ có doanh thu trong năm ở mức thấp.

Lưu ý: OECD đang có những tranh luận về việc áp dụng mức thuế tiêu chuẩn 15% toàn cầu để chống chuyển giá. Tuy nhiên, tại Việt Nam, thuế suất phổ thông vẫn là 20%, đi kèm với các chính sách ưu đãi thuế theo từng địa bàn, lĩnh vực.
Quy trình hạch toán chi phí thuế TNDN hiện hành
Chi phí thuế TNDN hiện hành hạch toán cần được thực hiện cẩn trọng theo các bước sau:
- Xác định thu nhập chịu thuế trong kỳ: Bao gồm doanh thu và thu nhập khác trừ đi các khoản chi phí được trừ.
- Tính toán số thuế TNDN phải nộp theo thuế suất hiện hành.
- Ghi nhận chi phí thuế TNDN hiện hành: Sử dụng tài khoản 8211 - Chi phí thuế thu nhập doanh nghiệp hiện hành.
- Đối ứng với số thuế phải nộp: Sử dụng tài khoản 3334 - Thuế thu nhập doanh nghiệp.
Doanh nghiệp cần lưu giữ đầy đủ chứng từ, sổ sách kế toán để chứng minh cho các khoản thu nhập và chi phí đã hạch toán, đặc biệt là các chi phí liên quan đến thuế TNDN.

Vai trò và đóng góp của thuế TNDN
Thuế thu nhập doanh nghiệp đóng vai trò quan trọng trong việc:
- Góp phần ngân sách quốc gia: Tương tự các sắc thuế khác như GTGT, TNCN, TTĐB, thuế TNDN là nguồn thu ổn định, thiết yếu cho ngân sách nhà nước, đảm bảo an ninh, quốc phòng, an sinh xã hội.
- Tăng cường quản lý nội bộ: Yêu cầu hạch toán doanh thu, chi phí giúp doanh nghiệp hoàn thiện hệ thống sổ sách, hồ sơ, từ đó nâng cao năng lực quản lý nội bộ và sẵn sàng khi có tranh chấp về thuế.
Bên cạnh đó, thuế TNDN hoãn lại cũng giúp phản ánh bức tranh tài chính đầy đủ hơn về nghĩa vụ thuế tiềm tàng của doanh nghiệp trong tương lai.

Lời khuyên từ chuyên gia
Để đảm bảo việc kê khai và nộp thuế TNDN được thực hiện chính xác, doanh nghiệp nên:
- Thường xuyên cập nhật các quy định mới nhất về luật thuế TNDN và các văn bản hướng dẫn thi hành.
- Xây dựng và duy trì hệ thống kế toán minh bạch, đầy đủ chứng từ, hóa đơn hợp pháp.
- Tham vấn ý kiến của các chuyên gia tư vấn thuế khi gặp các vấn đề phức tạp hoặc có sự thay đổi lớn trong quy định.
- Xem xét các giải pháp công nghệ hỗ trợ kê khai và nộp thuế trực tuyến để tiết kiệm thời gian và giảm thiểu sai sót.
Việc tuân thủ nghiêm ngặt các quy định về chi phí thuế TNDN hiện hành không chỉ giúp doanh nghiệp tránh được các khoản phạt, truy thu thuế mà còn xây dựng được uy tín và sự minh bạch trong hoạt động kinh doanh.


Bình luận