Các Khoản Phụ Cấp Không Tính Thuế TNCN Năm 2026 Theo Quy Định Mới
Tìm hiểu chi tiết về các khoản phụ cấp không tính thuế TNCN năm 2026 theo Luật Thuế thu nhập cá nhân mới nhất. Đảm bảo tuân thủ quy định và tối ưu quyền lợi
Năm 2026 mang đến những thay đổi quan trọng trong chính sách thuế thu nhập cá nhân (TNCN), đặc biệt là các quy định về các khoản phụ cấp không tính thuế TNCN. Việc nắm vững những quy định này không chỉ giúp người lao động đảm bảo quyền lợi mà còn hỗ trợ doanh nghiệp thực hiện nghĩa vụ kê khai chính xác, tránh sai sót có thể dẫn đến phạt. ## Tổng quan về các khoản phụ cấp không tính thuế TNCN Theo quy định hiện hành, không phải mọi khoản phụ cấp mà người lao động nhận được đều phải chịu thuế TNCN. Luật Thuế thu nhập cá nhân đã có những quy định cụ thể để xác định rõ đâu là thu nhập chịu thuế và đâu là thu nhập được miễn trừ. Việc này nhằm đảm bảo tính công bằng và khuyến khích người lao động. ### Các khoản thu nhập từ tiền lương, tiền công được miễn thuế TNCN Dựa trên Luật Thuế thu nhập cá nhân sửa đổi năm 2025, có hiệu lực từ năm 2026, một số khoản thu nhập từ tiền lương và tiền công sẽ được miễn thuế TNCN. Điều này bao gồm tiền lương làm việc vào ban đêm hoặc ngoài giờ hành chính, các khoản phụ cấp và trợ cấp theo quy định của pháp luật về ưu đãi người có công, phụ cấp quốc phòng, an ninh, cũng như các khoản chi khác phục vụ cho công việc. ### Phụ cấp, trợ cấp theo quy định của pháp luật Luật Thuế thu nhập cá nhân 2025, cụ thể tại điểm c khoản 2 Điều 3, đã liệt kê rõ ràng các khoản phụ cấp, trợ cấp không phải tính vào thu nhập chịu thuế TNCN:
Phụ cấp, trợ cấp theo quy định về ưu đãi người có công với cách mạng.
Phụ cấp dành cho lực lượng quốc phòng, an ninh.
Phụ cấp độc hại, nguy hiểm đối với những ngành nghề hoặc công việc tiềm ẩn rủi ro.
Phụ cấp thu hút, phụ cấp khu vực theo quy định pháp luật.
Phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam hoạt động ở nước ngoài chi trả.
Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội.
Các khoản trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.
Việc phân loại rõ ràng các khoản phụ cấp giúp người lao động và doanh nghiệp thực hiện kê khai chính xác. ## Các khoản chi được miễn thuế TNCN khác Ngoài các khoản phụ cấp và trợ cấp đã nêu, còn có một số khoản chi khác cũng được miễn thuế TNCN:
Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục phục vụ công việc của cá nhân, nếu vượt mức quy định của cơ quan có thẩm quyền hoặc quy chế của tổ chức. Đối với người lao động làm việc trong các doanh nghiệp, mức khoán chi này phải phù hợp với việc xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp.
Các khoản chi theo quy chế của công ty, doanh nghiệp, miễn là chúng có hóa đơn, chứng từ hợp pháp và phục vụ trực tiếp cho hoạt động sản xuất, kinh doanh của doanh nghiệp.
## Phân biệt phụ cấp và thu nhập chịu thuế Điều quan trọng là phải phân biệt rõ ràng giữa các khoản phụ cấp được miễn thuế và thu nhập từ tiền lương, tiền công phải chịu thuế. Mọi khoản thu nhập, phụ cấp không thuộc danh mục miễn thuế theo quy định đều sẽ bị tính thuế TNCN. Các chuyên gia kế toán tại Thiên Ưng sẵn sàng tư vấn mọi vấn đề liên quan đến thuế TNCN. ### Bảng tổng hợp các khoản phụ cấp không tính thuế TNCN Để minh bạch hóa thông tin, dưới đây là bảng tổng hợp các khoản phụ cấp chính không bị tính thuế TNCN theo quy định mới:
STT
Khoản phụ cấp/trợ cấp
Căn cứ pháp lý
1
Phụ cấp, trợ cấp ưu đãi người có công
Điểm c Khoản 2 Điều 3 Luật TNCN 2025
2
Phụ cấp quốc phòng, an ninh
Điểm c Khoản 2 Điều 3 Luật TNCN 2025
3
Phụ cấp độc hại, nguy hiểm
Điểm c Khoản 2 Điều 3 Luật TNCN 2025
4
Phụ cấp thu hút, phụ cấp khu vực
Điểm c Khoản 2 Điều 3 Luật TNCN 2025
5
Phụ cấp, trợ cấp, sinh hoạt phí từ cơ quan NN ở nước ngoài
Điểm c Khoản 2 Điều 3 Luật TNCN 2025
6
Trợ cấp bảo hiểm xã hội (ốm đau, thai sản, tai nạn lao động...)
Điểm c Khoản 2 Điều 3 Luật TNCN 2025
7
Trợ cấp thôi việc, mất việc làm
Điểm c Khoản 2 Điều 3 Luật TNCN 2025
8
Trợ cấp bảo trợ xã hội và các khoản khác do CP quy định
Điểm c Khoản 2 Điều 3 Luật TNCN 2025
## Lưu ý về các khoản phụ cấp không tính thuế TNCN và BHXH 2026 Các quy định về thuế TNCN và Bảo hiểm xã hội (BHXH) có những điểm giao thoa nhưng cũng có những điểm khác biệt. Điều quan trọng là người lao động cần hiểu rõ từng khoản mục để kê khai đúng. Các khoản phụ cấp được miễn thuế TNCN chưa chắc đã được miễn hoàn toàn với các quy định về BHXH. Do đó, cần tham khảo kỹ lưỡng các văn bản pháp luật liên quan. ## Lời khuyên từ chuyên gia Để đảm bảo tuân thủ pháp luật thuế và tối ưu hóa quyền lợi của mình, người lao động nên thường xuyên cập nhật các quy định mới về thuế TNCN. Đối với các doanh nghiệp, việc tham vấn ý kiến chuyên gia tư vấn thuế hoặc sử dụng dịch vụ kế toán chuyên nghiệp như Kế Toán Thiên Ưng là vô cùng cần thiết để đảm bảo quy trình kê khai và quyết toán thuế diễn ra chính xác, hiệu quả. Hãy liên hệ ngay với chúng tôi để được hỗ trợ tận tình! Hiểu rõ cách quy đổi thu nhập giúp bạn tính toán thuế TNCN chính xác.Tham gia các khóa học kế toán thực tế để nắm vững nghiệp vụ và các quy định về thuế.
Giải đáp chi tiết phụ cấp trách nhiệm có tính thuế TNCN không. Tìm hiểu đối tượng được hưởng, quy định và các khoản phụ cấp được miễn thuế theo quy định mới nhấ...
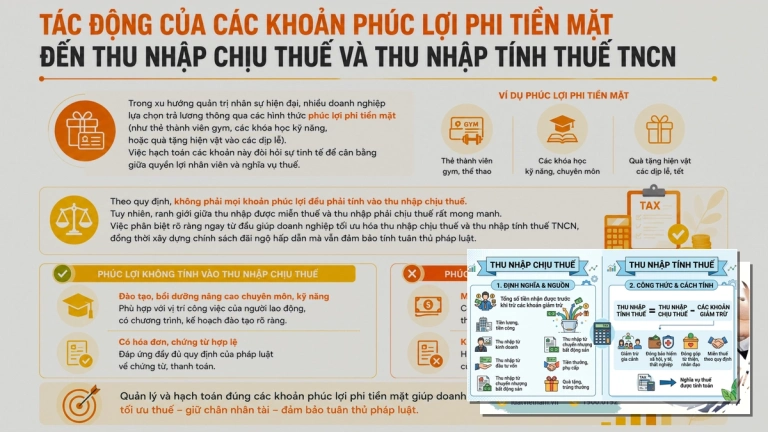
Tìm hiểu sự khác biệt cốt lõi giữa thu nhập chịu thuế và thu nhập tính thuế TNCN. Nắm vững kiến thức để kê khai thuế chính xác, tránh sai sót. Đọc ngay!





Bình luận