Phụ cấp trách nhiệm có tính thuế TNCN không năm 2026?
Giải đáp chi tiết phụ cấp trách nhiệm có tính thuế TNCN không. Tìm hiểu đối tượng được hưởng, quy định và các khoản phụ cấp được miễn thuế theo quy định mới nhất

Mục lục
Phụ cấp trách nhiệm là một khoản thu nhập bổ sung quan trọng mà nhiều người lao động quan tâm. Tuy nhiên, vấn đề liệu khoản phụ cấp này có phải chịu thuế thu nhập cá nhân (TNCN) hay không vẫn là câu hỏi được đặt ra thường xuyên. Bài viết này sẽ phân tích chi tiết dựa trên các quy định pháp luật hiện hành để làm rõ vấn đề này.
Phụ cấp trách nhiệm là gì và mục đích của nó
Phụ cấp trách nhiệm là khoản tiền mà người sử dụng lao động trả thêm cho người lao động nhằm ghi nhận và bù đắp cho những công việc hoặc vị trí đòi hỏi mức độ trách nhiệm cao hơn bình thường. Khoản phụ cấp này có thể bao gồm việc quản lý, giám sát, hoặc đảm bảo kết quả công việc của một tập thể hoặc một dự án quan trọng. Mục đích chính là khuyến khích, động viên người lao động hoàn thành tốt nhiệm vụ, đồng thời là một hình thức ghi nhận đóng góp của họ.
Quy định về các khoản phụ cấp chịu thuế TNCN
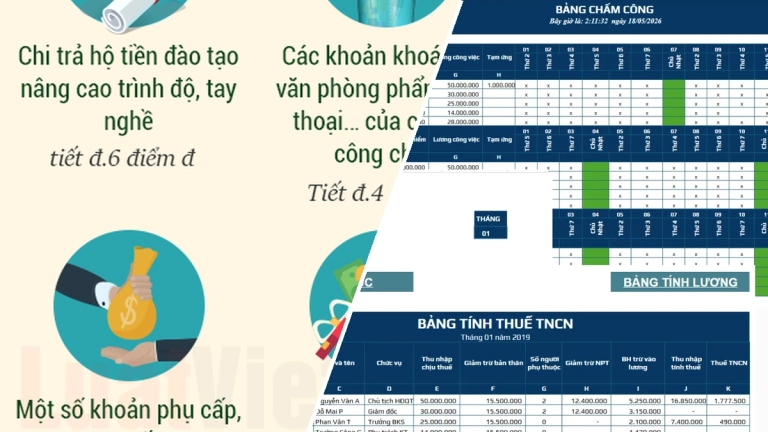
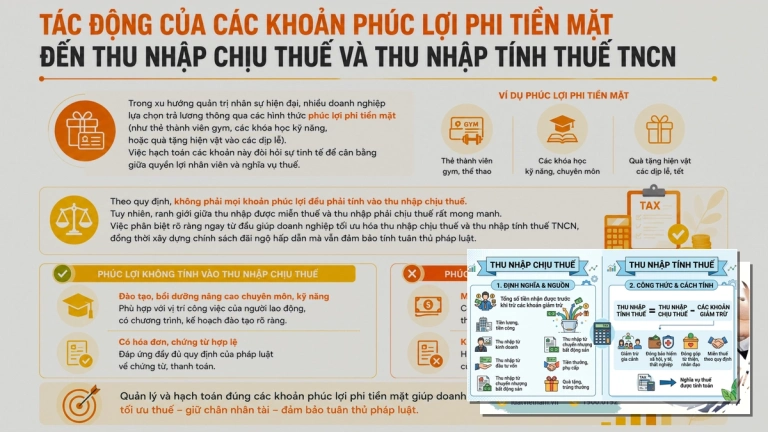
Căn cứ theo Điều 2 Thông tư 111/2013/TT-BTC, được sửa đổi bởi khoản 1 Điều 11 Thông tư 92/2015/TT-BTC, các khoản thu nhập từ tiền lương và tiền công chịu thuế TNCN bao gồm cả các khoản phụ cấp, trợ cấp. Tuy nhiên, có những trường hợp ngoại lệ được quy định rõ ràng là không chịu thuế. Dưới đây là các khoản phụ cấp, trợ cấp được miễn thuế TNCN:
- Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo quy định của pháp luật về ưu đãi người có công.
- Trợ cấp hàng tháng, trợ cấp một lần đối với các đối tượng tham gia kháng chiến, bảo vệ tổ quốc, làm nhiệm vụ quốc tế, thanh niên xung phong đã hoàn thành nhiệm vụ.
- Phụ cấp quốc phòng, an ninh; các khoản trợ cấp đối với lực lượng vũ trang.
- Phụ cấp độc hại, nguy hiểm đối với những ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm.
- Phụ cấp thu hút, phụ cấp khu vực.
- Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, mức hưởng chế độ thai sản, mức hưởng dưỡng sức, phục hồi sức khoẻ sau thai sản, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, tiền tuất hàng tháng, trợ cấp thôi việc, trợ cấp mất việc làm, trợ cấp thất nghiệp và các khoản trợ cấp khác theo quy định của Bộ luật Lao động và Luật Bảo hiểm xã hội.
- Trợ cấp đối với các đối tượng được bảo trợ xã hội theo quy định của pháp luật.
- Phụ cấp phục vụ đối với lãnh đạo cấp cao.
- Trợ cấp một lần đối với cá nhân khi chuyển công tác đến vùng có điều kiện kinh tế xã hội đặc biệt khó khăn, hỗ trợ một lần đối với cán bộ công chức làm công tác về chủ quyền biển đảo theo quy định của pháp luật. Trợ cấp chuyển vùng một lần đối với người nước ngoài đến cư trú tại Việt Nam, người Việt Nam đi làm việc ở nước ngoài, người Việt Nam cư trú dài hạn ở nước ngoài về Việt Nam làm việc.
- Phụ cấp đối với nhân viên y tế thôn, bản.
- Phụ cấp đặc thù ngành nghề.
Như vậy, nếu phụ cấp trách nhiệm không thuộc danh mục các khoản được miễn thuế nêu trên, nó sẽ được coi là thu nhập chịu thuế TNCN.

Đối tượng nào được hưởng phụ cấp trách nhiệm
Việc xác định đối tượng hưởng phụ cấp trách nhiệm có thể khác nhau tùy thuộc vào quy định của từng cơ quan, tổ chức hoặc doanh nghiệp. Tuy nhiên, dựa trên các văn bản quy phạm pháp luật, có thể khái quát một số trường hợp sau:
- Cán bộ, công chức, viên chức: Các đối tượng này có thể được hưởng phụ cấp trách nhiệm công việc dựa trên các thông tư hướng dẫn cụ thể của Bộ Nội vụ hoặc các bộ, ngành liên quan. Ví dụ, theo Thông tư 05/2005/TT-BNV, các chức danh như Trạm trưởng, Trại trưởng hoặc lái xe phục vụ chức danh cấp cao có thể được hưởng phụ cấp trách nhiệm.
- Người lao động trong doanh nghiệp tư nhân: Phụ cấp trách nhiệm tại các doanh nghiệp tư nhân thường được quy định trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế lương thưởng của công ty. Các vị trí như trưởng phòng, tổ trưởng, đội trưởng, kế toán trưởng... thường là đối tượng được hưởng khoản phụ cấp này. Mức phụ cấp thường do doanh nghiệp tự quyết định dựa trên quy mô, ngành nghề và khả năng tài chính.
- Phụ cấp trách nhiệm nghề: Đối với những ngành nghề đặc thù có yêu cầu cao về chuyên môn và trách nhiệm, người lao động có thể được hưởng phụ cấp trách nhiệm nghề.
- Phụ cấp trách nhiệm cấp ủy: Đây là khoản phụ cấp dành cho cán bộ, đảng viên đảm nhiệm các chức vụ trong các cơ quan lãnh đạo của Đảng.
Quan trọng là, dù là đối tượng nào, việc xác định có được hưởng phụ cấp trách nhiệm hay không và mức hưởng cụ thể đều cần tuân theo quy định nội bộ của đơn vị hoặc quy định pháp luật áp dụng.
Phân loại các loại phụ cấp trách nhiệm khác
Ngoài phụ cấp trách nhiệm công việc chung, còn có các loại phụ cấp mang tính đặc thù, liên quan đến trách nhiệm hoặc điều kiện làm việc khác, ví dụ:
Phụ cấp theo khu vực
Đây là khoản phụ cấp nhằm bù đắp cho người lao động làm việc tại những vùng có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn. Khoản này thường được quy định rõ trong các văn bản pháp luật về chế độ đối với vùng miền.
Phụ cấp thâm niên vượt khung
Áp dụng cho cán bộ, công chức, viên chức đã đạt mức lương cao nhất trong ngạch hoặc trong chức danh nhưng vẫn tiếp tục làm việc và có đóng góp. Khoản này ghi nhận sự cống hiến lâu dài.
Phụ cấp lưu động
Dành cho những người thường xuyên phải di chuyển, làm việc ở nhiều địa điểm khác nhau hoặc có tính chất công việc phải đi lại nhiều.
Phụ cấp công tác
Khoản phụ cấp này có thể được chi trả cho người lao động khi thực hiện nhiệm vụ công tác tại một địa điểm hoặc dự án cụ thể trong một khoảng thời gian nhất định.
Phụ cấp ưu đãi nghề
Đây là khoản phụ cấp dành riêng cho những người làm việc trong các ngành, nghề có điều kiện lao động độc hại, nguy hiểm hoặc đặc thù, yêu cầu chuyên môn cao và chịu nhiều áp lực.
Việc xác định phụ cấp trách nhiệm có tính thuế TNCN không hay phụ cấp trách nhiệm nghề có tính thuế TNCN không, phụ cấp trách nhiệm cấp ủy có tính thuế TNCN không cần xem xét cụ thể từng loại phụ cấp dựa trên danh mục các khoản được miễn thuế.
FAQ về phụ cấp trách nhiệm và thuế TNCN
Phụ cấp trách nhiệm tiếng Anh là gì?
Phụ cấp trách nhiệm trong tiếng Anh thường được gọi là Responsibility allowance hoặc Hazard pay (nếu liên quan đến yếu tố nguy hiểm).
Các vị trí thường được hưởng phụ cấp trách nhiệm?
Các vị trí thường được hưởng phụ cấp trách nhiệm bao gồm: Trưởng phòng, Phó phòng, Tổ trưởng, Đội trưởng, Trưởng ca, Kế toán trưởng, Giám đốc dự án, cán bộ quản lý cấp cao, hoặc các vị trí yêu cầu quản lý, giám sát và chịu trách nhiệm lớn về công việc.
Phụ cấp trách nhiệm có tính thuế bảo hiểm không?
Thông thường, phụ cấp trách nhiệm sẽ được tính vào thu nhập chịu thuế TNCN. Đối với bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp (BHYT, BHXH, BHTN), khoản phụ cấp này cũng được tính vào tiền lương làm căn cứ đóng bảo hiểm theo quy định của Luật Bảo hiểm xã hội, trừ khi có quy định khác cho từng loại phụ cấp cụ thể hoặc theo quy chế của doanh nghiệp.
Phụ cấp trách nhiệm có tính thuế TNCN không?
Như đã phân tích ở trên, phụ cấp trách nhiệm nói chung có tính thuế TNCN, trừ các trường hợp đặc biệt được pháp luật quy định miễn thuế.

Kết luận và lời khuyên
Việc xác định rõ phụ cấp trách nhiệm có tính thuế TNCN hay không là vô cùng quan trọng để người lao động và người sử dụng lao động có thể thực hiện đúng nghĩa vụ thuế. Nhìn chung, đa số các khoản phụ cấp trách nhiệm sẽ thuộc diện chịu thuế, trừ những trường hợp được liệt kê cụ thể trong văn bản pháp luật. Các doanh nghiệp cần rà soát lại quy chế lương thưởng của mình để đảm bảo tuân thủ đúng quy định, đồng thời minh bạch thông tin với người lao động. Nếu có bất kỳ khoản phụ cấp nào bạn không chắc chắn về tính thuế, hãy tham khảo ý kiến của chuyên gia tư vấn thuế hoặc bộ phận nhân sự để có được thông tin chính xác nhất.
Bình luận