Cách tính thuế tiêu thụ đặc biệt theo Luật Thuế tiêu thụ đặc biệt 2025
Tìm hiểu chi tiết cách tính thuế tiêu thụ đặc biệt áp dụng cho các mặt hàng và dịch vụ đặc thù theo Luật Thuế tiêu thụ đặc biệt 2025. Cập nhật ngay để nắm vững quy định mới nhất!

Mục lục
1. Thuế tiêu thụ đặc biệt áp dụng cho những mặt hàng và dịch vụ nào?
Không giống như thuế giá trị gia tăng (VAT) áp dụng rộng rãi, thuế tiêu thụ đặc biệt (TTĐB) chỉ đánh vào một số nhóm hàng hóa, dịch vụ mang tính chất xa xỉ, ảnh hưởng đến sức khỏe, môi trường hoặc cần có sự điều tiết tiêu dùng. Theo quy định tại Điều 2 Luật Thuế tiêu thụ đặc biệt 2025, các đối tượng chịu thuế bao gồm:
1.1. Hàng hóa chịu thuế tiêu thụ đặc biệt
- Thuốc lá, xì gà.
- Rượu, bia.
- Xe có động cơ dưới 24 chỗ ngồi: bao gồm xe ô tô chở người, xe chở người bốn bánh có gắn động cơ, xe ô tô pick-up chở người hoặc chở hàng cabin kép, xe ô tô tải VAN có hai hàng ghế trở lên và vách ngăn cố định giữa khoang chở người và khoang chở hàng.
- Xe mô tô hai bánh, ba bánh có dung tích xi lanh trên 125 cm³.
- Máy bay, trực thăng, tàu lượn, du thuyền.
- Xăng các loại.
- Điều hòa nhiệt độ có công suất từ 24.000 BTU đến 90.000 BTU (trừ các loại dành riêng cho phương tiện vận tải).
- Bài lá.
- Vàng mã, hàng mã (không bao gồm đồ chơi trẻ em và đồ dùng dạy học).
- Nước giải khát có hàm lượng đường trên 5g/100mL.
Lưu ý, các hàng hóa này được hiểu là sản phẩm hoàn chỉnh, không bao gồm linh kiện để lắp ráp.
1.2. Dịch vụ chịu thuế tiêu thụ đặc biệt
- Kinh doanh vũ trường.
- Kinh doanh mát-xa (massage), ka-ra-ô-kê (karaoke).
- Kinh doanh ca-si-nô (casino), trò chơi điện tử có thưởng.
- Kinh doanh đặt cược.
- Kinh doanh gôn (golf).
- Kinh doanh xổ số.
2. Công thức tính thuế tiêu thụ đặc biệt
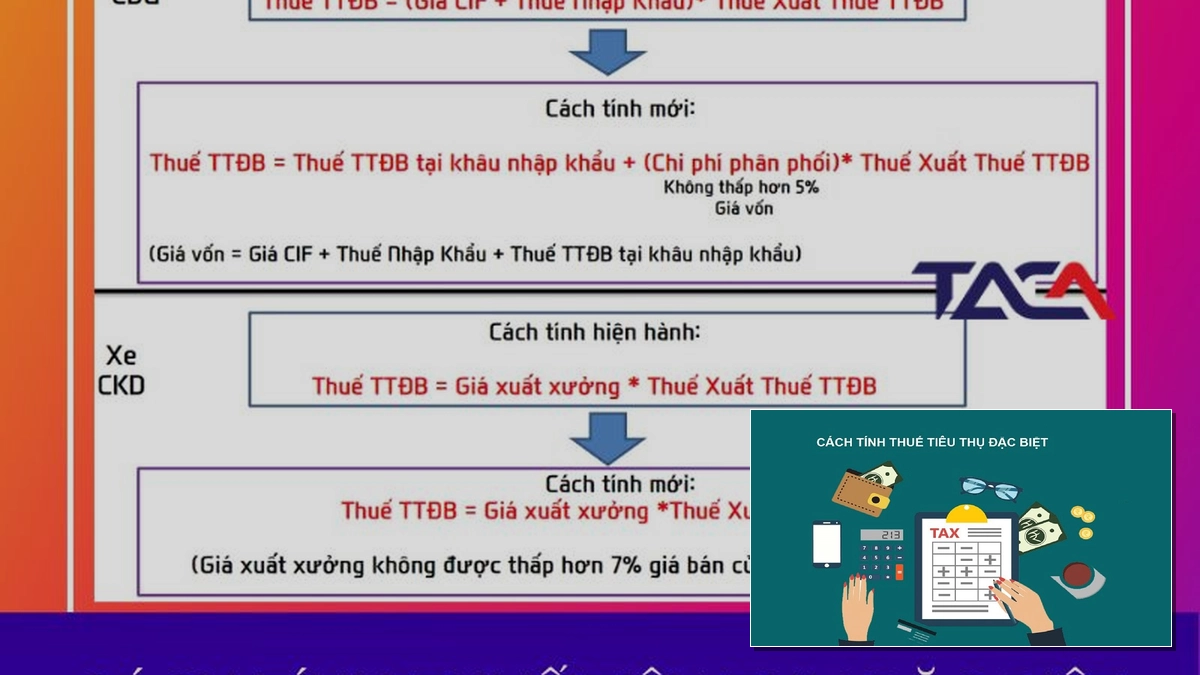
Việc xác định cách tính thuế tiêu thụ đặc biệt phụ thuộc vào từng loại hàng hóa, dịch vụ và khâu tính thuế (nhập khẩu hay bán ra trong nước). Về cơ bản, công thức tính thuế TTĐB như sau:
Thuế TTĐB phải nộp = Giá tính thuế TTĐB x Thuế suất TTĐB
Để áp dụng công thức này, chúng ta cần xác định rõ hai yếu tố: Giá tính thuế và Thuế suất.
2.1. Xác định giá tính thuế tiêu thụ đặc biệt
- Đối với hàng nhập khẩu: Giá tính thuế là giá nhập khẩu cộng với thuế nhập khẩu (nếu có) và cộng với thuế TTĐB.
- Đối với hàng hóa sản xuất, bán ra trong nước: Giá tính thuế là giá bán đã bao gồm thuế TTĐB, thuế bảo vệ môi trường (nếu có) và không bao gồm thuế GTGT. Đối với hàng hóa chịu thuế TTĐB tiêu thụ nội bộ, giá tính thuế là giá thành toàn bộ hoặc giá trị thực tế của sản phẩm.
- Đối với dịch vụ: Giá tính thuế là giá cung ứng dịch vụ đã bao gồm các loại thuế khác (nếu có) trừ thuế TTĐB và thuế GTGT.
Việc xác định cách tính thuế tiêu thụ đặc biệt của hộ kinh doanh cần tuân thủ các nguyên tắc tương tự, tùy thuộc vào loại hình sản xuất, kinh doanh.
2.2. Thuế suất thuế tiêu thụ đặc biệt
Thuế suất TTĐB được quy định chi tiết theo từng loại hàng hóa, dịch vụ và có thể thay đổi theo quy định của pháp luật từng thời kỳ. Ví dụ, cách tính thuế tiêu thụ đặc biệt ô tô sẽ áp dụng các mức thuế suất khác nhau tùy thuộc vào dung tích xi lanh và mục đích sử dụng.
Bảng ví dụ về một số thuế suất TTĐB (tham khảo):
| Hàng hóa, dịch vụ | Thuế suất |
|---|---|
| Thuốc lá | 75% |
| Rượu (có độ cồn trên 20 độ) | 65% |
| Xe ô tô chở người dưới 24 chỗ (tùy dung tích xi lanh) | từ 10% đến 150% |
| Xăng | 10% |
| Điều hòa nhiệt độ trên 24.000 BTU | 10% |
| Kinh doanh vũ trường | 20% |
| Kinh doanh golf | 5% |
Việc tham khảo bảng thuế suất là cần thiết để thực hiện đúng cách tính thuế tiêu thụ đặc biệt.

3. Các trường hợp được hoàn thuế tiêu thụ đặc biệt
Luật Thuế tiêu thụ đặc biệt 2025 cũng quy định rõ một số trường hợp người nộp thuế được hoàn thuế TTĐB, bao gồm:
- Thuế TTĐB đã nộp nhưng không có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật về thuế.
- Các trường hợp khác theo quy định của Chính phủ.
Thủ tục và hồ sơ hoàn thuế sẽ được thực hiện theo quy trình của cơ quan thuế. Việc nắm rõ cách tính thuế tiêu thụ đặc biệt sẽ giúp doanh nghiệp kê khai và thực hiện nghĩa vụ thuế một cách chính xác, tránh các sai sót không đáng có.
Nắm vững cách tính thuế tiêu thụ đặc biệt theo Luật Thuế tiêu thụ đặc biệt 2025 là điều kiện tiên quyết để doanh nghiệp hoạt động tuân thủ pháp luật và tối ưu hóa chi phí. Hãy cập nhật thường xuyên các quy định mới để đảm bảo tuân thủ đúng quy định pháp luật.

Bình luận