Công thức tính thuế VAT chuẩn xác năm 2026 và các quy định mới
Tìm hiểu chi tiết công thức tính thuế VAT xuôi, ngược và các quy định cập nhật theo Luật Thuế GTGT 2024. Áp dụng ngay để tối ưu hóa chi phí!

Mục lục
Thuế giá trị gia tăng (VAT) là gì?
Thuế giá trị gia tăng, hay còn gọi là VAT (Value Added Tax), là một loại thuế gián thu đánh vào giá trị tăng thêm của hàng hóa và dịch vụ qua từng khâu sản xuất, lưu thông cho đến khi đến tay người tiêu dùng cuối cùng. Điểm đặc biệt của thuế VAT là chỉ đánh vào phần giá trị mới được tạo ra, tránh đánh thuế trùng lặp. Người tiêu dùng cuối cùng là người chịu thuế, nhưng doanh nghiệp/tổ chức kinh doanh sẽ là đơn vị kê khai và nộp thuế cho Nhà nước.
Ai cần nộp thuế giá trị gia tăng?
Theo Luật Thuế GTGT 2024, các đối tượng sau đây bắt buộc phải nộp thuế VAT:
- Các tổ chức, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ tại Việt Nam.
- Các tổ chức, cá nhân nhập khẩu hàng hóa vào Việt Nam.
- Doanh nghiệp Việt Nam mua dịch vụ từ các tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam.
- Các nhà cung cấp nước ngoài có hoạt động thương mại điện tử, nền tảng số tại Việt Nam.
Phân loại hàng hóa, dịch vụ chịu và không chịu thuế VAT
Không phải tất cả hàng hóa, dịch vụ đều chịu thuế giá trị gia tăng. Dưới đây là phân loại chi tiết:
Hàng hóa, dịch vụ chịu thuế VAT
Theo quy định, mọi hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng tại Việt Nam đều phải chịu thuế VAT, trừ các trường hợp được miễn thuế theo quy định.
Hàng hóa, dịch vụ không chịu thuế VAT
Luật Thuế GTGT 2024 liệt kê 27 nhóm hàng hóa, dịch vụ được miễn thuế VAT. Một số nhóm tiêu biểu bao gồm:
- Nông nghiệp: Sản phẩm trồng trọt, vật nuôi, thủy sản chưa qua chế biến hoặc sơ chế thông thường; giống cây trồng, vật nuôi; thức ăn chăn nuôi, thủy sản.
- Bất động sản: Quyền sử dụng đất; nhà ở thuộc tài sản công Nhà nước bán cho người đang thuê.
- Tài chính: Dịch vụ tài chính, cấp tín dụng, chuyển nhượng vốn, kinh doanh chứng khoán.
- Y tế: Dịch vụ khám chữa bệnh, phục hồi chức năng, chăm sóc sức khỏe.
- Giáo dục: Dạy học, dạy nghề.
Việc nắm rõ danh sách này giúp doanh nghiệp xác định đúng nghĩa vụ thuế, tránh sai sót trong kê khai.
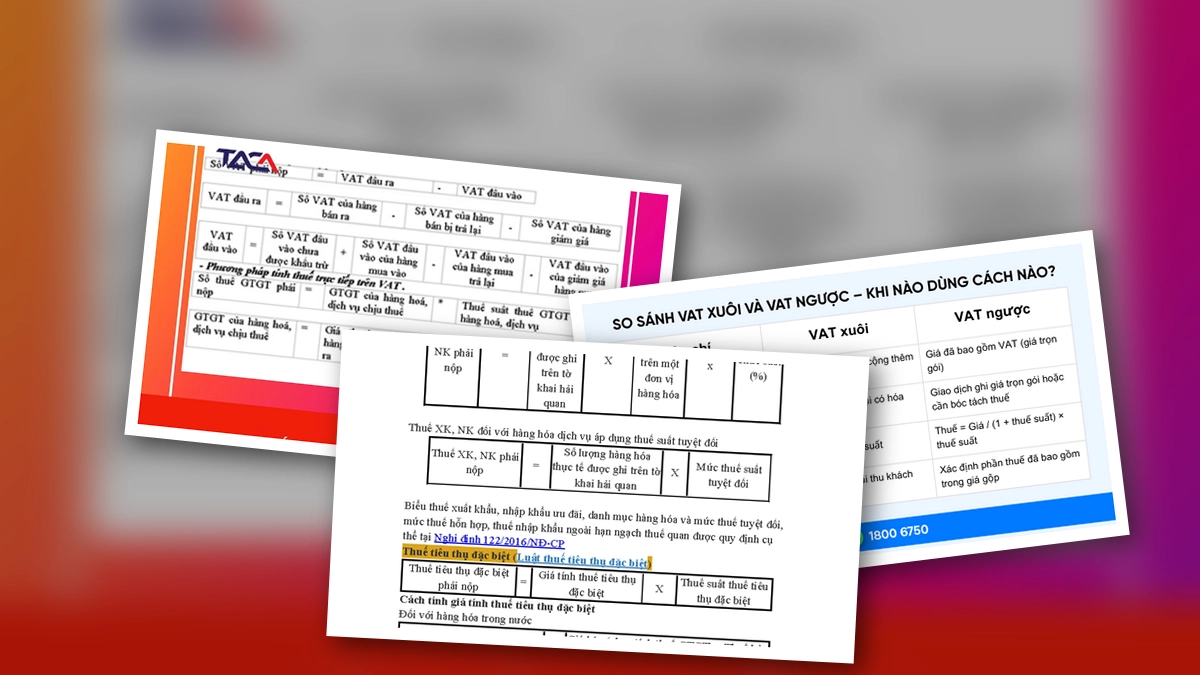
Công thức tính thuế VAT xuôi và ngược
Việc tính toán thuế VAT chính xác là yếu tố then chốt để quản lý tài chính hiệu quả và tuân thủ pháp luật. Có hai phương pháp tính phổ biến: tính thuế VAT xuôi và tính thuế VAT ngược.
Cách tính thuế VAT xuôi
Phương pháp này áp dụng khi bạn đã biết giá trị hàng hóa/dịch vụ chưa bao gồm thuế VAT.
- Công thức tính số tiền thuế phải đóng: Số tiền thuế = Giá trị hàng hóa chưa có VAT x Thuế suất VAT
- Công thức tính giá trị hàng hóa sau thuế: Giá trị sau thuế = Giá trị hàng hóa chưa có VAT + Số tiền thuế phải đóng
Ví dụ minh họa: Một sản phẩm có giá chưa bao gồm VAT là 100.000 VNĐ, với thuế suất VAT 10%. Số tiền thuế phải đóng là 100.000 x 10% = 10.000 VNĐ. Giá trị sau thuế sẽ là 100.000 + 10.000 = 110.000 VNĐ.
Cách tính thuế VAT ngược
Phương pháp tính thuế VAT ngược được sử dụng khi bạn có giá trị hàng hóa/dịch vụ đã bao gồm thuế VAT và cần xác định số tiền thuế phải nộp. Đây là cách tính ngược lại so với phương pháp tính xuôi.
- Công thức tính số tiền trước thuế: Số tiền trước thuế = Giá trị hàng hóa đã bao gồm VAT / (1 + Thuế suất VAT)
- Công thức tính số tiền thuế phải đóng: Số tiền thuế = Số tiền trước thuế x Thuế suất VAT
Ví dụ minh họa: Một hóa đơn có tổng giá trị là 110.000 VNĐ (đã bao gồm 10% VAT). Số tiền trước thuế sẽ là 110.000 / (1 + 10%) = 100.000 VNĐ. Số tiền thuế phải đóng là 100.000 x 10% = 10.000 VNĐ.
Công cụ tính thuế VAT nhập khẩu
Đối với hàng hóa nhập khẩu, việc tính toán thuế VAT cũng tuân theo các nguyên tắc tương tự nhưng có thêm các loại thuế khác. Công thức tính thuế VAT nhập khẩu thường bao gồm:
- Giá tính thuế nhập khẩu: Giá CIF (Cost, Insurance, Freight) của hàng hóa tại cửa khẩu Việt Nam.
- Thuế suất thuế nhập khẩu: Theo Biểu thuế nhập khẩu ưu đãi hoặc các hiệp định thương mại.
- Giá tính thuế VAT: Giá CIF + Thuế nhập khẩu + Thuế tiêu thụ đặc biệt (nếu có) + Thuế bảo vệ môi trường (nếu có).
- Số thuế VAT phải nộp: Giá tính thuế VAT x Thuế suất VAT.
Việc tính toán chính xác các loại thuế này là vô cùng quan trọng để đảm bảo tuân thủ quy định và tối ưu chi phí nhập khẩu.
Lựa chọn phương pháp tính VAT phù hợp
Việc áp dụng đúng công thức tính thuế VAT, dù là tính xuôi hay tính ngược, đóng vai trò quan trọng trong việc quản lý dòng tiền và tránh các rủi ro pháp lý liên quan đến kê khai thuế. Doanh nghiệp cần xác định rõ tình huống của mình để lựa chọn phương pháp phù hợp nhất.
Các quy định mới đáng chú ý theo Luật Thuế GTGT 2024
Luật Thuế GTGT 2024 tập trung vào việc làm rõ các quy định, mở rộng đối tượng áp dụng và điều chỉnh một số nhóm hàng hóa, dịch vụ chịu thuế. Cụ thể:
- Thuế suất: Luật giữ nguyên các mức thuế suất 0%, 5% và 10% như quy định hiện hành, tuy nhiên có thể có những điều chỉnh chi tiết cho từng loại hàng hóa, dịch vụ trong các nghị định hướng dẫn.
- Đối tượng áp dụng: Mở rộng phạm vi áp dụng cho các nhà cung cấp nước ngoài hoạt động thương mại điện tử, nền tảng số tại Việt Nam.
- Hàng hóa, dịch vụ không chịu thuế: Danh sách này được rà soát và bổ sung để phù hợp với thực tiễn, tuy nhiên các nhóm cơ bản như nông nghiệp, y tế, giáo dục vẫn tiếp tục được miễn thuế.
Việc cập nhật và nắm vững các quy định mới này là cần thiết cho mọi tổ chức, cá nhân kinh doanh.
Tổng kết về công thức tính thuế VAT
Hiểu rõ bản chất và cách áp dụng các công thức tính thuế VAT là nền tảng để doanh nghiệp thực hiện nghĩa vụ pháp lý một cách chính xác. Từ việc xác định đối tượng nộp thuế, phân loại hàng hóa, đến việc áp dụng công thức tính thuế VAT xuôi hay ngược, tất cả đều cần sự cẩn trọng và cập nhật liên tục các quy định mới, đặc biệt là theo Luật Thuế GTGT 2024 có hiệu lực từ 01/07/2025. Hãy luôn tham khảo ý kiến chuyên gia hoặc sử dụng các công cụ hỗ trợ đáng tin cậy để đảm bảo hoạt động kinh doanh của bạn luôn tuân thủ pháp luật và tối ưu hiệu quả tài chính.


Bình luận