Hướng dẫn chi tiết cách lập tờ khai quyết toán thuế TNDN theo Thông tư 80/2021/TT-BTC năm 2026
Năm 2026, doanh nghiệp cần nắm vững cách lập tờ khai quyết toán thuế TNDN theo Thông tư 80/2021/TT-BTC trên phần mềm HTKK. Bài viết cung cấp hướng dẫn chi tiết, các lưu ý quan trọng và giải đáp thắc mắc. Tải mẫu tờ khai ngay hôm nay!

Mục lục
Mẫu tờ khai quyết toán thuế TNDN mới nhất theo Thông tư 80/2021/TT-BTC
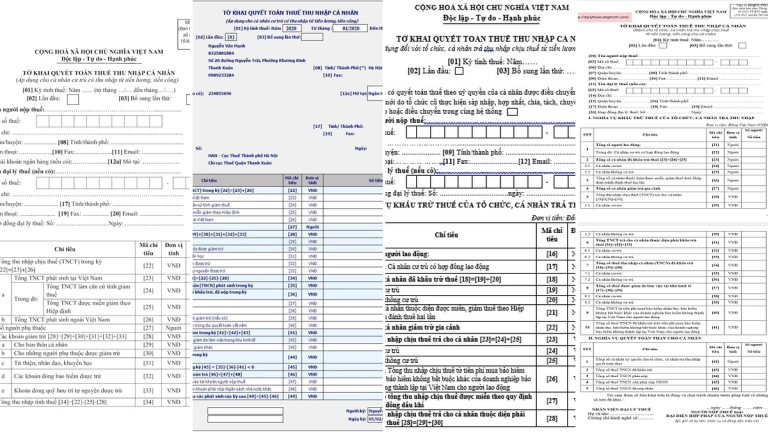
Việc kê khai và quyết toán thuế thu nhập doanh nghiệp (TNDN) là nghĩa vụ bắt buộc đối với mọi doanh nghiệp hoạt động tại Việt Nam. Mẫu tờ khai quyết toán thuế TNDN mới nhất được ban hành kèm theo Thông tư 80/2021/TT-BTC, có hiệu lực từ ngày 29/9/2021. Mẫu này áp dụng cho các doanh nghiệp thực hiện kê khai thuế theo phương pháp doanh thu – chi phí. Doanh nghiệp có thể tải về Mẫu 03/TNDN để tham khảo.
Hướng dẫn chi tiết cách lập tờ khai quyết toán thuế TNDN trên phần mềm HTKK
Để thực hiện cách lập tờ khai quyết toán thuế TNDN theo TT80 trên phần mềm Hỗ trợ kê khai (HTKK), doanh nghiệp cần tuân theo các bước sau đây:
Bước 1: Chọn mẫu tờ khai và điền thông tin cơ bản
Sau khi đăng nhập vào phần mềm HTKK bằng mã số thuế của doanh nghiệp, người nộp thuế (NNT) cần thực hiện các thao tác sau:
- Chọn mục “Thuế Thu Nhập Doanh Nghiệp”.
- Chọn tiếp “Quyết toán TNDN năm (03/TNDN)”.
- Tại Bảng “Chọn kỳ tính thuế”, NNT cần điền đầy đủ các thông tin:
- Năm quyết toán: Ví dụ, nếu quyết toán cho năm tài chính 2025, điền “năm 2025”.
- Kỳ tính thuế: Điền “Từ ngày 01/01/2025 đến ngày 31/12/2025” (hoặc theo năm tài chính riêng của doanh nghiệp).
- Danh mục ngành nghề: Chọn ngành sản xuất, kinh doanh thông thường của doanh nghiệp.
- Trong phần “Phụ lục kê khai”, NNT cần chọn ít nhất 2 phụ lục cơ bản phù hợp với hoạt động sản xuất kinh doanh:
- Phụ lục 03-1A/TNDN – Kết quả hoạt động sản xuất kinh doanh (bắt buộc).
- Phụ lục 03-2A/TNDN – Chuyển lỗ từ hoạt động sản xuất kinh doanh (áp dụng khi doanh nghiệp có lãi và có số lỗ của năm trước cần chuyển).
- Nhấn “Đồng ý” để vào giao diện tờ khai quyết toán thuế TNDN.
Sau khi hoàn tất các bước trên, NNT cần tiến hành hoàn thiện Phụ lục 03-1A/TNDN. Khi NNT ấn nút “GHI”, phần mềm HTKK sẽ tự động tổng hợp số liệu và điền vào chỉ tiêu A1 trên tờ khai 03/TNDN.

Bước 2: Hoàn thiện Phụ lục 03-1A/TNDN
Phụ lục 03-1A/TNDN là phần quan trọng để tổng hợp kết quả hoạt động sản xuất kinh doanh. Nếu doanh nghiệp áp dụng chế độ kế toán theo Thông tư 200, số liệu cần được lấy từ Báo cáo tài chính (BCTC) đã lập.
Bước 3: Cách lập Tờ khai quyết toán thuế 03/TNDN
Sau khi hoàn thiện các phụ lục, số liệu sẽ tự động được cập nhật lên tờ khai chính 03/TNDN. Người sử dụng (NSD) cần kiểm tra kỹ lưỡng từng chỉ tiêu trên tờ khai, đảm bảo sự khớp đúng với số liệu trên các phụ lục và BCTC.
Giải đáp một số thắc mắc thường gặp về tờ khai thuế TNDN
Câu 1: Tờ khai quyết toán thuế TNDN nộp khi nào?
Theo quy định, chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với doanh nghiệp. Ví dụ, đối với năm tài chính kết thúc ngày 31/12/2025, thời hạn nộp tờ khai quyết toán thuế TNDN là ngày 31/03/2026.
Câu 2: Doanh nghiệp có doanh thu từ nước ngoài cần kê khai thuế, nộp thuế TNDN như thế nào?
Doanh thu phát sinh từ nước ngoài cần được kê khai đầy đủ trên tờ khai quyết toán thuế TNDN. Tùy thuộc vào hiệp định tránh đánh thuế hai lần (nếu có) và quy định của pháp luật Việt Nam, doanh nghiệp sẽ xác định nghĩa vụ thuế và các khoản được khấu trừ (nếu có).
Câu 3: Doanh nghiệp điều chỉnh BCTC và quyết toán các năm trước: áp dụng theo thông tư cũ hay Thông tư 80?
Trường hợp điều chỉnh các sai sót hoặc bổ sung thông tin cho BCTC và tờ khai quyết toán của các năm trước đó, doanh nghiệp sẽ áp dụng theo các quy định và thông tư có hiệu lực tại thời điểm phát sinh sai sót đó. Tuy nhiên, nếu việc điều chỉnh mang tính chất cập nhật theo quy định mới, cần tham khảo ý kiến của cơ quan thuế hoặc chuyên gia tư vấn.
Câu 4: Doanh nghiệp được giảm 30% thuế TNDN kê khai trên HTKK như thế nào?
Việc giảm 30% thuế TNDN thường áp dụng theo các chính sách hỗ trợ của Chính phủ trong từng thời kỳ nhất định. Để kê khai khoản giảm trừ này trên phần mềm HTKK, doanh nghiệp cần kiểm tra các chỉ tiêu hoặc phụ lục dành riêng cho việc áp dụng các chính sách ưu đãi thuế. Thông thường, khoản giảm trừ này sẽ được thể hiện rõ trong các quy định mới nhất liên quan đến chính sách thuế.
Những lưu ý quan trọng khi lập tờ khai quyết toán thuế TNDN theo TT80
- Kiểm tra MST: Đảm bảo mã số thuế của doanh nghiệp được nhập chính xác.
- Cập nhật phần mềm HTKK: Luôn sử dụng phiên bản phần mềm HTKK mới nhất để đảm bảo tính chính xác và đầy đủ.
- Đối chiếu số liệu: Số liệu trên tờ khai và các phụ lục phải khớp với số liệu trên BCTC và sổ kế toán.
- Lưu trữ chứng từ: Giữ gìn đầy đủ hóa đơn, chứng từ và các tài liệu liên quan đến việc xác định thu nhập chịu thuế, thu nhập miễn thuế và các khoản chi phí được trừ.
Việc nắm vững cách lập quyết toán thuế TNDN theo thông tư 80 sẽ giúp doanh nghiệp hoàn thành nghĩa vụ thuế một cách chính xác, tránh các sai sót không đáng có và các khoản phạt vi phạm hành chính.

Bình luận