Tờ khai quyết toán thuế thu nhập doanh nghiệp 2026: Hướng dẫn chi tiết mẫu 03/TNDN
Tìm hiểu chi tiết về tờ khai quyết toán thuế thu nhập doanh nghiệp mẫu 03/TNDN theo Thông tư 80/2021/TT-BTC. Hướng dẫn lập và các lưu ý quan trọng cho năm 2026. Nộp ngay để tránh phạt!
Mục lục
Việc hoàn thiện tờ khai quyết toán thuế thu nhập doanh nghiệp là nghĩa vụ quan trọng hàng năm của mọi doanh nghiệp. Mẫu tờ khai quyết toán thuế TNDN mới nhất hiện nay là mẫu số 03/TNDN, áp dụng theo quy định tại Thông tư 80/2021/TT-BTC của Bộ Tài chính. Bài viết này sẽ cung cấp hướng dẫn chi tiết về cách lập và những lưu ý cần thiết cho kỳ quyết toán thuế năm 2026.
Đối tượng áp dụng tờ khai quyết toán thuế thu nhập doanh nghiệp
Tờ khai thuế thu nhập doanh nghiệp theo mẫu 03/TNDN được sử dụng cho các doanh nghiệp, tổ chức hoạt động sản xuất, kinh doanh, dịch vụ, xây dựng, vận tải, du lịch và các lĩnh vực khác, áp dụng phương pháp kê khai doanh thu - chi phí. Điều này bao gồm hầu hết các loại hình doanh nghiệp hoạt động tại Việt Nam.
Mẫu tờ khai quyết toán thuế thu nhập doanh nghiệp 03/TNDN
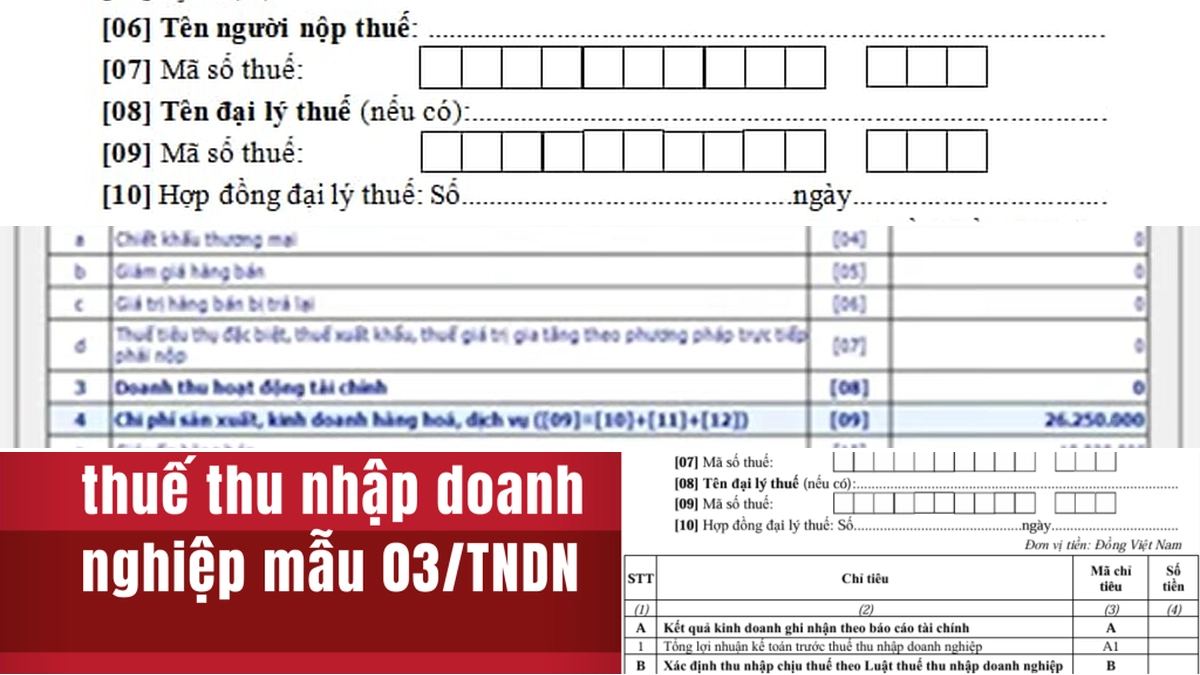
Mẫu tờ khai quyết toán thuế TNDN 03/TNDN được ban hành theo Thông tư 80/2021/TT-BTC. Việc kê khai đúng mẫu theo quy định là yếu tố bắt buộc để cơ quan thuế chấp nhận hồ sơ quyết toán thuế của doanh nghiệp.

Phần I của tờ khai bao gồm các thông tin chung về doanh nghiệp như kỳ tính thuế, mã số thuế, tên người nộp thuế, thông tin đại lý thuế (nếu có). Phần này cần được điền đầy đủ và chính xác theo thông tin đăng ký kinh doanh và mã số thuế của doanh nghiệp.
Hướng dẫn cách lập tờ khai quyết toán thuế thu nhập doanh nghiệp chi tiết
Việc lập quyết toán thuế thu nhập doanh nghiệp đòi hỏi sự cẩn trọng và hiểu biết về các quy định thuế. Dưới đây là hướng dẫn chi tiết cho từng phần của mẫu 03/TNDN:
Phần I: Khai thông tin chung
- Kỳ tính thuế: Doanh nghiệp điền kỳ tính thuế theo năm dương lịch hoặc năm tài chính.
- Lần đầu/Bổ sung: Tích chọn vào ô tương ứng.
- Ngành thuế có tỷ lệ doanh thu cao nhất: Ghi nhận ngành nghề đóng góp tỷ lệ doanh thu lớn nhất.
- Tên người nộp thuế và Mã số thuế: Thông tin bắt buộc theo giấy đăng ký kinh doanh.
- Tên đại lý thuế, Mã số thuế, Hợp đồng đại lý thuế: Điền nếu doanh nghiệp có sử dụng dịch vụ đại lý thuế.
Phần II: Khai chi tiết các chỉ tiêu
- Chỉ tiêu [A1] - Tổng lợi nhuận kế toán trước thuế TNDN: Khai số liệu từ báo cáo tài chính đã được kiểm toán (nếu có).
- Các chỉ tiêu từ [B1] đến [B15] - Xác định thu nhập chịu thuế: Bao gồm các khoản điều chỉnh tăng (chi phí không được trừ, thuế đã nộp ở nước ngoài...) và điều chỉnh giảm lợi nhuận.
- Các chỉ tiêu từ [C1] đến [C17] - Thuế TNDN phải nộp từ hoạt động sản xuất kinh doanh: Tính toán số thuế phải nộp dựa trên thu nhập chịu thuế và thuế suất.
- Các chỉ tiêu từ [D1] đến [D8] - Thuế TNDN phải nộp từ hoạt động chuyển nhượng bất động sản: Áp dụng nếu doanh nghiệp có phát sinh thu nhập từ hoạt động này.
- Các chỉ tiêu từ [E1] đến [E6] - Thuế TNDN phải nộp quyết toán trong kỳ: Tổng hợp số thuế phải nộp sau khi đã xem xét các yếu tố phát sinh trong kỳ.
- Các chỉ tiêu từ [G1] đến [G5] - Thuế TNDN đã tạm nộp: Số thuế thu nhập doanh nghiệp mà doanh nghiệp đã tạm nộp trong kỳ.
- Các chỉ tiêu từ [H1] đến [H3] - Chênh lệch giữa số thuế phải nộp và số thuế đã tạm nộp: Tính toán số thuế còn phải nộp hoặc được hoàn.
- Các chỉ tiêu từ [I1] đến [I2] - Số thuế TNDN còn phải nộp: Số thuế cuối cùng doanh nghiệp phải nộp hoặc được hoàn.
Việc hiểu rõ từng chỉ tiêu giúp doanh nghiệp quyết toán thuế doanh nghiệp chính xác, tránh sai sót.
Thời hạn nộp tờ khai quyết toán thuế thu nhập doanh nghiệp
Thời hạn nộp tờ khai quyết toán thuế được quy định như sau:
- Khai quyết toán thuế theo năm: Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính. Đối với năm 2026, hạn chót là ngày 31 tháng 3 năm 2027 (nếu kết thúc năm tài chính ngày 31/12/2026).
- Trường hợp giải thể, phá sản: Chậm nhất là ngày thứ 45 kể từ ngày có quyết định giải thể, phá sản hoặc chấm dứt hoạt động.
Việc nộp tờ khai quyết toán thuế thu nhập doanh nghiệp đúng hạn giúp doanh nghiệp tránh được các khoản phạt chậm nộp.
Một số lưu ý quan trọng khi lập tờ khai quyết toán thuế TNDN
Để việc quyết toán thuế diễn ra suôn sẻ, doanh nghiệp cần lưu ý:
- Tính chính xác của số liệu: Đảm bảo số liệu trên tờ khai khớp với sổ sách kế toán và báo cáo tài chính.
- Cập nhật quy định mới: Luôn theo dõi các thay đổi về luật thuế để áp dụng đúng. Mẫu 03/TNDN theo Thông tư 80/2021/TT-BTC là cập nhật mới nhất.
- Hồ sơ đi kèm: Chuẩn bị đầy đủ các giấy tờ, tài liệu cần thiết theo yêu cầu của cơ quan thuế.
- Sử dụng phần mềm hỗ trợ: Các phần mềm như hóa đơn điện tử E-invoice có thể hỗ trợ doanh nghiệp trong việc quản lý hóa đơn và chuẩn bị hồ sơ thuế.

Việc tuân thủ các quy định về thuế và hoàn thành nghĩa vụ tờ khai quyết toán thuế thu nhập doanh nghiệp năm là trách nhiệm của mỗi doanh nghiệp, góp phần xây dựng một môi trường kinh doanh lành mạnh và minh bạch.


Bình luận