Hạch toán tiền chậm nộp thuế TNDN chi tiết theo quy định mới nhất 2026
Tìm hiểu chi tiết cách hạch toán tiền chậm nộp thuế TNDN, tiền truy thu và tiền phạt theo quy định mới nhất năm 2026. Hạn chế tối đa rủi ro tài chính

Mục lục
Việc chậm nộp thuế thu nhập doanh nghiệp (TNDN) không chỉ gây phát sinh thêm các khoản chi phí không mong muốn mà còn có thể dẫn đến các hình phạt hành chính nghiêm khắc từ cơ quan thuế. Do đó, việc nắm vững cách hạch toán tiền chậm nộp thuế TNDN là vô cùng quan trọng đối với mỗi doanh nghiệp. Bài viết này sẽ đi sâu phân tích quy trình chuẩn xác và các lưu ý cần thiết.
Nguyên tắc chung khi hạch toán tiền chậm nộp thuế
Trước khi đi vào chi tiết cách hạch toán tiền chậm nộp thuế TNDN, cần hiểu rõ hai nguyên tắc cốt lõi:
- Phân biệt rõ ràng khoản truy thu và khoản phạt: Như đã đề cập, đây là hai khoản mục riêng biệt, cần được theo dõi và hạch toán độc lập.
- Nguyên tắc hạch toán khoản thuế bị truy thu: Đối với thuế bị truy thu, kế toán viên cần đánh giá tính trọng yếu của khoản mục này. Nếu được xác định là trọng yếu, cần thực hiện điều chỉnh hồi tố trên Báo cáo tài chính (BCTC) của năm phát sinh nghĩa vụ thuế theo Chuẩn mực Kế toán Việt Nam số 29 (VAS 29). Trường hợp không trọng yếu, việc điều chỉnh sẽ được thực hiện vào năm hiện hành.
- Nguyên tắc hạch toán khoản phạt chậm nộp thuế: Khoản tiền phạt chậm nộp thuế TNDN được hạch toán vào chi phí khác (TK 811) của năm nhận được quyết định xử phạt hoặc thông báo về tiền chậm nộp. Khoản này không cần xem xét yếu tố trọng yếu và không điều chỉnh hồi tố vào năm phát sinh nghĩa vụ thuế bị chậm.
Cách hạch toán tiền chậm nộp thuế TNDN chuẩn xác
Quy trình hạch toán tiền chậm nộp thuế TNDN có thể được chia thành các bước cụ thể sau:
Khi nhận quyết định xử phạt hoặc thông báo tiền chậm nộp
Đây là bước đầu tiên ghi nhận nghĩa vụ tài chính phát sinh. Kế toán cần thực hiện các bút toán sau:
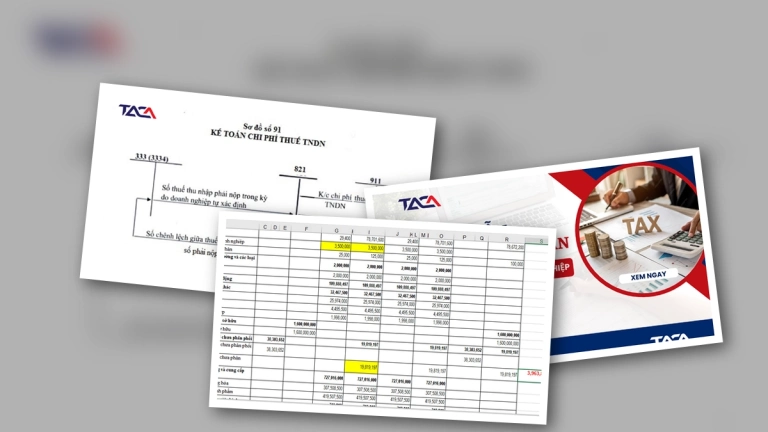
- Nợ TK 3334 (Thuế và các khoản phải nộp Nhà nước): Ghi nhận số tiền thuế TNDN bị truy thu.
- Nợ TK 811 (Chi phí khác): Ghi nhận số tiền phạt chậm nộp thuế hoặc tiền chậm nộp tờ khai.
- Có TK 3334 (Thuế và các khoản phải nộp Nhà nước): Ghi nhận số tiền thuế TNDN bị truy thu (lặp lại để rõ nghĩa, có thể cần điều chỉnh).
- Có TK 111, 112 (Tiền mặt, Tiền gửi ngân hàng): Trường hợp đã nộp ngay.
Ví dụ minh họa:
Vào ngày 12/05/2024, Công ty TNHH DEF nhận được quyết định xử phạt sau thanh tra thuế cho năm 2021, bao gồm:
- Thuế TNDN bị truy thu: 700.000.000 đồng.
- Tiền phạt chậm nộp: 135.000.000 đồng.
Kế toán của DEF đánh giá khoản thuế TNDN truy thu (700.000.000 đồng) là trọng yếu và thực hiện điều chỉnh hồi tố BCTC năm 2021 theo VAS 29. Đối với khoản tiền phạt chậm nộp thuế TNDN (135.000.000 đồng), kế toán hạch toán vào TK 811 năm 2024.
Bút toán hạch toán cho khoản phạt chậm nộp sẽ là:
Nợ TK 811: 135.000.000
Có TK 111/112: 135.000.000 (Khi nộp tiền phạt)
Bút toán hạch toán cho khoản truy thu thuế TNDN (nếu điều chỉnh hồi tố) sẽ phức tạp hơn, liên quan đến việc sửa đổi BCTC năm 2021.
Khi nộp tiền chậm nộp vào ngân sách Nhà nước
Khi thực hiện nộp tiền phạt chậm nộp vào ngân sách Nhà nước, kế toán sẽ ghi nhận:
Nợ TK 3334 (Thuế và các khoản phải nộp Nhà nước): Số tiền thuế truy thu đã được ghi nhận trước đó.
Nợ TK 811 (Chi phí khác): Số tiền phạt chậm nộp.
Có TK 111, 112: Tổng số tiền đã nộp.
Việc hiểu rõ tiền chậm nộp thuế TNDN hạch toán vào tk nào là cực kỳ quan trọng để tránh sai sót.
Hạch toán tiền thuế truy thu thêm qua kiểm tra quyết toán thuế
Đây là phần phức tạp nhất và phụ thuộc vào tính trọng yếu. Nếu khoản truy thu được coi là trọng yếu, bạn cần thực hiện điều chỉnh hồi tố trên BCTC của năm có sai sót theo VAS 29. Nếu không trọng yếu, bút toán điều chỉnh sẽ ghi nhận vào năm hiện hành:
Nợ TK 3334 (Thuế và các khoản phải nộp Nhà nước): Số thuế truy thu.
Có TK 111, 112: Số thuế truy thu đã nộp.
Nếu có lãi chậm nộp phát sinh theo quy định, kế toán sẽ hạch toán tương tự như tiền phạt chậm nộp.
Lưu ý quan trọng khi hạch toán tiền chậm nộp thuế TNDN
Để đảm bảo việc hạch toán tiền chậm nộp thuế TNDN được chính xác và hạn chế tối đa rủi ro, doanh nghiệp cần lưu ý những điểm sau:
- Luôn cập nhật các văn bản pháp luật mới nhất về thuế và kế toán, đặc biệt là các quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế.
- Tham khảo các công văn hướng dẫn của Tổng cục Thuế hoặc Cục Thuế địa phương về cách hạch toán cụ thể, vì có thể có sự khác biệt trong hướng dẫn giữa các chi cục.
- Phân biệt rõ ràng hạch toán tiền chậm nộp thuế TNDN sau quyết toán với các trường hợp chậm nộp tờ khai hoặc chậm nộp các loại thuế khác.
- Nếu sử dụng phần mềm kế toán như Misa, hãy tìm hiểu kỹ tính năng và cách thức hạch toán các nghiệp vụ liên quan đến thuế và phạt trên phần mềm để đảm bảo sự đồng bộ và chính xác.Hạch toán tiền chậm nộp thuế TNDN trên Misa cần tuân thủ đúng nguyên tắc chung.
- Đặc biệt lưu ý đến hạch toán tiền phạt chậm nộp thuế TNDN và hạch toán tiền lãi chậm nộp thuế TNDN, vì đây là hai khoản chi phí không được khấu trừ khi tính thuế TNDN.
- Luôn kiểm tra kỹ lưỡng các chứng từ, quyết định xử phạt từ cơ quan thuế trước khi thực hiện hạch toán.
Việc tuân thủ đúng quy trình hướng dẫn hạch toán tiền chậm nộp thuế TNDN không chỉ giúp doanh nghiệp tránh được các khoản phạt không đáng có mà còn thể hiện sự chuyên nghiệp và minh bạch trong công tác quản lý tài chính. Nếu gặp vướng mắc, đừng ngần ngại tìm kiếm sự tư vấn từ các chuyên gia kế toán.

Bình luận