Vốn chủ sở hữu gồm những gì và cách tính chuẩn xác nhất
Tìm hiểu chi tiết vốn chủ sở hữu là gì, bao gồm những thành phần nào và công thức tính chuẩn xác. Nâng cao hiểu biết tài chính doanh nghiệp ngay hôm nay!
Mục lục
Vốn chủ sở hữu là gì một cách tổng quan nhất
Trong thế giới kinh doanh đầy biến động, việc hiểu rõ các khái niệm nền tảng là vô cùng quan trọng. Một trong những yếu tố cốt lõi định hình sức khỏe và sự bền vững của một doanh nghiệp chính là vốn chủ sở hữu. Đây là nguồn lực tài chính thể hiện quyền sở hữu của các chủ thể đối với tài sản ròng của công ty sau khi đã trừ đi toàn bộ các khoản nợ phải trả. Nói một cách đơn giản, vốn chủ sở hữu là phần giá trị thuộc về các cổ đông, thành viên góp vốn hay chủ doanh nghiệp.
Nguồn vốn này không chỉ là minh chứng cho giá trị nội tại của doanh nghiệp mà còn là cơ sở để đánh giá năng lực tài chính, khả năng sinh lời và tiềm năng phát triển trong tương lai. Vốn chủ sở hữu được xem là nguồn tài trợ mang tính bền vững và dài hạn, đóng vai trò then chốt trong việc đảm bảo hoạt động ổn định và mở rộng quy mô kinh doanh.
Thành phần cấu tạo nên vốn chủ sở hữu bao gồm những loại gì
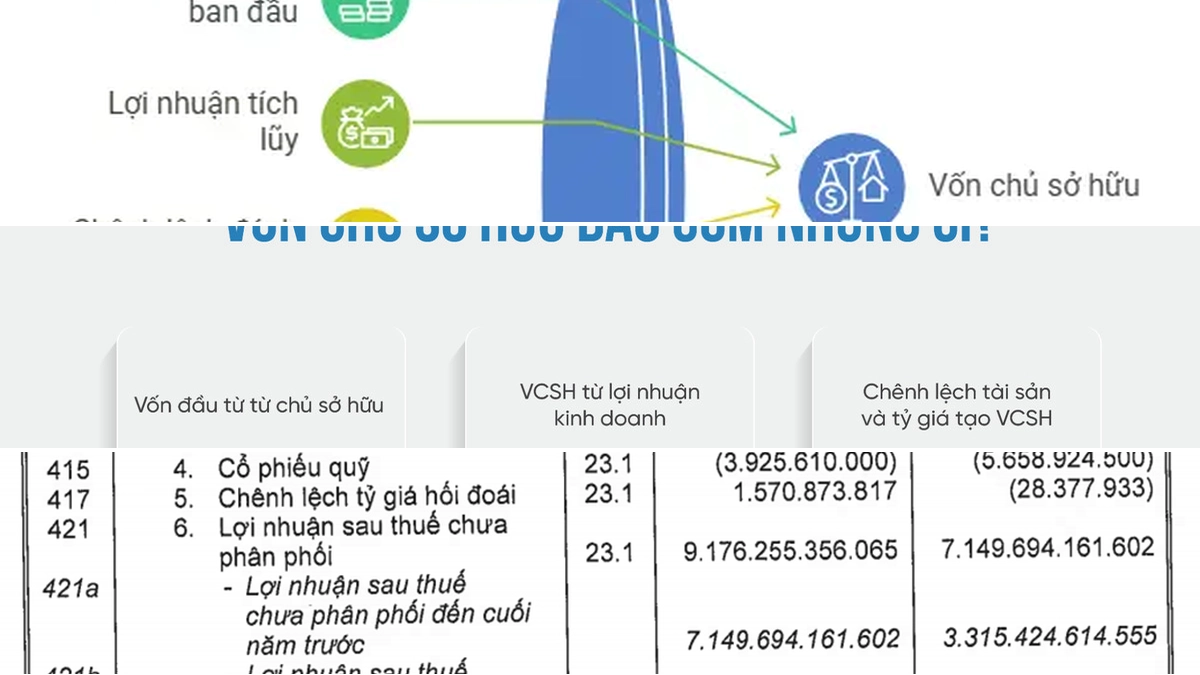
Vốn chủ sở hữu không phải là một khối tài sản đơn lẻ mà là sự tổng hòa của nhiều yếu tố khác nhau, hình thành từ các nguồn lực đa dạng. Việc nắm vững các thành phần này giúp chúng ta có cái nhìn toàn diện và sâu sắc hơn về bản chất của vốn chủ sở hữu.
1. Vốn đầu tư của chủ sở hữu
Đây là nguồn vốn ban đầu và trực tiếp nhất do các chủ sở hữu, cổ đông hoặc thành viên góp vốn bỏ vào để thành lập và vận hành doanh nghiệp. Vốn đầu tư có thể tồn tại dưới hai hình thức chính:
- Vốn cổ phần: Là số vốn thực tế được các cổ đông đóng góp, được ghi nhận theo mệnh giá cổ phiếu hoặc giá trị góp vốn quy định trong điều lệ công ty. Đối với công ty cổ phần, vốn góp này thể hiện quyền và nghĩa vụ của mỗi cổ đông.
- Thặng dư vốn cổ phần: Phát sinh khi doanh nghiệp phát hành cổ phiếu với giá cao hơn mệnh giá. Khoản chênh lệch này thuộc về vốn chủ sở hữu và có thể được sử dụng cho các mục đích tái đầu tư hoặc chia cổ tức theo quy định.
2. Lợi nhuận của hoạt động kinh doanh
Sau khi trừ đi các chi phí hoạt động và thuế, phần lợi nhuận còn lại chưa được phân chia cho các cổ đông hoặc thành viên góp vốn sẽ trở thành một phần quan trọng của vốn chủ sở hữu. Lợi nhuận này bao gồm:
- Các loại quỹ được trích lập: Doanh nghiệp có thể trích một phần lợi nhuận để lập các quỹ như quỹ dự phòng tài chính, quỹ đầu tư phát triển, quỹ khen thưởng, phúc lợi,... Các quỹ này nhằm mục đích đảm bảo sự ổn định và phát triển dài hạn của doanh nghiệp, tuân thủ theo quy định của pháp luật.
- Lợi nhuận chưa phân phối: Là phần lợi nhuận ròng còn lại sau khi đã trích lập đầy đủ các quỹ theo quy định và chưa được chi trả cho các chủ sở hữu. Khoản lợi nhuận này có thể được giữ lại để tái đầu tư, mở rộng sản xuất hoặc dùng để bù đắp lỗ năm trước.
3. Chênh lệch đánh giá lại tài sản và tỷ giá hối đoái
Sự biến động của thị trường và các yếu tố kinh tế vĩ mô có thể dẫn đến sự chênh lệch trong giá trị tài sản của doanh nghiệp.
- Chênh lệch đánh giá lại tài sản: Xảy ra khi giá trị của các tài sản hiện có (như tài sản cố định, bất động sản đầu tư, hàng tồn kho) được đánh giá lại theo giá thị trường hoặc các quy định mới. Khoản chênh lệch phát sinh này cũng đóng góp vào vốn chủ sở hữu.
- Chênh lệch tỷ giá hối đoái: Phát sinh từ các giao dịch, khoản mục tiền tệ có gốc ngoại tệ hoặc khi chuyển đổi báo cáo tài chính từ ngoại tệ sang đồng Việt Nam. Sự thay đổi của tỷ giá có thể ảnh hưởng đến giá trị vốn chủ sở hữu khi ghi nhận bằng đồng nội tệ.
4. Các nguồn khác
Ngoài các khoản mục chính trên, vốn chủ sở hữu còn có thể bao gồm:
- Cổ phiếu quỹ: Là giá trị của số cổ phiếu mà doanh nghiệp mua lại từ thị trường. Cổ phiếu quỹ làm giảm vốn chủ sở hữu.
- Nguồn vốn cho đầu tư xây dựng, kinh phí sự nghiệp: Các khoản vốn được cấp hoặc tài trợ cho các dự án cụ thể cũng có thể được hạch toán vào vốn chủ sở hữu tùy theo bản chất và quy định.
Công thức chuẩn tính vốn chủ sở hữu
Để xác định chính xác giá trị vốn chủ sở hữu, doanh nghiệp cần áp dụng một công thức kế toán cơ bản nhưng vô cùng quan trọng. Công thức này giúp phản ánh đúng bản chất tài sản thuần của công ty.
Công thức tính vốn chủ sở hữu:
Vốn chủ sở hữu = Tổng tài sản - Tổng nợ phải trả
Trong đó:
- Tổng tài sản: Bao gồm tất cả các tài sản mà doanh nghiệp sở hữu, từ tài sản ngắn hạn (tiền, hàng tồn kho, các khoản phải thu) đến tài sản dài hạn (nhà xưởng, máy móc thiết bị, bất động sản).
- Tổng nợ phải trả: Bao gồm tất cả các nghĩa vụ tài chính mà doanh nghiệp phải thanh toán cho các bên thứ ba, như nợ nhà cung cấp, nợ vay ngân hàng, các khoản thuế phải nộp, lương phải trả người lao động.
Việc áp dụng đúng công thức này giúp doanh nghiệp theo dõi sát sao tình hình tài chính, đánh giá hiệu quả hoạt động và đưa ra các quyết định kinh doanh chiến lược.

Phân biệt vốn chủ sở hữu và vốn điều lệ
Trong lĩnh vực tài chính doanh nghiệp, hai khái niệm vốn chủ sở hữu và vốn điều lệ thường gây nhầm lẫn. Tuy nhiên, chúng có những điểm khác biệt cơ bản về bản chất, nguồn gốc và vai trò.
| Tiêu chí | Vốn chủ sở hữu | Vốn điều lệ |
|---|---|---|
| Bản chất | Tổng giá trị tài sản thuộc sở hữu của chủ doanh nghiệp sau khi trừ hết nợ (tài sản thuần). | Tổng giá trị các loại tài sản mà chủ sở hữu cam kết đóng góp hoặc đã góp để thành lập và vận hành công ty, được ghi nhận trong Điều lệ. |
| Nguồn gốc hình thành | Bao gồm vốn góp ban đầu, lợi nhuận giữ lại, thặng dư vốn cổ phần, chênh lệch đánh giá lại tài sản,... | Chủ yếu từ vốn góp của chủ sở hữu (cổ đông, thành viên). |
| Tính biến động | Luôn biến động theo kết quả hoạt động kinh doanh, đánh giá lại tài sản. | Thường cố định, chỉ thay đổi khi có quyết định tăng hoặc giảm vốn theo quy định pháp luật. |
| Phạm vi | Rộng hơn, bao gồm toàn bộ nguồn lực của chủ sở hữu. | Chỉ là phần cam kết góp vốn ban đầu, là một phần của vốn chủ sở hữu. |
Hiểu rõ sự khác biệt này giúp các nhà quản lý, nhà đầu tư có cái nhìn chính xác hơn về cơ cấu nguồn vốn và khả năng tài chính của doanh nghiệp.
Các trường hợp biến động của vốn chủ sở hữu
Vốn chủ sở hữu không phải là một con số cố định mà có thể thay đổi theo thời gian, phụ thuộc vào nhiều yếu tố hoạt động và chiến lược của doanh nghiệp. Sự biến động này phản ánh sức khỏe tài chính và hiệu quả kinh doanh.
Trường hợp vốn chủ sở hữu giảm
Có nhiều nguyên nhân dẫn đến sự sụt giảm của vốn chủ sở hữu, trong đó phổ biến bao gồm:
- Lỗ trong hoạt động kinh doanh: Khi doanh nghiệp kinh doanh thua lỗ, chi phí vượt quá doanh thu, khoản lỗ này sẽ làm giảm trực tiếp vốn chủ sở hữu.
- Chia cổ tức vượt quá lợi nhuận sau thuế: Việc chi trả cổ tức cho cổ đông từ các nguồn không phải lợi nhuận hoặc vượt quá khả năng sinh lời sẽ làm giảm vốn chủ sở hữu.
- Mua lại cổ phiếu quỹ: Doanh nghiệp mua lại cổ phiếu của chính mình trên thị trường sẽ làm giảm lượng cổ phiếu đang lưu hành và trực tiếp làm giảm vốn chủ sở hữu.
- Đánh giá lại tài sản giảm giá: Nếu giá trị của các tài sản doanh nghiệp sở hữu bị sụt giảm và được ghi nhận lại, điều này cũng ảnh hưởng tiêu cực đến vốn chủ sở hữu.
Trường hợp vốn chủ sở hữu tăng
Ngược lại, vốn chủ sở hữu có thể gia tăng thông qua các yếu tố tích cực:
- Hoạt động kinh doanh có lãi: Khi doanh nghiệp kinh doanh hiệu quả, tạo ra lợi nhuận sau thuế và giữ lại một phần hoặc toàn bộ để tái đầu tư, vốn chủ sở hữu sẽ tăng lên.
- Phát hành thêm cổ phiếu: Việc huy động thêm vốn bằng cách phát hành cổ phiếu mới (nếu giá phát hành cao hơn mệnh giá) sẽ làm tăng vốn chủ sở hữu.
- Đánh giá lại tài sản tăng giá: Sự tăng giá trị của các tài sản doanh nghiệp sở hữu có thể làm tăng vốn chủ sở hữu khi được ghi nhận theo quy định.
- Chuyển đổi nợ thành vốn chủ sở hữu: Trong một số trường hợp, các khoản nợ có thể được chuyển đổi thành vốn góp của chủ sở hữu, làm tăng vốn chủ sở hữu.
Hiểu rõ vốn chủ sở hữu gồm những gì, nguồn gốc hình thành và cách thức biến động là chìa khóa để quản lý tài chính doanh nghiệp một cách hiệu quả, đảm bảo sự phát triển bền vững và gia tăng giá trị cho các cổ đông.

Bình luận