Phí Bảo Lãnh Ngân Hàng: Chi Phí, Quy Trình Và Lưu Ý Quan Trọng Năm 2026
Tìm hiểu chi tiết về phí bảo lãnh ngân hàng, các loại hình phổ biến, quy trình phát hành và những lưu ý quan trọng giúp doanh nghiệp tối ưu chi phí. Liên hệ ngay để nhận tư vấn!

Mục lục
Trong bối cảnh kinh tế thị trường ngày càng cạnh tranh, bảo lãnh ngân hàng đã trở thành một công cụ tài chính thiết yếu, giúp doanh nghiệp củng cố uy tín và giảm thiểu rủi ro trong các giao dịch quan trọng. Việc hiểu rõ về phí bảo lãnh ngân hàng, quy trình và các yếu tố liên quan sẽ giúp doanh nghiệp đưa ra những quyết định tài chính sáng suốt. Bài viết này sẽ phân tích chuyên sâu các khía cạnh của bảo lãnh ngân hàng, đặc biệt là chi phí phát sinh, nhằm hỗ trợ doanh nghiệp tối ưu hóa hoạt động của mình trong năm 2026.
Bảo lãnh ngân hàng là gì và vai trò then chốt
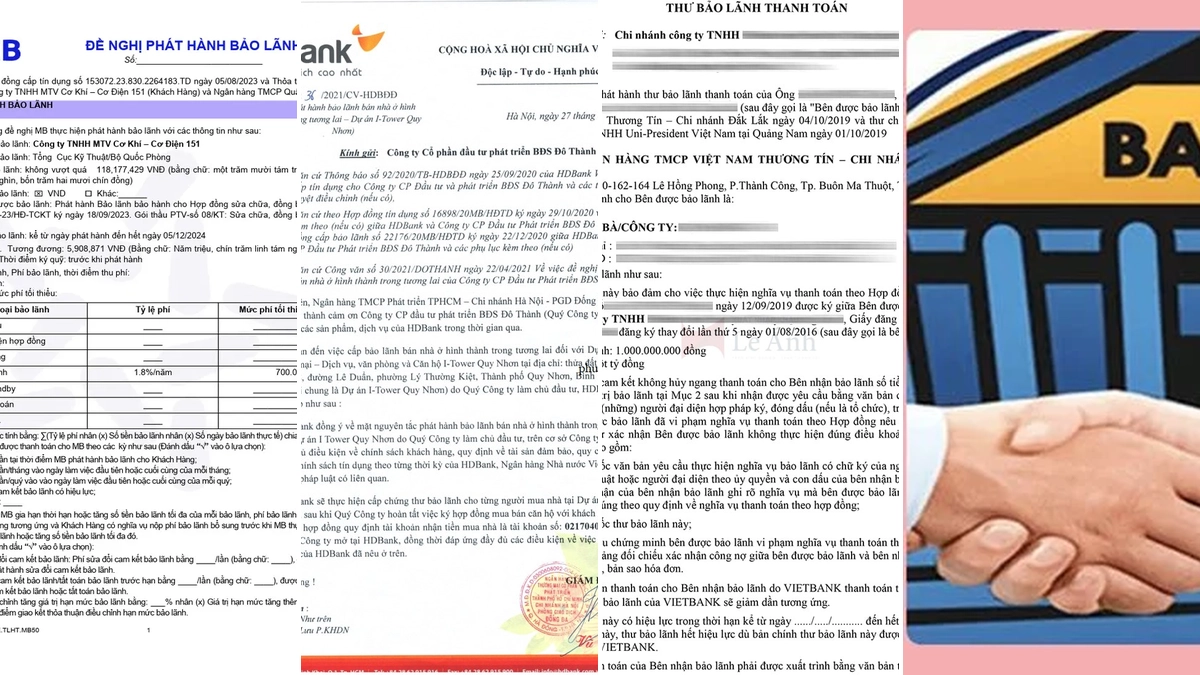
Theo Thông tư 61/2024/TT-NHNN, bảo lãnh ngân hàng được định nghĩa là một hình thức cấp tín dụng. Trong đó, ngân hàng (tổ chức tín dụng) cam kết với bên nhận bảo lãnh về việc sẽ thực hiện nghĩa vụ tài chính thay cho bên có nghĩa vụ (bên được bảo lãnh) khi họ không thực hiện hoặc thực hiện không đầy đủ cam kết. Sau khi thực hiện nghĩa vụ thay, bên được bảo lãnh phải nhận nợ bắt buộc và hoàn trả lại cho ngân hàng theo thỏa thuận.
Bảo lãnh ngân hàng đóng vai trò quan trọng trong việc:
- Nâng cao uy tín doanh nghiệp: Tạo dựng niềm tin vững chắc với đối tác, chủ đầu tư và các bên liên quan trong mọi giao dịch.
- Thúc đẩy hoạt động kinh doanh: Giúp doanh nghiệp tự tin tham gia vào các dự án lớn, các gói thầu quan trọng mà không còn quá lo ngại về rủi ro tài chính tiềm ẩn.
- Tiếp cận nguồn vốn thuận lợi: Sự bảo lãnh từ ngân hàng có thể là đòn bẩy giúp doanh nghiệp dễ dàng tiếp cận các khoản vay ưu đãi hoặc các giải pháp tài chính linh hoạt hơn từ các tổ chức tín dụng khác.
Các loại hình bảo lãnh ngân hàng phổ biến
Thực tế, bảo lãnh ngân hàng được phát hành dưới nhiều hình thức khác nhau để đáp ứng đa dạng nhu cầu của thị trường. Mỗi loại hình sẽ có những đặc điểm và mục đích sử dụng riêng biệt:
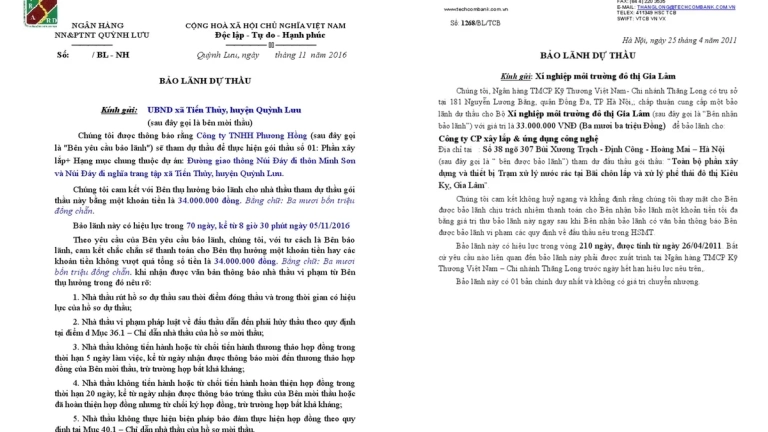
- Bảo lãnh dự thầu: Đảm bảo nghĩa vụ của nhà thầu trong quá trình tham gia đấu thầu, tránh các hành vi gian lận hoặc rút lui không có lý do.
- Bảo lãnh tạm ứng: Cam kết hoàn trả khoản tiền tạm ứng mà chủ đầu tư đã ứng trước cho nhà thầu để thực hiện dự án.
- Bảo lãnh thực hiện hợp đồng: Đảm bảo nhà thầu sẽ thực hiện đúng các cam kết và điều khoản đã ghi trong hợp đồng đã ký kết.
- Bảo lãnh bảo hành: Đảm bảo chất lượng hàng hóa, dịch vụ hoặc công trình sau khi bàn giao cho khách hàng trong thời gian bảo hành.
- Bảo lãnh thanh toán: Cam kết ngân hàng sẽ thanh toán thay cho người mua nếu họ không thực hiện nghĩa vụ thanh toán đúng hạn cho người bán.
- Bảo lãnh vay vốn: Ngân hàng bảo lãnh cho khoản vay của doanh nghiệp hoặc cá nhân tại một tổ chức tín dụng khác.
- Bảo lãnh thuế: Đảm bảo nghĩa vụ nộp thuế nhập khẩu cho các doanh nghiệp kinh doanh xuất nhập khẩu.
- Bảo lãnh đối ứng: Là cam kết giữa các tổ chức tín dụng với nhau, thường trong các dự án có quy mô lớn hoặc yêu cầu sự tham gia của nhiều ngân hàng.
Phí bảo lãnh ngân hàng là bao nhiêu?
Phí bảo lãnh ngân hàng là khoản chi phí mà doanh nghiệp phải trả cho ngân hàng để nhận được sự bảo đảm. Khoản phí này thường được tính dựa trên tỷ lệ phần trăm (%) của giá trị bảo lãnh và thời hạn bảo lãnh. Mức phí này có thể dao động tùy thuộc vào nhiều yếu tố như:
- Loại hình bảo lãnh: Các loại bảo lãnh có rủi ro cao hơn thường có mức phí cao hơn.
- Thời hạn bảo lãnh: Thời gian bảo lãnh càng dài, phí càng có xu hướng tăng.
- Uy tín và tình hình tài chính của doanh nghiệp: Doanh nghiệp có lịch sử tín dụng tốt, tài chính lành mạnh thường nhận được mức phí ưu đãi hơn.
- Chính sách của từng ngân hàng: Mỗi ngân hàng có thể có các quy định về phí khác nhau.
Theo thông tin chung trên thị trường, phí bảo lãnh ngân hàng dao động khá rộng, thường từ 0.6% đến 1.8%/năm. Mức phí này có thể thay đổi tùy theo từng thời điểm và chính sách cụ thể của ngân hàng phát hành.
Để làm rõ hơn về cách hạch toán, nhiều doanh nghiệp quan tâm đến việc phí bảo lãnh ngân hàng hạch toán tài khoản nào hoặc phí bảo lãnh ngân hàng hạch toán vào đâu. Thông thường, khoản phí này được hạch toán vào chi phí tài chính hoặc chi phí quản lý doanh nghiệp, tùy thuộc vào mục đích sử dụng bảo lãnh.
Quy trình phát hành bảo lãnh ngân hàng
Quy trình phát hành bảo lãnh ngân hàng thường bao gồm các bước cơ bản sau, tuy nhiên, các chi tiết có thể thay đổi tùy theo từng ngân hàng và yêu cầu cụ thể của giao dịch:
- Tiếp nhận yêu cầu: Doanh nghiệp gửi đề nghị phát hành bảo lãnh kèm theo các hồ sơ cần thiết đến ngân hàng.
- Thẩm định: Ngân hàng tiến hành thẩm định năng lực tài chính, uy tín và các điều kiện khác của doanh nghiệp cũng như tính khả thi của dự án/hợp đồng.
- Phê duyệt: Nếu hồ sơ đủ điều kiện, ngân hàng sẽ phê duyệt đề nghị phát hành bảo lãnh.
- Ký kết hợp đồng/thư bảo lãnh: Ngân hàng và doanh nghiệp (và có thể cả bên nhận bảo lãnh) ký kết các văn bản pháp lý cần thiết.
- Phát hành bảo lãnh: Ngân hàng chính thức phát hành thư bảo lãnh hoặc hợp đồng bảo lãnh cho bên nhận bảo lãnh.
- Theo dõi và tất toán: Ngân hàng thực hiện nghĩa vụ bảo lãnh nếu có sự kiện xảy ra, hoặc tất toán bảo lãnh khi hợp đồng/giao dịch kết thúc và nghĩa vụ đã được hoàn thành.
Ví dụ, quy trình phát hành bảo lãnh tại MB được thực hiện đơn giản hóa thông qua BIZ MBBank, giúp doanh nghiệp tiết kiệm thời gian và công sức.
Lưu ý quan trọng khi sử dụng dịch vụ bảo lãnh ngân hàng
Để đảm bảo quyền lợi và tối ưu hóa chi phí, doanh nghiệp cần lưu ý một số điểm sau:
- Tìm hiểu kỹ các loại phí: Ngoài phí bảo lãnh chính, có thể phát sinh các khoản phí khác như phí thẩm định, phí quản lý hồ sơ, phí lưu ký tài sản bảo đảm (nếu có).
- So sánh các ngân hàng: Mức phí bảo lãnh ngân hàng MB, phí bảo lãnh ngân hàng MSB, phí bảo lãnh ngân hàng Sacombank hoặc các ngân hàng khác có thể khác nhau. Nên tham khảo và so sánh để chọn được gói dịch vụ phù hợp nhất.
- Đọc kỹ điều khoản: Hiểu rõ phạm vi bảo lãnh, các trường hợp được miễn trừ trách nhiệm, thời hạn và các nghĩa vụ của các bên.
- Chuẩn bị hồ sơ đầy đủ: Việc chuẩn bị hồ sơ minh bạch và đầy đủ sẽ giúp quá trình thẩm định diễn ra nhanh chóng và thuận lợi hơn.
- Cân nhắc yếu tố tín chấp: Một số ngân hàng có thể áp dụng tỷ lệ tín chấp cao, giúp giảm bớt gánh nặng về tài sản đảm bảo cho doanh nghiệp.
Bảo lãnh ngân hàng không chỉ đơn thuần là một cam kết tài chính mà còn là một yếu tố chiến lược giúp doanh nghiệp quản lý rủi ro, nâng cao năng lực cạnh tranh và mở rộng cơ hội kinh doanh. Việc lựa chọn đúng loại hình bảo lãnh và hiểu rõ về các khoản phí liên quan sẽ góp phần quan trọng vào sự thành công bền vững của doanh nghiệp trong tương lai.
Đâu là lựa chọn tối ưu cho doanh nghiệp năm 2026?
Năm 2026, với sự phát triển của công nghệ số, các ngân hàng đang cung cấp những giải pháp phát hành bảo lãnh ngày càng tiện lợi và nhanh chóng. Ví dụ, Techcombank cho phép doanh nghiệp lựa chọn phát hành bảo lãnh tại quầy hoặc trực tuyến 100% qua Techcombank Business, với lợi thế phát hành online siêu tốc chỉ trong 2 giờ, tỷ lệ tín chấp cao và hồ sơ tối giản. Mức phí cạnh tranh chỉ từ 0.6%/năm(*) là một điểm cộng lớn.

Tuy nhiên, điều quan trọng nhất là doanh nghiệp cần đánh giá kỹ lưỡng nhu cầu, khả năng tài chính và mức độ chấp nhận rủi ro của mình để lựa chọn ngân hàng và loại hình bảo lãnh phù hợp nhất. Việc liên hệ trực tiếp với ngân hàng để nhận được tư vấn chi tiết và cập nhật mức phí mới nhất là bước đi không thể bỏ qua.
Hãy biến bảo lãnh ngân hàng thành một đòn bẩy tài chính mạnh mẽ, giúp doanh nghiệp của bạn vững bước trên con đường phát triển!

Bình luận