Sale and Leaseback: Chiến lược tài chính thông minh cho doanh nghiệp 2026
Tìm hiểu chi tiết về Sale and Leaseback là gì, lợi ích và nhược điểm. Khám phá cách tối ưu hóa dòng tiền và nguồn vốn kinh doanh cho doanh nghiệp của bạn

Mục lục
Hiểu Rõ Bản Chất Của Giao Dịch Sale and Leaseback
Trong bối cảnh kinh doanh đầy biến động, các doanh nghiệp luôn tìm kiếm những giải pháp tài chính hiệu quả để duy trì và phát triển. Một trong những chiến lược nổi bật đó chính là sale and leaseback, hay còn gọi là bán và tái thuê. Hoạt động này cho phép doanh nghiệp chuyển đổi tài sản hữu hình thành dòng tiền mặt, đồng thời vẫn tiếp tục sử dụng tài sản đó thông qua hợp đồng thuê lại. Điều này mang lại sự linh hoạt tài chính đáng kể, đặc biệt khi các doanh nghiệp cần nguồn vốn cho các dự án mới hoặc để vượt qua giai đoạn khó khăn.
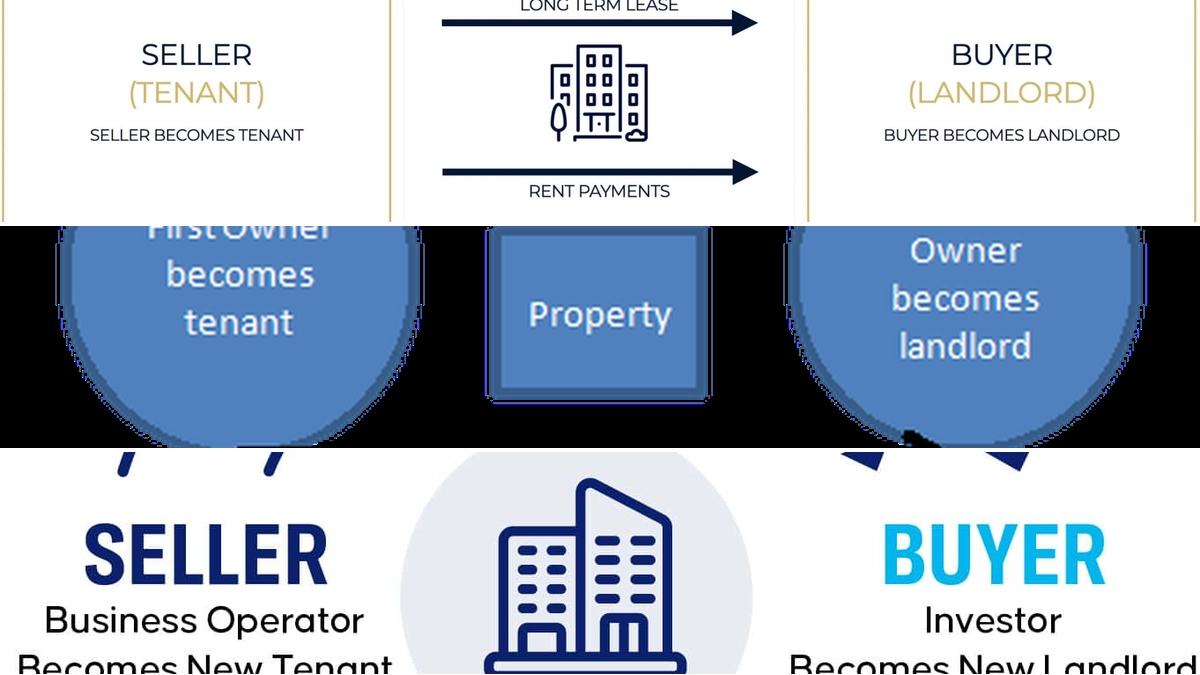
Định nghĩa cơ bản của sale and leaseback là khi một bên pháp nhân (bên bán và đồng thời là bên đi thuê) bán một tài sản cho một pháp nhân khác (bên mua và đồng thời là bên cho thuê), sau đó thuê lại chính tài sản đó từ bên mua. Giao dịch này thường áp dụng cho các tài sản có giá trị lớn và đóng vai trò quan trọng trong hoạt động sản xuất kinh doanh như bất động sản, nhà máy, thiết bị chuyên dụng. Mục đích chính là giải phóng vốn bị ràng buộc trong tài sản để tái đầu tư hoặc đáp ứng các nhu cầu cấp thiết khác.
IFRS 16 và Những Thay Đổi Quan Trọng Trong Hạch Toán Sale and Leaseback
Trước đây, chuẩn mực kế toán IAS 17 đã đề cập đến cách hạch toán giao dịch bán và cho thuê lại, nhưng chủ yếu tập trung vào góc độ của bên bán - bên đi thuê. Tuy nhiên, với sự ra đời của IFRS 16, cách thức hạch toán đã có những điều chỉnh và bổ sung quan trọng, đặc biệt là việc loại bỏ sự phân biệt giữa thuê hoạt động và thuê tài chính đối với bên đi thuê. Điều này làm cho quy trình hạch toán cho các giao dịch sale and leaseback trở nên thẳng thắn và rõ ràng hơn.
IFRS 16 không chỉ làm rõ các yêu cầu kế toán cho bên đi thuê mà còn bổ sung các quy định đối với bên mua - bên cho thuê. Một yếu tố cốt lõi trong IFRS 16 là việc các bên tham gia giao dịch phải xác định xem việc chuyển nhượng tài sản có đủ điều kiện được ghi nhận là một thương vụ mua bán hay không. Việc đánh giá này dựa trên các yêu cầu của chuẩn mực IFRS 15 về Doanh thu từ Hợp đồng với Khách hàng, đặc biệt là sự chuyển giao rủi ro và lợi ích gắn liền với tài sản.
Điều kiện ghi nhận giao dịch là thương vụ mua bán
Để một giao dịch sale and leaseback được ghi nhận là thương vụ mua bán, cả bên bán và bên mua cần đáp ứng các tiêu chí nhất định:
1. Đối với bên bán và đi thuê lại
Nếu việc chuyển nhượng tài sản đáp ứng các điều kiện của một giao dịch mua bán và tuân thủ các điều khoản thị trường, bên bán sẽ phải phân bổ giá trị ghi sổ của tài sản tại thời điểm bán. Phần giá trị này bao gồm:
- Quyền sử dụng tài sản phát sinh từ hợp đồng thuê lại.
- Các quyền đối với tài sản được giữ lại cho bên mua khi kết thúc hợp đồng thuê.
Sau giao dịch bán, bên bán sẽ ghi nhận lãi hoặc lỗ từ việc thanh lý. Khoản lãi/lỗ này được chia thành hai phần: phần liên quan đến quyền sử dụng tài sản được giữ lại và phần liên quan đến quyền sử dụng tài sản thuộc về bên mua sau khi hợp đồng thuê kết thúc. Hợp đồng thuê lại sau đó sẽ được hạch toán theo quy định về bên đi thuê của IFRS 16, bao gồm việc ghi nhận Quyền sử dụng tài sản (Right-of-use asset) và Nợ thuê tài sản (Lease liability).
2. Đối với bên mua và cho thuê
Bên mua sẽ hạch toán giao dịch dựa trên các chuẩn mực kế toán hiện hành tùy thuộc vào bản chất của tài sản (ví dụ: IAS 16 cho nhà xưởng, máy móc; IAS 40 cho bất động sản đầu tư). Hợp đồng thuê lại sau đó được phân loại là thuê tài chính hoặc thuê hoạt động theo quy định của IFRS 16 dành cho bên cho thuê. Điều quan trọng cần lưu ý là nếu giá trị giao dịch không được đo lường theo giá trị hợp lý hoặc các khoản trả lãi không theo tỷ suất thị trường, bên đi thuê phải điều chỉnh lại số tiền thu được từ nghiệp vụ bán.
Ý Nghĩa Và Lợi Thế Chiến Lược Của Sale and Leaseback
Hoạt động sale and leaseback mang lại nhiều lợi ích chiến lược cho doanh nghiệp, giúp họ củng cố sức khỏe tài chính và nâng cao năng lực cạnh tranh.
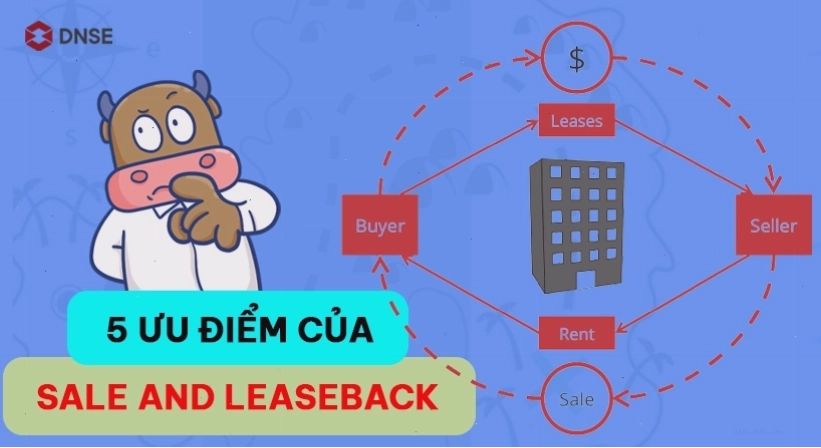
- Chuyển đổi tài sản thành tiền mặt: Đây là lợi ích cốt lõi, giúp doanh nghiệp giải phóng lượng vốn lớn bị “đóng băng” trong tài sản cố định để bổ sung nguồn vốn lưu động, phục vụ các hoạt động kinh doanh cấp thiết hoặc đầu tư vào cơ hội mới.
- Tiết kiệm chi phí vốn: Thay vì vay vốn ngân hàng với lãi suất có thể cao, sale and leaseback cho phép doanh nghiệp huy động vốn từ chính tài sản của mình, thường với chi phí sử dụng vốn thấp hơn.
- Hưởng ưu đãi về chi phí thuê lại tài sản: Các khoản thanh toán tiền thuê trong hợp đồng tái thuê thường có thể được khấu trừ thuế, giúp giảm gánh nặng thuế thu nhập doanh nghiệp.
- Cải thiện hiệu quả sử dụng tài sản và xếp hạng tín dụng: Bằng cách tối ưu hóa cấu trúc tài sản và nguồn vốn, doanh nghiệp có thể cải thiện các chỉ số tài chính, nâng cao xếp hạng tín dụng và khả năng tiếp cận các nguồn vốn khác trong tương lai.
Ví dụ về lợi ích của Sale and Leaseback
Một công ty sản xuất có một nhà máy trị giá 100 tỷ đồng nhưng đang gặp khó khăn về dòng tiền. Bằng cách thực hiện sale and leaseback nhà máy này, công ty có thể thu về 80 tỷ đồng tiền mặt, đồng thời vẫn tiếp tục hoạt động sản xuất bình thường nhờ hợp đồng thuê lại. Khoản tiền thu được có thể dùng để trả nợ, tái cơ cấu hoạt động hoặc đầu tư vào dây chuyền sản xuất mới.
Nhược Điểm Cần Lưu Ý Khi Thực Hiện Sale and Leaseback
Mặc dù mang lại nhiều lợi ích, sale and leaseback cũng tiềm ẩn một số nhược điểm mà doanh nghiệp cần cân nhắc kỹ lưỡng:
- Giảm tính linh động trong việc sử dụng tài sản: Doanh nghiệp không còn toàn quyền sở hữu và kiểm soát tài sản, có thể gặp hạn chế nếu muốn thay đổi cấu trúc hoặc mục đích sử dụng tài sản trong tương lai.
- Không được hưởng lợi từ sự tăng giá của tài sản: Nếu giá trị tài sản tăng lên trong tương lai, lợi ích này sẽ thuộc về bên mua, không còn là của doanh nghiệp đi thuê.
- Chi phí thuê có thể cao hơn dự kiến: Các điều khoản thuê lại, đặc biệt là các khoản tăng giá thuê định kỳ, có thể gây áp lực lên dòng tiền hoạt động trong dài hạn nếu không được đàm phán cẩn thận.
Lời Khuyên Chuyên Gia Về Sale and Leaseback
Để tối ưu hóa lợi ích và giảm thiểu rủi ro từ giao dịch sale and leaseback, các nhà quản trị doanh nghiệp nên:
- Thực hiện thẩm định kỹ lưỡng: Đánh giá cẩn thận tình hình tài chính, nhu cầu vốn và các tác động dài hạn của giao dịch.
- Đàm phán các điều khoản thuê lại hợp lý: Chú trọng đến thời hạn thuê, mức thuê, các điều khoản tăng giá thuê và quyền lợi của bên đi thuê.
- Tham khảo ý kiến chuyên gia: Luôn tìm kiếm lời khuyên từ các chuyên gia tài chính, kế toán và luật sư để đảm bảo giao dịch được thực hiện đúng quy định và mang lại lợi ích tối đa.
Bên cạnh đó, việc hiểu rõ các quy định về sale and leaseback accounting theo IFRS 16 là yếu tố then chốt để đảm bảo tính minh bạch và chính xác trong báo cáo tài chính. Ví dụ về sale and leaseback trong thực tế cho thấy đây là một công cụ tài chính linh hoạt, nhưng cần được áp dụng một cách chiến lược và cẩn trọng.


Bình luận