Tiểu mục thuế TNDN: Hướng dẫn chi tiết mã chương, mã tiểu mục và cách tra cứu 2026
Tìm hiểu chi tiết về tiểu mục thuế TNDN, mã chương, mã tiểu mục và hướng dẫn cách tra cứu mới nhất năm 2026. Đảm bảo kê khai chính xác, tránh sai sót

Mục lục
Việc hiểu rõ và sử dụng đúng tiểu mục thuế TNDN cùng mã chương là yếu tố then chốt để đảm bảo doanh nghiệp hoàn thành nghĩa vụ thuế một cách chính xác và hiệu quả. Trong bối cảnh hệ thống pháp luật thuế liên tục cập nhật, việc nắm bắt thông tin mới nhất về các mã định danh này trở nên cực kỳ quan trọng. Bài viết này sẽ đi sâu vào phân tích khái niệm, vai trò, cách xác định và phương pháp tra cứu các mã chương, tiểu mục thuế TNDN, đặc biệt là những thay đổi có thể xuất hiện trong năm 2026.
Mã chương và mã tiểu mục thuế TNDN là gì?
Hệ thống Mục lục Ngân sách Nhà nước (MLNSNN) sử dụng các mã số định danh để phân loại và quản lý các khoản thu chi ngân sách. Trong đó:
- Mã chương: Là mã số thể hiện cơ quan quản lý cấp trên hoặc đơn vị dự toán cấp 1 thuộc ngân sách trung ương hoặc ngân sách địa phương. Đối với doanh nghiệp, mã chương thường phản ánh loại hình và cấp quản lý của doanh nghiệp đó. Ví dụ, các doanh nghiệp tư nhân, công ty cổ phần, công ty TNHH thường thuộc các mã chương khác nhau tùy thuộc vào cơ cấu tổ chức và quy định hiện hành.
- Mã tiểu mục: Là mã số thể hiện nội dung, tính chất của khoản thu hoặc khoản chi. Đối với thuế thu nhập doanh nghiệp (TNDN), mã tiểu mục sẽ cho biết cụ thể loại thuế TNDN mà doanh nghiệp đang thực hiện nghĩa vụ, ví dụ như thuế TNDN tạm tính, thuế TNDN từ hoạt động sản xuất kinh doanh, thuế TNDN từ chuyển nhượng bất động sản, v.v.
Hiểu đúng bản chất của tiểu mục thuế TNDN là gì và mã chương giúp kế toán doanh nghiệp kê khai thông tin chính xác trên các giấy tờ, chứng từ nộp thuế.
Tại sao cần phân biệt rõ mã chương và mã tiểu mục?
Việc phân biệt và điền đúng hai loại mã này có vai trò then chốt vì những lý do sau:
- Đảm bảo tính chính xác của nghĩa vụ thuế: Điền sai mã chương hoặc mã tiểu mục có thể dẫn đến việc khoản thuế nộp của doanh nghiệp bị hạch toán sai cơ quan hưởng thụ hoặc sai nội dung khoản thu.
- Tránh sai sót trong hạch toán kế toán: Sai sót trong mã số có thể làm phát sinh các khoản nợ thuế ảo, yêu cầu doanh nghiệp phải thực hiện thủ tục điều chỉnh chứng từ nộp thuế, gây mất thời gian và công sức.
- Tuân thủ quy định pháp luật: Việc sử dụng đúng mã số là yêu cầu bắt buộc theo quy định của pháp luật về thuế và ngân sách nhà nước.
Khi nào cần điền mã chương và mã tiểu mục thuế TNDN?
Doanh nghiệp bắt buộc phải điền đầy đủ và chính xác mã chương, mã tiểu mục trong các trường hợp sau:
- Nộp thuế điện tử qua Cổng Thông tin điện tử của Tổng cục Thuế (eTax).
- Nộp thuế qua các hệ thống Internet Banking của ngân hàng thương mại.
- Nộp các loại thuế, phí, lệ phí, tiền phạt vi phạm hành chính về thuế, tiền chậm nộp thuế. Cụ thể liên quan đến thuế TNDN, bao gồm: thuế TNDN tạm tính, thuế TNDN quyết toán, thuế TNDN từ các nguồn thu khác.
Cách xác định mã chương khi nộp thuế TNDN
Việc xác định mã chương phụ thuộc vào loại hình và cấp quản lý của doanh nghiệp. Dưới đây là một số nguyên tắc chung:
- Đối với doanh nghiệp tư nhân, công ty TNHH, công ty cổ phần: Mã chương thường liên quan đến các mã dành cho khu vực kinh tế ngoài quốc doanh. Ví dụ, theo quy định cũ, mã 755 là mã phổ biến cho loại hình này.
- Đối với doanh nghiệp nhà nước: Sẽ có các mã chương riêng biệt, ví dụ như 155, 156.
Quan trọng là doanh nghiệp cần căn cứ vào Giấy chứng nhận đăng ký doanh nghiệp hoặc các quyết định thành lập để xác định đúng loại hình và đối chiếu với quy định về mã chương hiện hành.
Cách xác định mã tiểu mục khi nộp thuế TNDN
Mã tiểu mục thuế TNDN phản ánh bản chất của khoản thu. Dưới đây là một số mã tiểu mục thông dụng cần lưu ý:
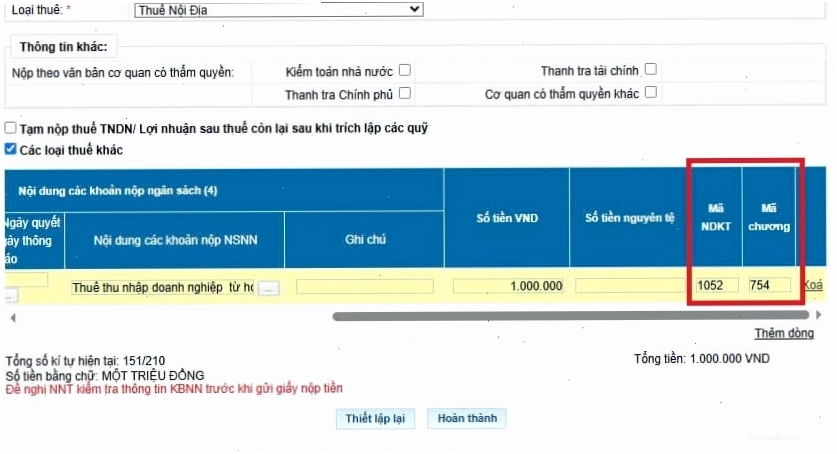
- Mã tiểu mục 1052: Thuế TNDN từ hoạt động sản xuất kinh doanh (bao gồm cả dịch vụ trong lĩnh vực dầu khí). Đây là mã thường xuyên được sử dụng nhất cho thuế TNDN.
- Mã tiểu mục 1053: Thuế TNDN từ chuyển nhượng bất động sản.
- Mã tiểu mục 1055: Thuế TNDN từ chuyển nhượng vốn.
- Mã tiểu mục 1056: Thuế TNDN từ hoạt động thăm dò và khai thác dầu, khí.
- Mã tiểu mục 1054: Thuế TNDN quyết toán (có thể bao gồm cả các khoản đã tạm nộp).
Doanh nghiệp cần xác định rõ nguồn thu nhập chịu thuế để lựa chọn đúng mã tiểu mục.
Cách tra cứu mã chương, mã tiểu mục thuế TNDN mới nhất
Việc tra cứu mã chương và tiểu mục thuế TNDN 2026 hoặc các năm hiện hành cần được thực hiện trên các nguồn thông tin chính thức và cập nhật nhất:
- Tham khảo Thông tư 324/2016/TT-BTC: Quy định về Hệ thống Mục lục Ngân sách nhà nước và các văn bản sửa đổi, bổ sung. Đây là văn bản pháp lý cốt lõi quy định về mã chương, mã tiểu mục.
- Tra cứu trên Cổng Thông tin điện tử của Tổng cục Thuế: Các cơ quan thuế thường cung cấp công cụ tra cứu trực tuyến hoặc danh mục mã số trên website của mình.
- Liên hệ cơ quan thuế quản lý trực tiếp: Đây là cách chắc chắn nhất để có được thông tin chính xác về mã chương, mã tiểu mục áp dụng cho doanh nghiệp của bạn.
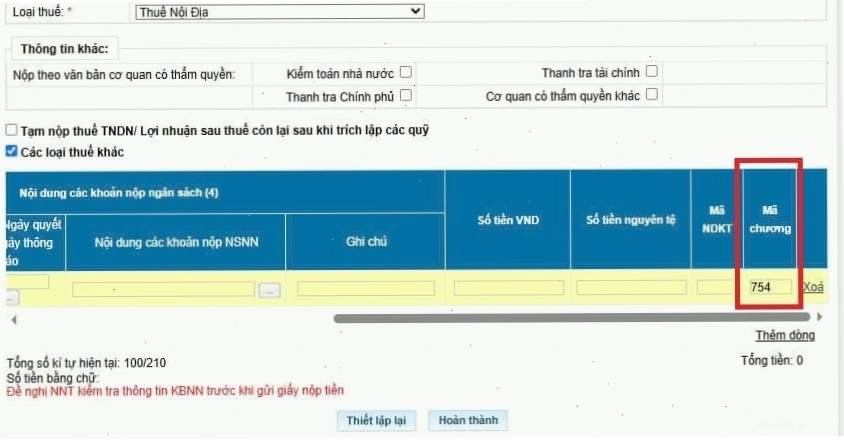
- Tham khảo các biểu mẫu nộp thuế: Các biểu mẫu nộp thuế (như Giấy nộp tiền vào NSNN) thường có hướng dẫn hoặc liệt kê các mã phổ biến.
Những thay đổi tiềm năng về mã chương, tiểu mục thuế TNDN từ 1/7/2025 và năm 2026
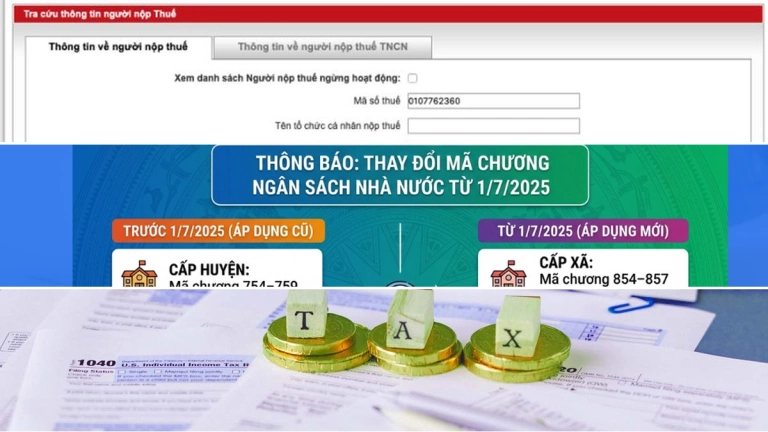
Theo thông tin dự kiến, việc sắp xếp lại đơn vị hành chính có thể dẫn đến những điều chỉnh trong hệ thống mã chương, tiểu mục để đảm bảo tính thống nhất. Một số thay đổi có thể bao gồm:
- Mã chương 754 (Kinh tế hỗn hợp ngoài quốc doanh) có thể đổi thành 854.
- Mã chương 755 (Doanh nghiệp tư nhân) có thể đổi thành 855.
- Các mã chương liên quan đến quản lý cấp tỉnh/thành phố cũng có thể được điều chỉnh.
Doanh nghiệp cần chủ động cập nhật các văn bản pháp luật mới nhất từ Bộ Tài chính và Tổng cục Thuế để nắm bắt kịp thời các mã tiểu mục thuế TNDN 2025 và 2026.
Các lỗi thường gặp khi điền mã chương, mã tiểu mục
Việc thiếu cẩn trọng trong quá trình kê khai có thể dẫn đến các lỗi phổ biến như:
- Nhầm lẫn giữa mã chương và mã tiểu mục: Điền sai vị trí, dẫn đến thông tin không khớp.
- Sử dụng mã cũ: Không cập nhật theo các quy định mới nhất, đặc biệt là các thay đổi về mã số.
- Nhập sai ký tự: Lỗi đánh máy dẫn đến mã số không tồn tại hoặc không khớp.
- Chọn sai mã tiểu mục cho loại thu nhập: Ví dụ, dùng mã thuế TNDN chung cho thu nhập từ chuyển nhượng vốn.
Kinh nghiệm thực tế giúp kế toán điền đúng 100% mã chương – tiểu mục
Để hạn chế tối đa sai sót, kế toán nên áp dụng các kinh nghiệm sau:
- Xây dựng bảng tra cứu nội bộ: Lập danh sách các mã chương, mã tiểu mục thường xuyên sử dụng cho doanh nghiệp, cập nhật thường xuyên khi có thay đổi.
- Kiểm tra chéo thông tin: Trước khi nộp thuế, nên có ít nhất hai người cùng kiểm tra lại các mã số đã điền.
- Lưu trữ chứng từ đầy đủ: Giữ lại bản sao các giấy nộp tiền và chứng từ liên quan để đối chiếu khi cần.
- Tham gia các khóa đào tạo, cập nhật: Thường xuyên cập nhật kiến thức về thuế và kế toán qua các buổi hội thảo, khóa học chuyên đề.
- Luôn sử dụng các nguồn chính thống: Ưu tiên tra cứu và tham vấn từ Tổng cục Thuế, Cục Thuế hoặc các chuyên gia tư vấn thuế uy tín.
Việc nắm vững tiểu mục thuế TNDN tạm tính và các loại thuế TNDN khác, cùng với mã chương tương ứng, là một kỹ năng không thể thiếu của người làm kế toán, giúp đảm bảo sự minh bạch và tuân thủ pháp luật cho doanh nghiệp.

Bình luận