Các Khoản Thu Nhập Miễn Thuế TNDN Cần Biết Năm 2026
Tìm hiểu chi tiết về các khoản thu nhập được miễn thuế TNDN theo quy định mới nhất. Nắm vững kiến thức để kê khai chính xác và tránh sai sót cho doanh nghiệp của bạn

Mục lục
Doanh nghiệp cần nắm rõ quy định về thu nhập miễn thuế TNDN
Trong quá trình hoạt động sản xuất kinh doanh, việc kê khai và nộp thuế thu nhập doanh nghiệp (TNDN) là nghĩa vụ bắt buộc đối với mọi tổ chức. Để đảm bảo tính chính xác, tránh sai sót hoặc thất thoát nguồn lợi cho doanh nghiệp, việc nắm vững các khoản thu nhập chịu thuế và thu nhập miễn thuế TNDN là vô cùng quan trọng. Điều này giúp kế toán xác định đúng số thuế phải nộp trong kỳ.
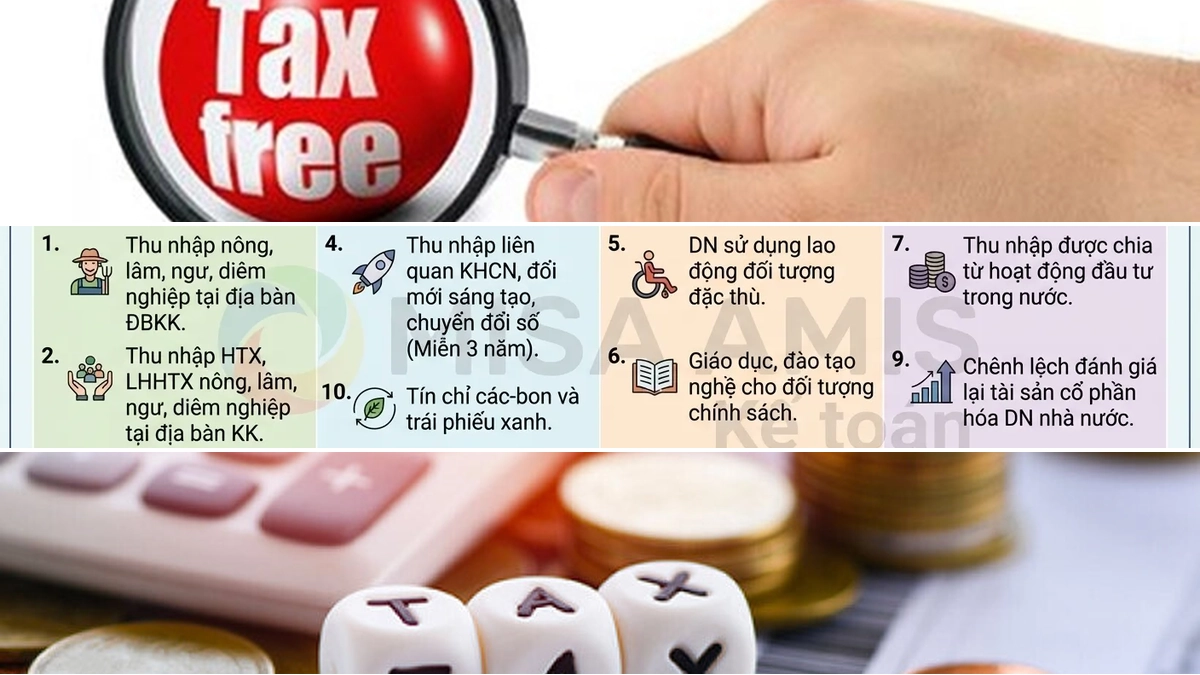
Các khoản thu nhập được miễn thuế TNDN 2026 bao gồm: Thu nhập từ hoạt động nông nghiệp, lâm nghiệp, ngư nghiệp, thủy sản, sản xuất muối của hợp tác xã; thu nhập từ hợp đồng nghiên cứu khoa học, phát triển công nghệ; thu nhập từ hoạt động sản xuất của doanh nghiệp có lao động là người khuyết tật, người nhiễm HIV/AIDS; thu nhập từ dạy nghề cho đối tượng khó khăn; các khoản tài trợ cho mục đích giáo dục, khoa học, từ thiện; thu nhập từ chuyển nhượng chứng chỉ giảm phát thải; thu nhập của các quỹ nhà nước hoạt động phi lợi nhuận.
Các khoản thu nhập miễn thuế TNDN theo quy định hiện hành
Năm 2026, doanh nghiệp tiếp tục áp dụng Luật Thuế thu nhập doanh nghiệp, được sửa đổi và bổ sung qua các năm. Theo đó, các khoản thu nhập miễn thuế TNDN 2026 bao gồm nhiều trường hợp cụ thể:
- Thu nhập từ hoạt động trồng trọt, chăn nuôi, nuôi trồng, chế biến nông sản, thủy sản, sản xuất muối của hợp tác xã.
- Thu nhập của hợp tác xã từ hoạt động nông - lâm - ngư nghiệp, diêm nghiệp tại các khu vực có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn.
- Thu nhập từ hoạt động trồng trọt, chăn nuôi, nuôi trồng và chế biến nông sản, thủy sản tại các khu vực có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn.
- Thu nhập từ hoạt động đánh bắt hải sản.
- Thu nhập từ việc thực hiện các dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp.
- Thu nhập từ việc thực hiện hợp đồng nghiên cứu khoa học, phát triển công nghệ, các sản phẩm trong quá trình sản xuất thử nghiệm, hoặc sản phẩm xuất phát từ công nghệ mới lần đầu áp dụng tại Việt Nam.
- Thu nhập từ hoạt động sản xuất, kinh doanh của doanh nghiệp có 30% lao động bình quân của năm là người khuyết tật, cai nghiện xong, nhiễm virus HIV/AIDS.
- Thu nhập từ hoạt động dạy nghề dành riêng cho đối tượng dân tộc thiểu số, người khuyết tật, trẻ em có hoàn cảnh đặc biệt khó khăn, đối tượng tệ nạn xã hội.
- Thu nhập được chia do góp vốn, hoạt động liên doanh, liên kết với doanh nghiệp trong nước sau khi đã nộp thuế TNDN.
- Khoản tài trợ hoặc sử dụng cho hoạt động giáo dục, nghiên cứu khoa học, từ thiện, nhân đạo, văn hóa, nghệ thuật và hoạt động xã hội khác tại Việt Nam.
- Thu nhập từ chuyển nhượng chứng chỉ giảm phát thải (CERs) của doanh nghiệp được cấp chứng chỉ giảm phát thải.
- Thu nhập của Ngân hàng Phát triển Việt Nam trong khi thực hiện nhiệm vụ của Nhà nước về hoạt động tín dụng đầu tư phát triển, tín dụng xuất khẩu.
- Thu nhập từ hoạt động tín dụng cho người nghèo và các đối tượng chính sách khác của Ngân hàng Chính sách xã hội.
- Thu nhập của các quỹ Nhà nước hoạt động phi lợi nhuận theo quy định pháp luật.
- Thu nhập của các tổ chức 100% vốn điều lệ của Nhà nước, được thành lập để xử lý các khoản nợ xấu của các tổ chức tín dụng Việt Nam.
- Phần thu nhập không chia của các cơ sở thực hiện xã hội hóa trong lĩnh vực giáo dục - đào tạo, y tế, xã hội để lại đầu tư và phát triển cơ sở đó theo quy định của luật chuyên ngành.
- Phần thu nhập hình thành tài sản không chia của hợp tác xã được thành lập và hoạt động theo quy định của Luật Hợp tác xã.
- Thu nhập từ hoạt động chuyển giao công nghệ thuộc lĩnh vực ưu tiên chuyển giao cho tổ chức, cá nhân ở địa bàn có điều kiện kinh tế, xã hội đặc biệt khó khăn.
Việc xác định chính xác thu nhập miễn thuế TNDN bao gồm những khoản nào giúp doanh nghiệp tối ưu hóa nghĩa vụ thuế.
Phân biệt thu nhập miễn thuế và thu nhập chịu thuế TNDN
Không phải mọi khoản thu nhập mà doanh nghiệp có được đều phải chịu thuế TNDN. Để xác định đúng thu nhập miễn thuế TNDN là gì, doanh nghiệp cần dựa trên các quy định pháp luật hiện hành. Các khoản thu nhập không nằm trong danh sách miễn thuế sẽ mặc định là thu nhập chịu thuế và cần được kê khai, nộp thuế đầy đủ.
Lưu ý quan trọng về thời gian miễn, giảm thuế TNDN
Bên cạnh việc xác định các khoản thu nhập được miễn thuế, doanh nghiệp cũng cần chú ý đến quy định về thời gian được hưởng ưu đãi miễn, giảm thuế TNDN. Các trường hợp ưu đãi này thường gắn liền với các điều kiện cụ thể về địa bàn kinh tế, lĩnh vực hoạt động hoặc đối tượng lao động.
Việc xác định đúng thu nhập miễn thuế TNDN 2024 (hoặc các năm khác theo quy định) và thời gian hưởng ưu đãi giúp doanh nghiệp lập kế hoạch tài chính hiệu quả và tuân thủ đúng pháp luật.
Tầm quan trọng của việc kê khai chính xác thu nhập miễn thuế TNDN
Việc kê khai đúng và đủ các khoản thu nhập miễn thuế TNDN không chỉ giúp doanh nghiệp giảm bớt gánh nặng thuế mà còn thể hiện sự tuân thủ pháp luật, tránh các rủi ro về thuế như bị truy thu, phạt chậm nộp hoặc thậm chí là xử lý hình sự trong các trường hợp cố tình vi phạm.
Thu nhập miễn thuế TNDN 2025 và các năm tiếp theo luôn được cập nhật theo các văn bản pháp luật mới. Do đó, doanh nghiệp cần thường xuyên cập nhật thông tin để đảm bảo việc kê khai luôn chính xác và hợp lệ.
Kết luận
Việc hiểu rõ về thu nhập miễn thuế TNDN là yếu tố then chốt để doanh nghiệp thực hiện đúng nghĩa vụ thuế, tối ưu hóa lợi nhuận và phát triển bền vững. Luôn cập nhật các quy định mới nhất từ cơ quan thuế để đảm bảo hoạt động kinh doanh tuân thủ pháp luật và hưởng trọn vẹn các chính sách ưu đãi.


Bình luận