Tiểu mục 1003 là thuế gì? Hướng dẫn chi tiết từ A-Z năm 2026
Giải đáp chi tiết 'tiểu mục 1003 là thuế gì' dành cho cá nhân kinh doanh. Nắm vững quy định, đối tượng và cách xác định thu nhập tính thuế chính xác để tránh sai sót khi nộp thuế năm 2026

Mục lục
Trong quá trình thực hiện nghĩa vụ thuế điện tử, việc nhập sai mã tiểu mục là nguyên nhân phổ biến dẫn đến tình trạng tiền thuế đã nộp nhưng hệ thống vẫn ghi nhận nợ. Đặc biệt, tiểu mục 1003 là một trong những mã thường xuyên được sử dụng, gây ra không ít băn khoăn cho người nộp thuế. Vậy, tiểu mục 1003 là thuế gì và nó áp dụng cho loại thu nhập nào? Bài viết này sẽ cung cấp thông tin chi tiết để bạn nắm vững quy định và thực hiện kê khai, nộp thuế một cách chính xác, đơn giản nhất.
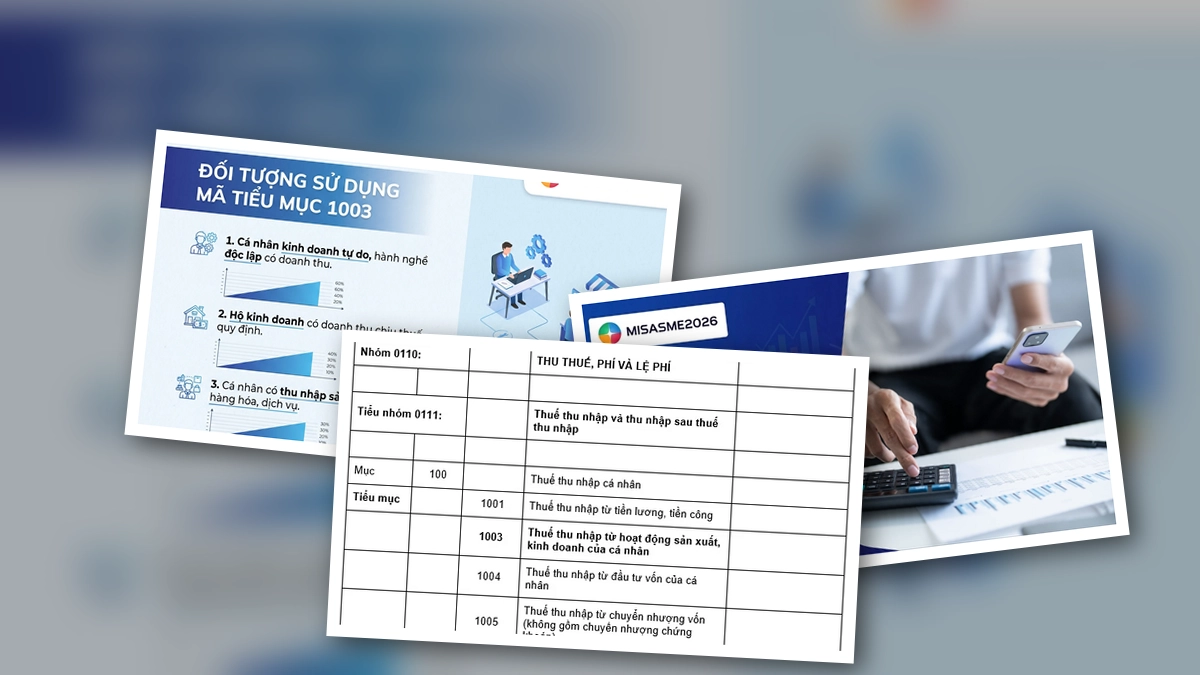
Tổng quan về Tiểu mục 1003: Mã này dành riêng cho việc khai thuế thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân. Việc xác định đúng tiểu mục này giúp đảm bảo tuân thủ pháp luật thuế và tránh các sai sót không đáng có trong quá trình nộp thuế.
1. Tiểu mục 1003 là gì và đối tượng áp dụng
Tiểu mục 1003 trong Luật Thuế thu nhập cá nhân (TNCN) tại Việt Nam quy định về nghĩa vụ thuế đối với các cá nhân tham gia vào hoạt động sản xuất, kinh doanh. Đây là một nội dung quan trọng, ảnh hưởng đến rất nhiều cá nhân, đặc biệt là những người có thu nhập từ hoạt động kinh doanh, từ hộ kinh doanh nhỏ lẻ đến các chủ doanh nghiệp tư nhân.
Đối tượng áp dụng cho tiểu mục 1003 bao gồm:
- Cá nhân thường trú tại Việt Nam: Những người có nơi cư trú chính và sinh sống, làm việc lâu dài tại Việt Nam. Họ phải chịu thuế TNCN đối với mọi khoản thu nhập phát sinh, dù là trong hay ngoài lãnh thổ Việt Nam.
- Cá nhân cư trú tại Việt Nam: Bao gồm những người không phải là công dân Việt Nam nhưng có mặt tại Việt Nam liên tục từ 183 ngày trở lên trong một năm dương lịch hoặc có nơi ở thường xuyên tại Việt Nam. Đối với nhóm này, họ sẽ bị đánh thuế TNCN đối với thu nhập kiếm được tại Việt Nam.
2. Nghĩa vụ thuế đối với thu nhập từ hoạt động sản xuất, kinh doanh (Tiểu mục 1003)
Cá nhân tham gia vào hoạt động sản xuất, kinh doanh theo quy định của tiểu mục 1003 phải kê khai và nộp thuế TNCN theo các quy định hiện hành. Thu nhập chịu thuế bao gồm toàn bộ doanh thu từ việc bán hàng hóa, cung cấp dịch vụ sau khi đã trừ đi các chi phí hợp lý, hợp lệ liên quan đến hoạt động kinh doanh. Lợi nhuận thu được chính là cơ sở để tính thuế.
Thuế suất có thể áp dụng theo biểu thuế lũy tiến từng phần đối với thu nhập cao, hoặc mức cố định đối với các hộ kinh doanh nhỏ, tùy thuộc vào quy mô và hình thức kinh doanh.
Các phương pháp khai thuế phổ biến
Cá nhân kinh doanh có thể lựa chọn một trong hai phương pháp khai thuế chính:
- Phương pháp kê khai: Phù hợp với các doanh nghiệp, hộ kinh doanh có quy mô lớn, có hệ thống sổ sách kế toán rõ ràng để kê khai chi tiết doanh thu, chi phí.
- Phương pháp khoán: Áp dụng cho các hộ kinh doanh cá thể có quy mô nhỏ, doanh thu không ổn định. Cơ quan thuế sẽ ấn định mức thuế khoán dựa trên doanh thu dự kiến và các yếu tố liên quan.
3. Các chi phí được trừ khi tính thuế thu nhập từ hoạt động sản xuất, kinh doanh
Để xác định lợi nhuận chịu thuế theo tiểu mục 1003, cá nhân kinh doanh được phép trừ các khoản chi phí hợp lý đã phát sinh trong quá trình hoạt động. Việc này không chỉ đảm bảo sự công bằng mà còn giúp giảm bớt gánh nặng tài chính cho người nộp thuế. Các loại chi phí phổ biến có thể được trừ bao gồm:
- Chi phí nguyên vật liệu trực tiếp sử dụng cho sản xuất, kinh doanh.
- Chi phí nhân công, tiền lương trả cho người lao động.
- Chi phí khấu hao tài sản cố định (máy móc, thiết bị, nhà xưởng).
- Chi phí dịch vụ mua ngoài phục vụ hoạt động sản xuất, kinh doanh (điện, nước, internet).
- Chi phí thuê tài sản, mặt bằng sản xuất, kinh doanh.
- Chi phí quảng cáo, tiếp thị, khuyến mại.
- Các chi phí khác có hóa đơn, chứng từ hợp pháp và liên quan trực tiếp đến hoạt động sản xuất, kinh doanh.
4. Phân biệt tiểu mục 1003 với các tiểu mục thuế thu nhập cá nhân khác
Việc nhầm lẫn giữa các mã tiểu mục là rất phổ biến, dẫn đến sai sót khi nộp thuế. Dưới đây là sự phân biệt rõ ràng giữa tiểu mục 1003 và một số tiểu mục TNCN thường gặp khác:
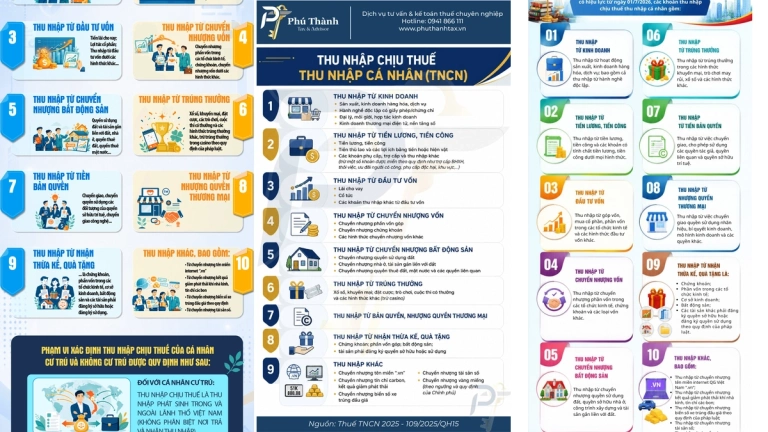
| Mã Tiểu mục | Loại thu nhập | Đối tượng áp dụng chính |
|---|---|---|
| 1003 | Thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân | Cá nhân kinh doanh, hộ kinh doanh |
| 1001 | Thu nhập từ tiền lương, tiền công | Người lao động làm công ăn lương |
| 1004 | Thu nhập từ đầu tư vốn | Cá nhân nhận cổ tức, lãi tiền gửi, lãi trái phiếu... |
| 1005 | Thu nhập từ chuyển nhượng vốn | Cá nhân bán cổ phần, phần vốn góp |
Việc xác định đúng mã tiểu mục khi lập giấy nộp tiền thuế TNCN là cực kỳ quan trọng. Ví dụ, nếu bạn có thu nhập từ hoạt động kinh doanh, bạn phải chọn tiểu mục 1003, không phải tiểu mục 1001 (thu nhập từ lương).
5. Ý nghĩa của việc xác định đúng tiểu mục 1003 khi nộp thuế
Xác định chính xác tiểu mục 1003 mang lại nhiều lợi ích thiết thực cho cá nhân kinh doanh:
- Tránh sai sót trong kê khai: Đảm bảo thông tin nộp thuế khớp với hồ sơ của cơ quan thuế, tránh bị truy thu, phạt chậm nộp.
- Tối ưu nghĩa vụ thuế: Hiểu rõ các khoản chi phí được trừ giúp tính toán lợi nhuận chịu thuế chính xác, từ đó xác định số thuế phải nộp hợp lý.
- Tiết kiệm thời gian và công sức: Việc nhập đúng mã ngay từ đầu giúp quy trình nộp thuế diễn ra nhanh chóng, không cần phải sửa đổi, bổ sung hồ sơ nhiều lần.
- Tuân thủ pháp luật: Hoàn thành đầy đủ và chính xác nghĩa vụ thuế là thể hiện trách nhiệm của công dân, góp phần xây dựng môi trường kinh doanh lành mạnh.
Nếu gặp khó khăn trong việc xác định mã chương, mã tiểu mục phù hợp, cá nhân kinh doanh nên tìm đến sự tư vấn của các chuyên gia thuế hoặc đại lý thuế uy tín để được hỗ trợ kịp thời.

Bình luận