Cách tính thuế thu nhập cá nhân năm 2026: Cập nhật giảm trừ gia cảnh mới
Nắm vững cách tính thuế thu nhập cá nhân năm 2026 với mức giảm trừ gia cảnh mới từ Nghị quyết 110/2025/UBTVQH15. Tìm hiểu ngay!
Mục lục
Năm 2026 đánh dấu một bước thay đổi quan trọng trong chính sách thuế thu nhập cá nhân (TNCN) tại Việt Nam. Với sự ra đời của các văn bản pháp luật mới, đặc biệt là việc điều chỉnh mức giảm trừ gia cảnh, người nộp thuế cần cập nhật kịp thời để thực hiện đúng nghĩa vụ và tối ưu quyền lợi. Bài viết này sẽ đi sâu vào phân tích cách tính thuế TNCN năm 2026 theo những quy định mới nhất, giúp bạn hiểu rõ và áp dụng chính xác.
Những điểm chính về thuế thu nhập cá nhân năm 2026:
- Mức giảm trừ gia cảnh cho bản thân người nộp thuế tăng lên 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Mức giảm trừ cho mỗi người phụ thuộc tăng lên 6,2 triệu đồng/tháng/người.
- Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ 01/7/2026, quy định về TNCN được áp dụng từ 01/01/2026.
Mức giảm trừ gia cảnh mới áp dụng từ kỳ tính thuế 2026
Theo Nghị quyết 110/2025/UBTVQH15, từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh đã có sự điều chỉnh đáng kể nhằm hỗ trợ người dân trong bối cảnh kinh tế thay đổi. Cụ thể:
- Bản thân người nộp thuế: Mức giảm trừ gia cảnh tăng từ 11 triệu đồng/tháng lên 15,5 triệu đồng/tháng. Quy đổi theo năm, mức này là 186 triệu đồng/năm, tăng 40% so với trước đây.
- Mỗi người phụ thuộc: Mức giảm trừ tăng từ 4,4 triệu đồng/tháng/người lên 6,2 triệu đồng/tháng/người.
Sự điều chỉnh này có ý nghĩa quan trọng, giúp giảm bớt gánh nặng thuế cho nhiều cá nhân, đặc biệt là những người có nhiều người phụ thuộc. Các khoản thu nhập khác như đóng bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo, các khoản thu nhập được miễn thuế TNCN, cũng như các khoản phụ cấp, trợ cấp không tính thuế, sẽ tiếp tục được trừ khỏi thu nhập chịu thuế theo quy định.
Cách tính thuế thu nhập cá nhân năm 2026 theo biểu thuế lũy tiến
Luật Thuế thu nhập cá nhân 2025, có hiệu lực từ ngày 01/7/2026, tuy nhiên các quy định về tiền lương, tiền công tính thuế thu nhập cá nhân được áp dụng từ 01/01/2026. Công thức tính thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định theo Khoản 1 Điều 8 Luật Thuế thu nhập cá nhân 2025 như sau:
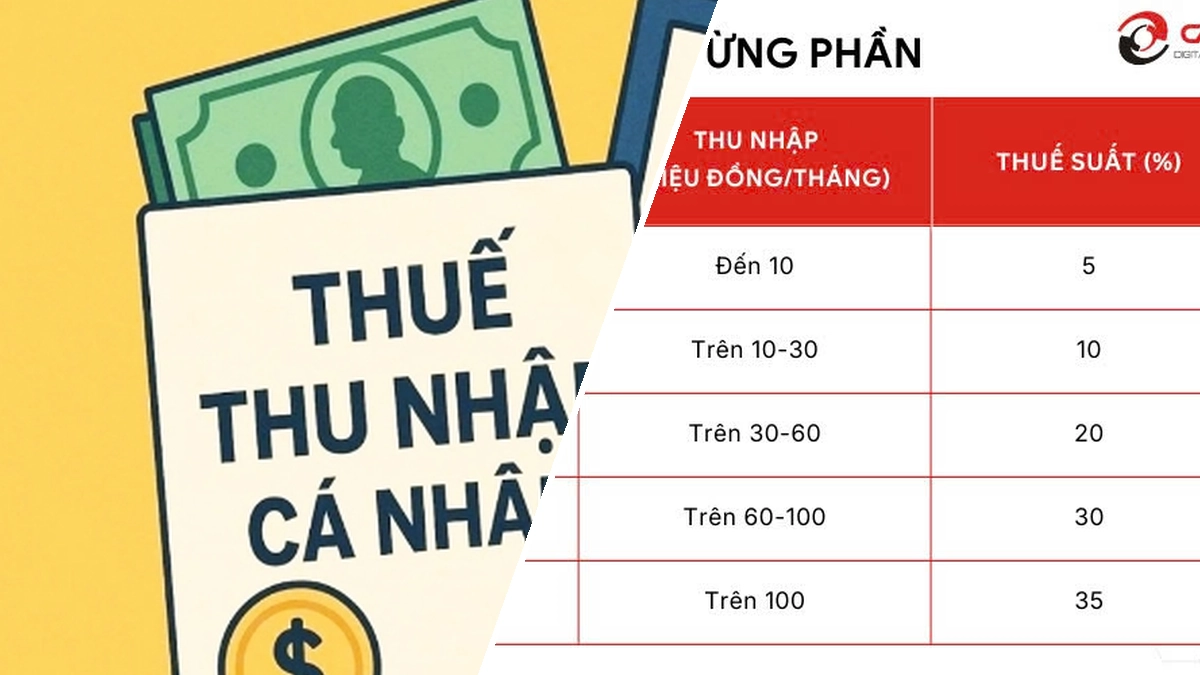
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất tại Biểu thuế lũy tiến từng phần
Để áp dụng công thức này, chúng ta cần làm rõ các thành phần:
- Thu nhập tính thuế: Được xác định bằng công thức:
Thu nhập tính thuế = Tổng thu nhập chịu thuế - Các khoản đóng góp và giảm trừ
- Tổng thu nhập chịu thuế: Bao gồm các khoản như tiền lương, tiền công, tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức, các khoản phụ cấp, trợ cấp và thu nhập khác. Tuy nhiên, có nhiều khoản thu nhập được miễn thuế TNCN theo quy định, ví dụ như: phụ cấp, trợ cấp ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp thu hút, phụ cấp khu vực; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp; trợ cấp khi sinh con/nhận nuôi con nuôi; trợ cấp hưu trí một lần; trợ cấp tuất hàng tháng; học bổng từ ngân sách nhà nước hoặc tổ chức trong nước và ngoài nước theo chương trình hỗ trợ khuyến học; tiền lương làm việc ban đêm, làm thêm giờ; tiền lương hưu do Quỹ Bảo hiểm xã hội chi trả.
- Các khoản đóng góp và giảm trừ: Bao gồm các khoản đóng góp bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo, và các khoản giảm trừ gia cảnh đã nêu ở trên.
Như vậy, cách tính thuế thu nhập cá nhân năm 2026 bao gồm các bước sau:
- Xác định tổng thu nhập chịu thuế nhận được trong kỳ tính thuế.
- Trừ đi các khoản đóng góp bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo.
- Trừ đi các khoản giảm trừ gia cảnh (cho bản thân và người phụ thuộc).
- Kết quả thu được là Thu nhập tính thuế.
- Áp dụng thuế suất tương ứng với Thu nhập tính thuế theo Biểu thuế lũy tiến từng phần để ra số thuế TNCN phải nộp.

Các khoản thu nhập được miễn thuế thu nhập cá nhân
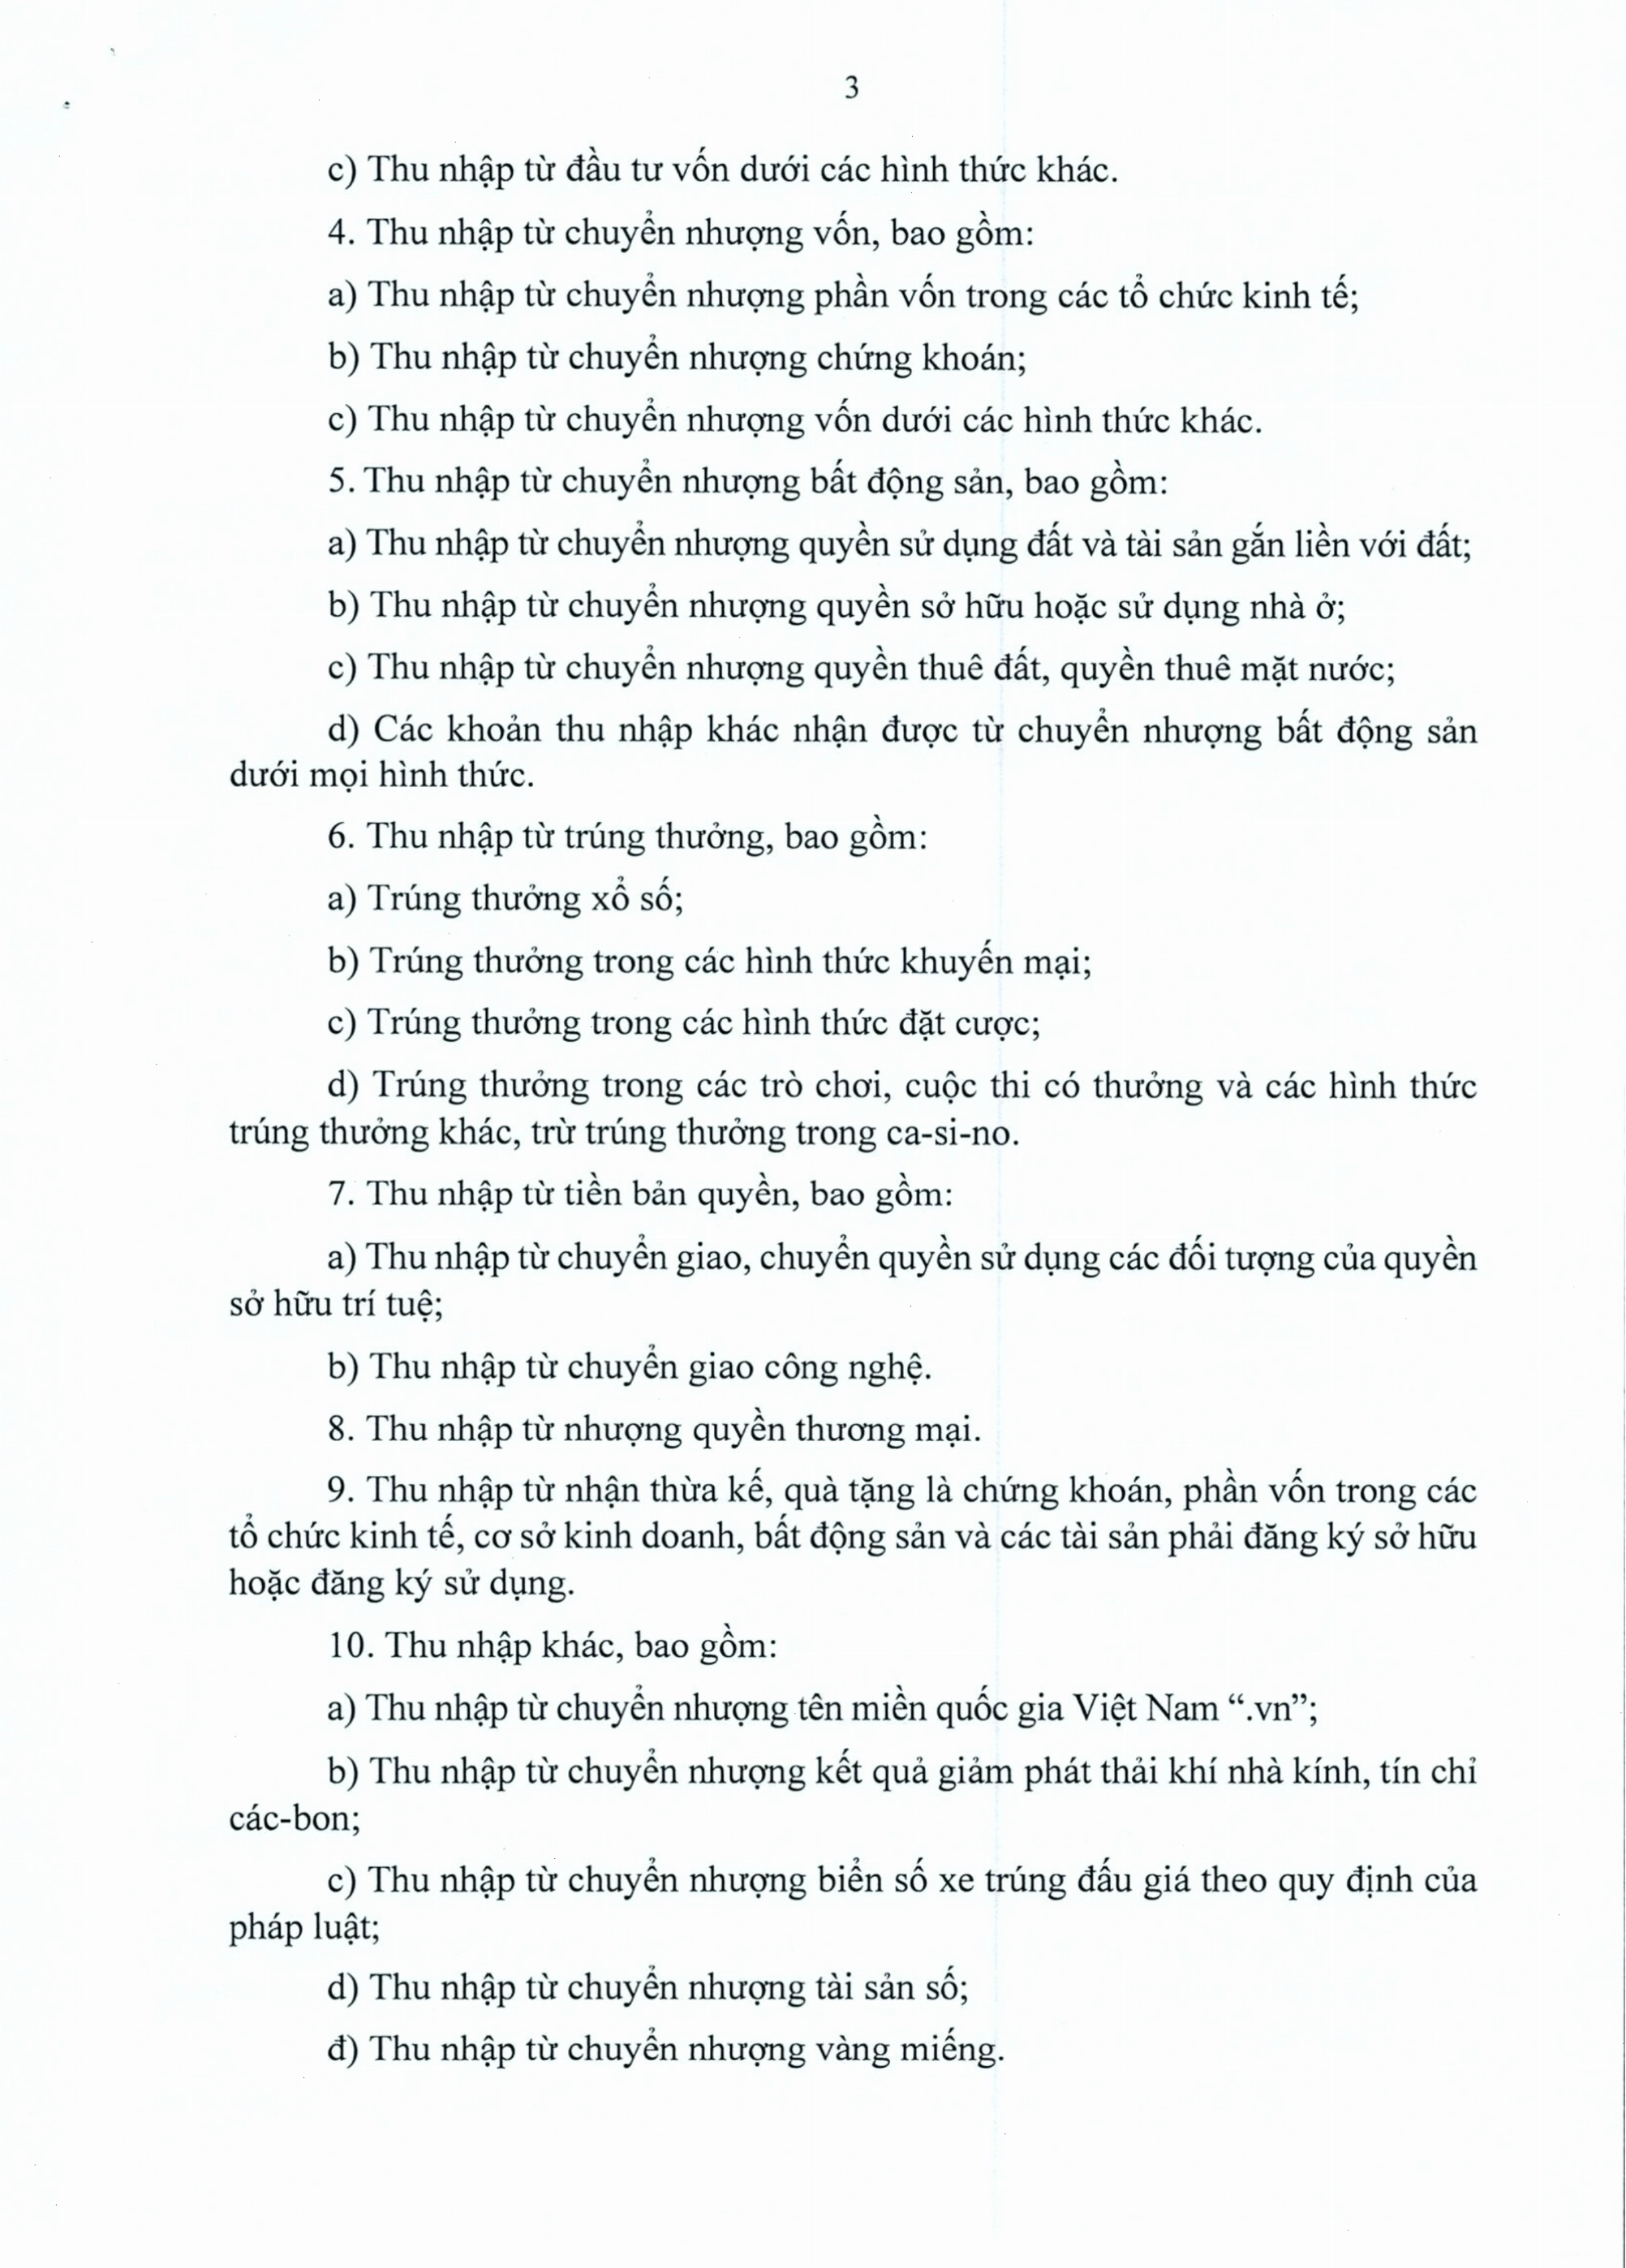
Luật Thuế thu nhập cá nhân 2025 (Văn bản hợp nhất số 112/VBHN-VPQH), có hiệu lực từ ngày 01/7/2026, đã quy định rõ ràng về các khoản thu nhập được miễn thuế. Điều 4 của Luật nêu cụ thể như sau:
- Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
- Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
- Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất.
- Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường; sản xuất muối; thu nhập từ lợi tức cổ phần của thành viên hợp tác xã, liên hiệp hợp tác xã nông nghiệp, cá nhân là nông dân ký kết hợp đồng với doanh nghiệp tham gia “Cánh đồng lớn”, trồng rừng sản xuất, nuôi trồng thủy sản.
- Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.
- Thu nhập từ lãi trái phiếu chính phủ, lãi trái phiếu chính quyền địa phương, lãi tiền gửi tại tổ chức tín dụng, lãi từ hợp đồng bảo hiểm nhân thọ.
- Thu nhập từ kiều hối.
- Tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.
- Tiền lương hưu do Quỹ Bảo hiểm xã hội chi trả; thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chỉ trả.
- Thu nhập từ học bổng, bao gồm: học bổng nhận được từ ngân sách nhà nước; học bổng nhận được từ tổ chức trong nước và ngoài nước theo chương trình hỗ trợ khuyến học của tổ chức đó.
- Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ.


Những thay đổi quan trọng trong luật thuế thu nhập cá nhân
Luật Thuế thu nhập cá nhân 2025, với Văn bản hợp nhất số 112/VBHN-VPQH, mang đến nhiều điểm mới đáng chú ý. Ngoài việc điều chỉnh mức giảm trừ gia cảnh, Luật còn quy định chi tiết về người nộp thuế, thu nhập chịu thuế, thu nhập được miễn thuế, giảm thuế và căn cứ tính thuế. Luật này có hiệu lực từ ngày 1 tháng 7 năm 2026, đảm bảo rằng hệ thống thuế ngày càng phù hợp với tình hình thực tế và hỗ trợ người dân tốt hơn.
Việc nắm vững thuế thu nhập cá nhân năm 2026 tính như nào và các quy định mới sẽ giúp bạn chủ động trong việc kê khai và nộp thuế, tránh những sai sót không đáng có. Hãy thường xuyên cập nhật các thông tin pháp lý mới nhất để đảm bảo tuân thủ đúng quy định của pháp luật.
Tóm tắt những điểm cần lưu ý về thuế TNCN 2026
Năm 2026, việc tính thuế thu nhập cá nhân năm 2026 có những thay đổi quan trọng liên quan đến mức giảm trừ gia cảnh. Cụ thể, mức giảm trừ cho bản thân người nộp thuế tăng lên 15,5 triệu đồng/tháng và cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng. Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ ngày 01/7/2026 sẽ tiếp tục quy định chi tiết các vấn đề về thuế. Việc hiểu rõ các quy định này là cần thiết để đảm bảo thực hiện đúng nghĩa vụ tài chính.

Bình luận