Thuế đất phi nông nghiệp là gì? Hướng dẫn chi tiết từ A-Z năm 2026
Tìm hiểu rõ thuế đất phi nông nghiệp là gì, ai có nghĩa vụ nộp thuế, thời hạn và cách tính chi tiết. Đảm bảo tuân thủ pháp luật và tránh rủi ro pháp lý cho tổ chức, cá nhân

Mục lục
Thuế sử dụng đất phi nông nghiệp đóng vai trò quan trọng trong hệ thống ngân sách nhà nước, đồng thời là nghĩa vụ tài chính mà cá nhân, hộ gia đình và tổ chức phải thực hiện khi sở hữu hoặc sử dụng đất không phục vụ mục đích nông nghiệp. Việc hiểu rõ bản chất, quy định và cách thức thực hiện loại thuế này là vô cùng cần thiết để đảm bảo tuân thủ pháp luật và tối ưu hóa quyền lợi.
Thuế đất phi nông nghiệp là gì?
Theo quy định hiện hành, Luật Thuế sử dụng đất phi nông nghiệp năm 2010 và các văn bản hướng dẫn chưa đưa ra một định nghĩa cụ thể, tuyệt đối cho thuật ngữ "Thuế sử dụng đất phi nông nghiệp". Tuy nhiên, dựa trên cơ sở thực tiễn và mục đích của loại thuế này, chúng ta có thể hiểu rằng thuế sử dụng đất phi nông nghiệp là một khoản tiền mà cá nhân, hộ gia đình hoặc tổ chức có nghĩa vụ đóng góp vào Ngân sách Nhà nước khi thực hiện quyền sử dụng đối với loại đất nằm trong danh mục chịu thuế.
Các đối tượng chịu thuế sử dụng đất phi nông nghiệp
Điều 2 của Luật Thuế sử dụng đất phi nông nghiệp năm 2010 đã quy định rõ ràng các loại đất thuộc diện chịu thuế. Việc xác định chính xác các nhóm đất này giúp cá nhân và tổ chức nhận diện nghĩa vụ thuế của mình:
- Đất ở: Bao gồm cả đất ở tại khu vực nông thôn và đất ở tại đô thị. Đây là nhóm đất phục vụ nhu cầu sinh hoạt thường xuyên của hộ gia đình, cá nhân.
- Đất sản xuất, kinh doanh phi nông nghiệp: Nhóm này bao gồm nhiều loại hình đất phục vụ mục đích kinh tế cụ thể như: đất xây dựng khu công nghiệp, đất sử dụng làm mặt bằng xây dựng các cơ sở sản xuất, kinh doanh; đất dành cho việc khai thác và chế biến khoáng sản; hay đất dùng để sản xuất vật liệu xây dựng và làm đồ gốm.
- Đất phi nông nghiệp sử dụng cho mục đích kinh doanh: Theo Điều 3 của Luật này, bất kỳ loại đất nào được xác định là đất phi nông nghiệp nhưng lại được sử dụng với mục đích kinh doanh đều phải chịu thuế.
Ai là người nộp thuế sử dụng đất phi nông nghiệp?
Việc xác định đúng đối tượng nộp thuế là bước quan trọng để đảm bảo nghĩa vụ tài chính được thực hiện đầy đủ và chính xác. Theo quy định tại Điều 4 Luật Thuế sử dụng đất phi nông nghiệp 2010, người nộp thuế bao gồm:
- Tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế: Đây là đối tượng nộp thuế phổ biến nhất. Quyền sử dụng đất được thể hiện qua các giấy tờ pháp lý có giá trị.
- Người đang sử dụng đất trong trường hợp chưa được cấp Giấy chứng nhận: Nếu tổ chức, hộ gia đình, cá nhân chưa được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất (sau đây gọi chung là Giấy chứng nhận), thì người đang thực tế sử dụng đất đó sẽ là người có trách nhiệm nộp thuế.
Ngoài ra, có một số trường hợp cụ thể cần lưu ý:
- Trường hợp thuê đất để thực hiện dự án đầu tư: Nếu Nhà nước cho tổ chức thuê đất để thực hiện dự án đầu tư, thì người thuê đất sẽ là người nộp thuế.
- Trường hợp cho thuê đất theo hợp đồng: Khi người có quyền sử dụng đất tiến hành cho thuê đất theo hợp đồng, người nộp thuế sẽ được xác định dựa trên thỏa thuận ghi trong hợp đồng. Trong trường hợp hợp đồng không có điều khoản rõ ràng về người nộp thuế, thì người có quyền sử dụng đất vẫn là người chịu trách nhiệm cuối cùng.
Thời hạn nộp thuế sử dụng đất phi nông nghiệp
Việc tuân thủ đúng thời hạn nộp thuế là một yếu tố quan trọng để tránh các khoản phạt chậm nộp hoặc các rắc rối pháp lý không đáng có. Theo quy định, thời hạn nộp thuế sử dụng đất phi nông nghiệp thường được chia thành hai kỳ trong năm:
- Kỳ thứ nhất: Nộp chậm nhất vào ngày 31 tháng 5 hàng năm.
- Kỳ thứ hai: Nộp chậm nhất vào ngày 31 tháng 10 hàng năm.
Đối với các trường hợp nộp thuế lần đầu hoặc có sự thay đổi về nghĩa vụ thuế, người nộp thuế cần chủ động liên hệ với cơ quan thuế địa phương để được hướng dẫn cụ thể về thời hạn và phương thức nộp.
Cách tính thuế sử dụng đất phi nông nghiệp
Việc tính toán tiền thuế đất phi nông nghiệp phải nộp dựa trên công thức cơ bản và các yếu tố được quy định trong luật. Công thức tính như sau:
Thuế sử dụng đất phi nông nghiệp phải nộp = Diện tích đất tính thuế x Giá 1m² đất để tính thuế x Thuế suất
Trong đó:
- Diện tích đất tính thuế: Là diện tích đất thực tế thuộc đối tượng chịu thuế, được ghi nhận trên Giấy chứng nhận hoặc các giấy tờ pháp lý liên quan.
- Giá 1m² đất để tính thuế: Giá đất được xác định theo Bảng giá đất do Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương ban hành theo định kỳ 5 năm một lần. Giá này có thể được điều chỉnh tùy theo quy hoạch và tình hình thị trường bất động sản tại từng địa phương.
- Thuế suất: Theo quy định tại Điều 11 Luật Thuế sử dụng đất phi nông nghiệp 2010, thuế suất được áp dụng như sau:
- 0.03% đối với đất sản xuất, kinh doanh phi nông nghiệp, đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
- 0.15% đối với đất ở, trừ trường hợp quy định tại điểm c khoản này.
- 0.07% đối với đất ở của các hộ nghèo theo tiêu chuẩn do Chính phủ quy định; đất ở của đồng bào dân tộc thiểu số sử dụng theo phong tục, tập quán có ưu đãi, khuyến khích theo quy định của pháp luật.
- 0.15% đối với đất phi nông nghiệp quy định tại Điều 3 của Luật này sử dụng vào mục đích kinh doanh.
Lưu ý: Việc áp dụng thuế suất có thể có những quy định riêng biệt tại từng địa phương, do đó, người nộp thuế nên tham khảo ý kiến của cơ quan thuế hoặc chuyên gia tư vấn pháp lý để có thông tin chính xác nhất.
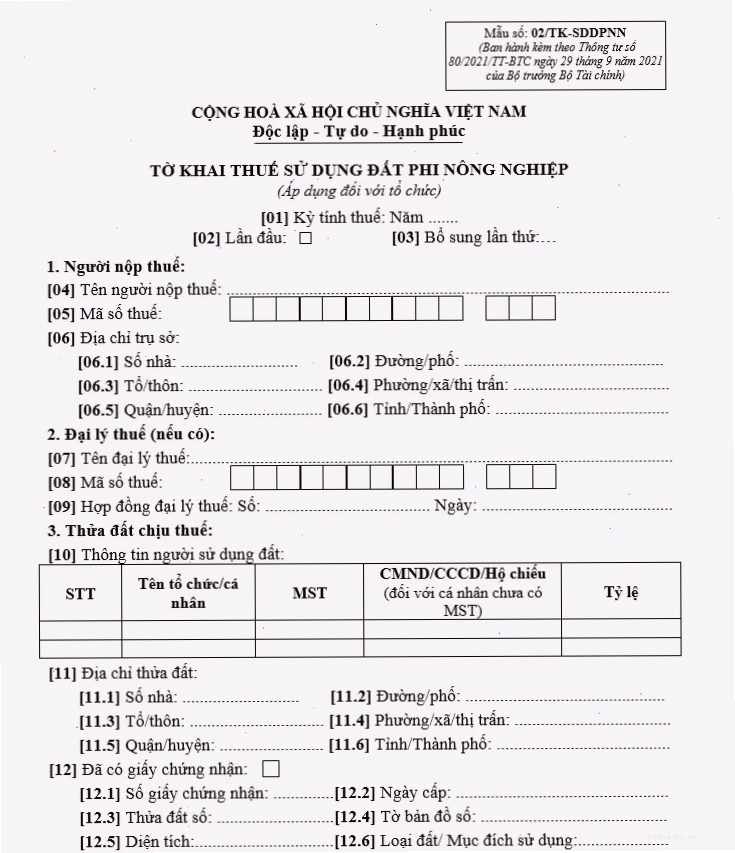
Mẫu tờ khai thuế sử dụng đất phi nông nghiệp
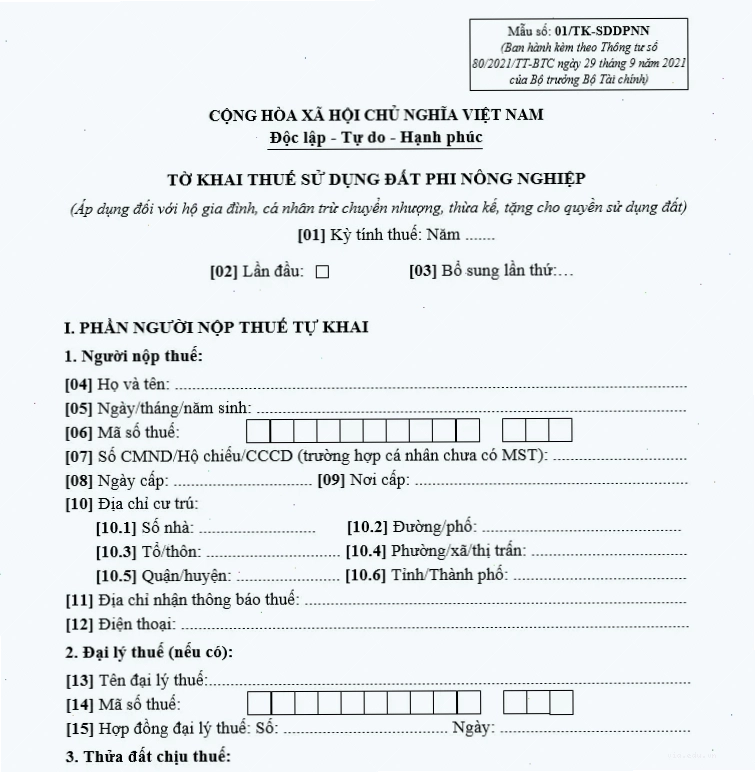
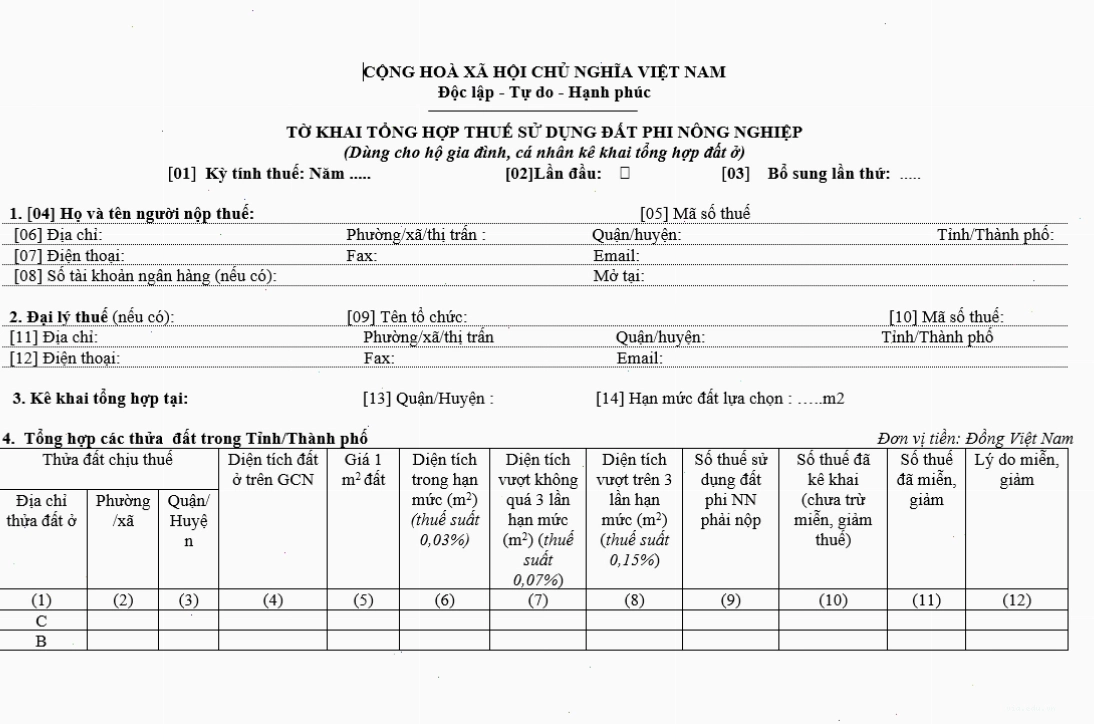
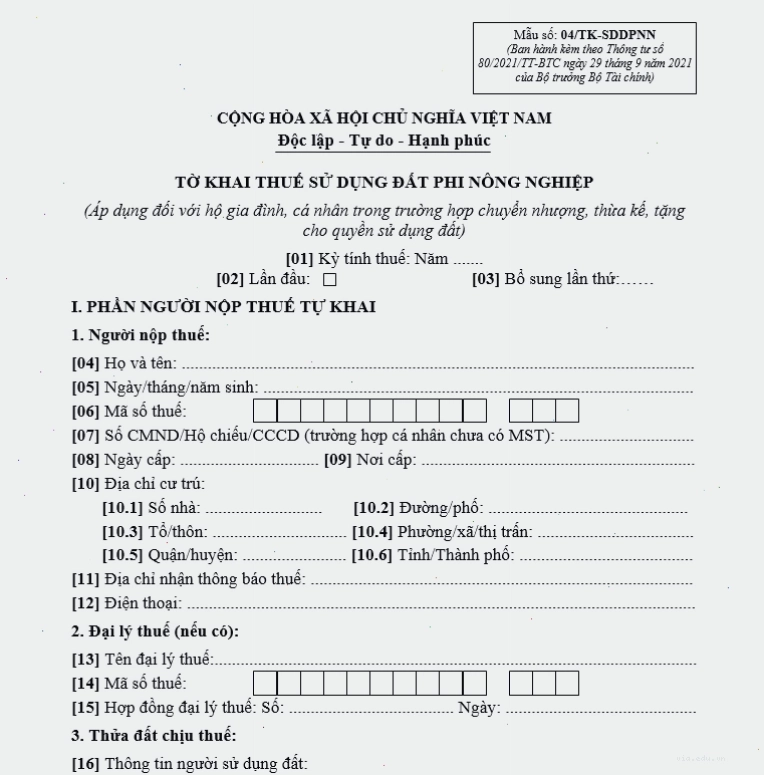
Việc kê khai thuế là bước bắt buộc để hoàn thành nghĩa vụ tài chính. Hiện nay, Bộ Tài chính đã ban hành các mẫu tờ khai thuế sử dụng đất phi nông nghiệp theo từng thời kỳ. Thông thường, người nộp thuế sẽ sử dụng Mẫu số 01 ban hành kèm theo Thông tư 156/2013/TT-BTC hoặc các mẫu thay thế, bổ sung theo các Thông tư mới nhất của Bộ Tài chính.
Tờ khai này yêu cầu người nộp thuế cung cấp đầy đủ thông tin về:
- Thông tin người nộp thuế (tổ chức, hộ gia đình, cá nhân).
- Thông tin về thửa đất, loại đất, diện tích đất.
- Căn cứ tính thuế (giá đất, thuế suất).
- Số thuế phải nộp.
Người nộp thuế có thể tải mẫu tờ khai từ Cổng thông tin điện tử của Tổng cục Thuế hoặc các trang thông tin pháp luật uy tín. Sau khi hoàn thiện, tờ khai sẽ được nộp trực tiếp tại cơ quan thuế quản lý trực tiếp.
Hạch toán thuế sử dụng đất phi nông nghiệp
Đối với các tổ chức, việc hạch toán thuế đất phi nông nghiệp cần được thực hiện đúng theo quy định của Chuẩn mực kế toán và các quy định về thuế hiện hành. Cụ thể:
- Chi phí thuế phát sinh: Thuế sử dụng đất phi nông nghiệp phát sinh được ghi nhận vào chi phí sản xuất, kinh doanh hoặc chi phí khác tùy thuộc vào mục đích sử dụng đất của doanh nghiệp.
- Hồ sơ, chứng từ: Doanh nghiệp cần lưu giữ đầy đủ các chứng từ liên quan như tờ khai thuế, biên lai nộp thuế, giấy tờ pháp lý về quyền sử dụng đất để phục vụ cho công tác kiểm tra, quyết toán thuế sau này.
Việc hạch toán chính xác giúp doanh nghiệp quản lý tốt tình hình tài chính, đảm bảo tuân thủ pháp luật thuế và cung cấp thông tin minh bạch cho các cơ quan quản lý.
Những điểm cần lưu ý về thuế đất phi nông nghiệp
Để đảm bảo việc thực hiện nghĩa vụ thuế được suôn sẻ, người nộp thuế cần ghi nhớ một số điểm quan trọng sau:
- Cập nhật quy định pháp luật: Các quy định về thuế, đặc biệt là bảng giá đất, có thể thay đổi theo từng thời kỳ. Do đó, việc cập nhật thông tin mới nhất từ các cơ quan chức năng là rất cần thiết.
- Kê khai trung thực, đầy đủ: Cung cấp thông tin chính xác và đầy đủ trên tờ khai thuế là trách nhiệm của người nộp thuế. Sai sót hoặc cố tình khai báo gian dối có thể dẫn đến các hình thức xử phạt.
- Thực hiện đúng thời hạn: Nộp thuế đúng hạn giúp tránh phát sinh các khoản phạt chậm nộp, ảnh hưởng đến uy tín và tình hình tài chính.
- Tìm hiểu về các trường hợp miễn, giảm thuế: Pháp luật có quy định về các trường hợp được miễn, giảm thuế sử dụng đất phi nông nghiệp, ví dụ như đất của hộ nghèo, đồng bào dân tộc thiểu số. Người nộp thuế cần tìm hiểu kỹ để hưởng các quyền lợi này (nếu có).
Việc nắm vững thông tin về thuế đất phi nông nghiệp, quy trình kê khai và nộp thuế sẽ giúp bạn chủ động hơn trong việc quản lý tài chính và tuân thủ pháp luật. Nếu có bất kỳ vướng mắc nào, đừng ngần ngại liên hệ với cơ quan thuế địa phương hoặc các chuyên gia tư vấn pháp luật để nhận được sự hỗ trợ kịp thời.

Bình luận