Luật Thuế GTGT 2024: Cập nhật và quy định mới nhất
Tìm hiểu chi tiết về Luật Thuế Giá trị Gia tăng (GTGT) 2024 (Luật số 48/2024/QH15), hiệu lực từ 01/07/2025. Cập nhật quy định về đối tượng chịu thuế, thuế suất 0%, và các quy định liên quan
Mục lục
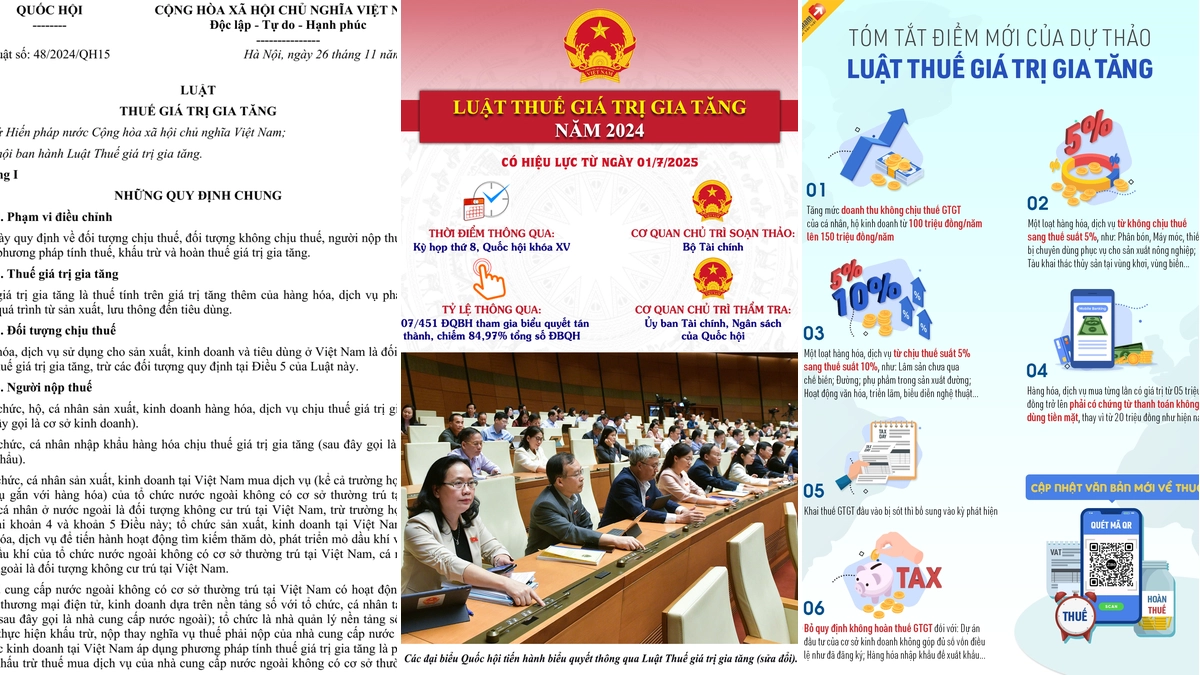
Thông tin cốt lõi về Luật Thuế GTGT 2024: Luật số 48/2024/QH15 được Quốc hội ban hành ngày 26/11/2024, có hiệu lực từ 01/07/2025. Quy định rõ đối tượng chịu thuế, không chịu thuế, căn cứ tính thuế, và các trường hợp áp dụng thuế suất 0%.
Tổng quan về Luật Thuế Giá trị Gia tăng 2024
Luật Thuế giá trị gia tăng (GTGT) năm 2024, với số hiệu 48/2024/QH15, là văn bản pháp quy quan trọng được Quốc hội thông qua ngày 26 tháng 11 năm 2024 và dự kiến có hiệu lực thi hành từ ngày 01 tháng 07 năm 2025. Luật này quy định chi tiết về các khía cạnh của thuế GTGT, từ đối tượng chịu thuế, đối tượng không chịu thuế, người nộp thuế, đến phương pháp tính thuế, khấu trừ và hoàn thuế. Việc hiểu rõ các quy định trong luật thuế gtgt 2024 là cần thiết cho mọi tổ chức, cá nhân hoạt động kinh doanh tại Việt Nam.

Phạm vi điều chỉnh và bản chất của Thuế GTGT
Luật thuế gtgt 2024 (Luật số 48/2024/QH15) xác định rõ phạm vi điều chỉnh, bao gồm các quy định về đối tượng chịu thuế, đối tượng không chịu thuế, người nộp thuế, căn cứ và phương pháp tính thuế, cũng như quy trình khấu trừ và hoàn thuế giá trị gia tăng. Theo Điều 2, thuế giá trị gia tăng được định nghĩa là loại thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong suốt quá trình từ sản xuất, lưu thông cho đến khi tiêu dùng.
Đối tượng chịu thuế và đối tượng không chịu thuế GTGT
Theo quy định tại Điều 3 và Điều 5 của luật thuế gtgt, các hàng hóa, dịch vụ sử dụng cho mục đích sản xuất, kinh doanh và tiêu dùng tại Việt Nam đều là đối tượng chịu thuế GTGT, trừ một số trường hợp đặc biệt được miễn trừ.
Các hàng hóa, dịch vụ thuộc đối tượng không chịu thuế
- Sản phẩm nông, lâm, thủy sản chưa qua chế biến hoặc chỉ sơ chế thông thường do tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
- Sản phẩm giống cây trồng, vật nuôi theo quy định của pháp luật chuyên ngành.
- Thức ăn chăn nuôi, thức ăn thủy sản theo quy định.
Người nộp thuế Giá trị Gia tăng
Luật thuế gtgt 2024 có hiệu lực khi nào và ai là người có nghĩa vụ nộp thuế? Điều 4 của luật đã làm rõ các đối tượng sau đây là người nộp thuế GTGT:
- Các tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT (cơ sở kinh doanh).
- Các tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế GTGT (người nhập khẩu).
- Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ từ tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam hoặc cá nhân nước ngoài là đối tượng không cư trú, trừ một số trường hợp quy định.
- Nhà cung cấp nước ngoài hoạt động thương mại điện tử, kinh doanh trên nền tảng số với tổ chức, cá nhân tại Việt Nam.
- Tổ chức quản lý sàn giao dịch thương mại điện tử, nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thay thuế cho hộ kinh doanh, cá nhân kinh doanh.
Chính phủ sẽ có quy định chi tiết hơn về các khoản này, đặc biệt là đối với nhà cung cấp nước ngoài và trường hợp áp dụng phương pháp khấu trừ thuế.
Thuế suất thuế GTGT 0% và các trường hợp áp dụng
Một trong những điểm mới đáng chú ý của luật thuế gtgt 2024 hợp nhất là việc bổ sung các đối tượng áp dụng thuế suất 0%. Theo quy định, mức thuế suất 0% áp dụng đối với các hàng hóa, dịch vụ sau đây, bắt đầu từ ngày 01/07/2025:
Hàng hóa xuất khẩu
- Hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở nước ngoài.
- Hàng hóa từ nội địa Việt Nam bán cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan, phục vụ trực tiếp cho sản xuất xuất khẩu.
- Hàng hóa đã bán tại khu vực cách ly cho cá nhân đã làm thủ tục xuất cảnh.
- Hàng hóa đã bán tại cửa hàng miễn thuế.
Dịch vụ xuất khẩu
- Dịch vụ cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ngoài Việt Nam.
- Dịch vụ cung cấp trực tiếp cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan, phục vụ trực tiếp cho sản xuất xuất khẩu.
Các hàng hóa, dịch vụ xuất khẩu khác
- Vận tải quốc tế; dịch vụ cho thuê phương tiện vận tải sử dụng ngoài lãnh thổ Việt Nam.
- Dịch vụ của ngành hàng không, hàng hải cung cấp trực tiếp hoặc thông qua đại lý cho vận tải quốc tế.
- Hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc trong khu phi thuế quan.
- Sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam.
- Phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc, thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam.
- Hàng hóa gia công chuyển tiếp để xuất khẩu theo quy định.
- Hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT khi xuất khẩu.
Tuy nhiên, có những trường hợp luật thuế gtgt 2024 có hiệu lực từ 1 7 2025 không áp dụng mức thuế suất 0%, bao gồm:
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài.
- Dịch vụ tái bảo hiểm ra nước ngoài.
- Dịch vụ cấp tín dụng.
Các quy định khác về tính thuế và khấu trừ
Luật thuế gtgt 2024 pdf cung cấp hướng dẫn chi tiết về căn cứ và phương pháp tính thuế, cũng như quy trình khấu trừ và hoàn thuế. Việc áp dụng đúng các phương pháp tính thuế (khấu trừ hoặc trực tiếp) tùy thuộc vào loại hình hoạt động và đăng ký của doanh nghiệp. Khấu trừ thuế GTGT đầu vào là một quyền lợi quan trọng, giúp giảm gánh nặng thuế cho doanh nghiệp khi thực hiện hoạt động sản xuất kinh doanh.
Kết luận và lời khuyên về tuân thủ Luật Thuế GTGT
Việc nắm vững và tuân thủ các quy định của luật thuế gtgt 2024 còn hiệu lực không là vô cùng quan trọng. Với những cập nhật mới, đặc biệt là các quy định về thuế suất 0% và đối tượng nộp thuế, doanh nghiệp cần chủ động rà soát và điều chỉnh hoạt động kinh doanh của mình để đảm bảo tuân thủ pháp luật, tránh các rủi ro về thuế. Hãy tham khảo kỹ lưỡng văn bản luật thuế gtgt 2024 (luật số 48/2024/qh15) hoặc tìm kiếm sự tư vấn chuyên nghiệp để có sự chuẩn bị tốt nhất cho việc áp dụng luật này từ ngày 01/07/2025.

Bình luận