Hướng dẫn chi tiết cách tính thu nhập chịu thuế năm 2026
Tìm hiểu cách tính thu nhập chịu thuế thu nhập cá nhân năm 2026, bao gồm công thức, các khoản giảm trừ và ví dụ minh họa chi tiết. Nắm vững quy định thuế TNCN mới nhất

Mục lục
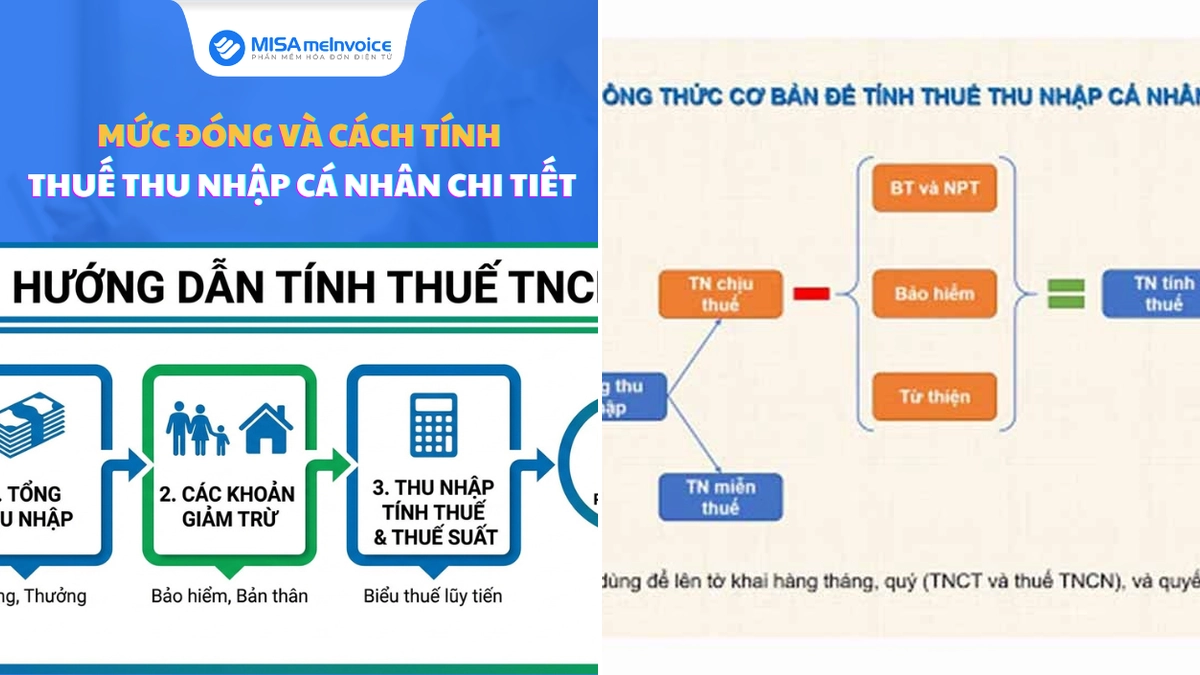
Hiểu rõ về thu nhập chịu thuế và thu nhập tính thuế
Trong lĩnh vực thuế thu nhập cá nhân, hai khái niệm thu nhập chịu thuế và thu nhập tính thuế thường xuyên được sử dụng. Tuy nhiên, không phải ai cũng phân biệt rõ ràng hai thuật ngữ này, dẫn đến những nhầm lẫn trong quá trình tính toán.
Thu nhập chịu thuế là gì?
Thu nhập chịu thuế là toàn bộ các khoản thu nhập mà cá nhân nhận được trong kỳ tính thuế, có phát sinh nghĩa vụ thuế. Nói cách khác, đây là tổng thu nhập trước khi áp dụng các khoản giảm trừ theo quy định của pháp luật về thuế thu nhập cá nhân.
Thu nhập tính thuế là gì?
Thu nhập tính thuế là cơ sở để xác định số thuế TNCN phải nộp. Nó được tính bằng cách lấy thu nhập chịu thuế trừ đi các khoản được miễn thuế và các khoản giảm trừ (như giảm trừ gia cảnh, giảm trừ đóng bảo hiểm, đóng góp từ thiện...).
Quy định về cách tính thuế TNCN đối với người lao động là cá nhân cư trú năm 2026
Việc xác định một cá nhân có phải là cư trú hay không cư trú tại Việt Nam sẽ ảnh hưởng đến phương pháp tính thuế TNCN. Đối với người lao động là cá nhân cư trú, có hai trường hợp chính:
1. Điều kiện xác định cá nhân cư trú
Để được áp dụng phương pháp tính thuế TNCN dành cho cá nhân cư trú, người lao động cần đáp ứng một trong các điều kiện sau:
- Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày có mặt tại Việt Nam.
- Có đăng ký thường trú theo quy định của pháp luật.
- Có thuê nhà để ở tại Việt Nam với thời hạn của hợp đồng thuê từ 183 ngày/năm trở lên.
2. Cách tính thuế TNCN đối với NLĐ ký hợp đồng lao động từ 3 tháng trở lên
Trong trường hợp này, cách tính thuế thu nhập cá nhân được thực hiện theo biểu thuế lũy tiến từng phần. Công thức tính thuế thu nhập cá nhân như sau:
Thuế thu nhập cá nhân = Thu nhập tính thuế (TNTT) x Thuế suất
Trong đó:
- Thu nhập tính thuế = Tổng thu nhập - Các khoản được miễn thuế - Các khoản giảm trừ
Năm 2026, biểu thuế lũy tiến từng phần đã được điều chỉnh giảm từ 7 bậc xuống còn 5 bậc để phù hợp với quy định mới. Dưới đây là biểu thuế lũy tiến 5 bậc áp dụng từ kỳ tính thuế năm 2026:
| Bậc thuế | Thu nhập tính thuế (đồng/tháng) | Thuế suất (%) |
|---|---|---|
| Bậc 1 | Đến 5.000.000 | 5 |
| Bậc 2 | Trên 5.000.000 đến 10.000.000 | 10 |
| Bậc 3 | Trên 10.000.000 đến 18.000.000 | 15 |
| Bậc 4 | Trên 18.000.000 đến 32.000.000 | 20 |
| Bậc 5 | Trên 32.000.000 | 35 |
Việc áp dụng đúng biểu thuế này là rất quan trọng để tính toán chính xác số thuế TNCN phải nộp.
3. Cách tính thuế TNCN đối với NLĐ ký HĐLĐ dưới 3 tháng và không ký HĐLĐ
Đối với những người lao động ký hợp đồng lao động dưới 3 tháng hoặc không ký hợp đồng lao động, phương pháp tính thuế TNCN sẽ đơn giản hơn. Họ sẽ bị khấu trừ 10% thuế TNCN trên tổng thu nhập nhận được mỗi lần chi trả, với điều kiện khoản chi trả đó từ 2.000.000 đồng trở lên.
Cách tính thuế thu nhập cá nhân đối với người lao động là cá nhân không cư trú
Cá nhân không cư trú tại Việt Nam sẽ chịu thuế TNCN đối với thu nhập phát sinh tại Việt Nam. Phương pháp tính thuế được áp dụng là khấu trừ 20% trên tổng thu nhập chịu thuế mà không có các khoản giảm trừ.
Thuế TNCN phải nộp = Thu nhập chịu thuế phát sinh tại Việt Nam x 20%
Các khoản giảm trừ khi tính thuế TNCN năm 2026
Để tính được thu nhập tính thuế, việc xác định các khoản giảm trừ là vô cùng quan trọng. Theo quy định hiện hành và dự kiến cho năm 2026, các khoản giảm trừ bao gồm:
- Giảm trừ bản thân: Mức giảm trừ gia cảnh cho bản thân người nộp thuế.
- Giảm trừ người phụ thuộc: Các khoản giảm trừ cho mỗi người phụ thuộc mà người nộp thuế đang nuôi dưỡng.
- Giảm trừ đóng bảo hiểm: Các khoản đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp.
- Đóng góp từ thiện, nhân đạo, khuyến học: Các khoản đóng góp cho các tổ chức, cá nhân theo quy định.
Việc kê khai đầy đủ và chính xác các khoản giảm trừ này sẽ giúp người lao động giảm bớt gánh nặng thuế.
Ví dụ minh họa cách tính thuế TNCN năm 2026
Để dễ hình dung, chúng ta hãy xem xét một ví dụ cụ thể về cách tính thuế TNCN cho một người lao động là cá nhân cư trú, ký hợp đồng lao động dài hạn:
Thông tin nhân viên:
- Tên: Nguyễn Văn A
- Tổng thu nhập từ lương và phụ cấp trong tháng: 30.000.000 VNĐ
- Giảm trừ gia cảnh bản thân: 11.000.000 VNĐ/tháng (theo quy định mới nhất 2026)
- Có 1 người phụ thuộc, giảm trừ cho mỗi người phụ thuộc: 4.400.000 VNĐ/tháng
- Đóng bảo hiểm bắt buộc (BHXH, BHYT, BHTN): 10.5% x 30.000.000 = 3.150.000 VNĐ (Giả định mức lương đóng BHXH tối đa theo quy định)
Các bước tính thuế TNCN:
- Tính tổng thu nhập chịu thuế: 30.000.000 VNĐ
- Tính các khoản giảm trừ:
- Giảm trừ bản thân: 11.000.000 VNĐ
- Giảm trừ người phụ thuộc: 4.400.000 VNĐ
- Giảm trừ đóng bảo hiểm: 3.150.000 VNĐ
- Tổng các khoản giảm trừ: 11.000.000 + 4.400.000 + 3.150.000 = 18.550.000 VNĐ
- Tính thu nhập tính thuế:
- Thu nhập tính thuế = Tổng thu nhập - Tổng các khoản giảm trừ
- Thu nhập tính thuế = 30.000.000 - 18.550.000 = 11.450.000 VNĐ
- Tính thuế TNCN phải nộp theo biểu thuế lũy tiến:
- Bậc 1 (5.000.000): 5.000.000 x 5% = 250.000 VNĐ
- Bậc 2 (phần còn lại): (11.450.000 - 5.000.000) x 10% = 6.450.000 x 10% = 645.000 VNĐ
- Tổng thuế TNCN phải nộp trong tháng: 250.000 + 645.000 = 895.000 VNĐ
Ví dụ này minh họa rõ quy trình tính toán, giúp bạn áp dụng vào trường hợp thực tế của mình.
Lưu ý quan trọng khi kê khai thuế thu nhập cá nhân
Việc kê khai thuế TNCN đòi hỏi sự chính xác và tuân thủ đúng các quy định. Dưới đây là một số lưu ý quan trọng:
- Luôn cập nhật các văn bản pháp luật mới nhất về thuế TNCN, đặc biệt là các quy định về mức giảm trừ gia cảnh và biểu thuế lũy tiến.
- Khai báo đầy đủ và trung thực các khoản thu nhập và các khoản giảm trừ.
- Nộp tờ khai và nộp thuế đúng thời hạn quy định để tránh bị xử phạt.
- Nếu có vướng mắc, đừng ngần ngại tìm kiếm sự tư vấn từ các chuyên gia kế toán hoặc cơ quan thuế.
Việc hiểu rõ cách tính thu nhập chịu thuế thu nhập cá nhân không chỉ giúp bạn hoàn thành nghĩa vụ pháp lý mà còn là một kỹ năng quan trọng trong quản lý tài chính cá nhân. Hãy luôn cập nhật thông tin và áp dụng đúng các quy định để đảm bảo quyền lợi của mình.

Bình luận