PIT là thuế gì? Hướng dẫn chi tiết về thuế thu nhập cá nhân
Tìm hiểu thuế PIT là gì, đối tượng nộp thuế, thu nhập chịu thuế và cách tính thuế PIT chi tiết nhất. Nắm vững kiến thức thuế PIT để tối ưu tài chính cá nhân

Mục lục
Trong bối cảnh nền kinh tế ngày càng phát triển, các loại thuế đóng vai trò quan trọng trong việc đảm bảo nguồn tài chính công và duy trì sự ổn định xã hội. Trong đó, thuế thu nhập cá nhân (PIT) là một trong những loại thuế phổ biến và có ảnh hưởng trực tiếp đến mỗi cá nhân. Vậy pit là thuế gì và làm thế nào để hiểu rõ về loại thuế này? Bài viết này sẽ cung cấp cái nhìn tổng quan và chi tiết về thuế PIT.
Tổng quan về thuế thu nhập cá nhân (PIT)
Thuế PIT, viết tắt của Personal Income Tax, là một loại thuế trực thu đánh trên thu nhập của các cá nhân. Mục tiêu của việc đánh thuế PIT là đảm bảo sự công bằng trong xã hội, dựa trên nguyên tắc ai có thu nhập cao hơn thì đóng góp nhiều hơn cho ngân sách nhà nước. Điều này không chỉ giúp điều tiết thu nhập mà còn là nguồn thu quan trọng để nhà nước chi trả cho các dịch vụ công cộng và phúc lợi xã hội.
Để hiểu rõ hơn về PIT, chúng ta cần nắm vững các khái niệm cốt lõi như người nộp thuế, tình trạng cư trú và kỳ tính thuế. Những yếu tố này sẽ quyết định nghĩa vụ thuế của mỗi cá nhân.
Đối tượng nào cần nộp thuế PIT?
Theo quy định pháp luật, người nộp thuế thu nhập cá nhân bao gồm các cá nhân có phát sinh thu nhập chịu thuế theo quy định của Việt Nam. Cụ thể, có hai nhóm đối tượng chính:
- Cá nhân cư trú (Resident): Là những người đáp ứng một trong các điều kiện về thời gian cư trú tại Việt Nam hoặc có nơi ở thường xuyên tại Việt Nam. Cá nhân cư trú phải nộp thuế đối với toàn bộ thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam.
- Cá nhân không cư trú (Non-resident): Là những người không đáp ứng điều kiện là cá nhân cư trú. Cá nhân không cư trú chỉ phải nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
Ví dụ minh họa giúp phân biệt rõ hơn:
- Anh A là cá nhân cư trú tại Việt Nam. Trong năm 2020, anh A có thu nhập từ tiền lương tại Việt Nam là 50 triệu VND và tại Mỹ là 50 triệu VND. Do đó, tổng thu nhập chịu thuế PIT của anh A là 100 triệu VND (bao gồm cả thu nhập ở Việt Nam và Mỹ).
- Anh B là người Mỹ, không phải là cá nhân cư trú tại Việt Nam trong năm 2020. Anh B có thu nhập từ tiền lương tại Việt Nam là 50 triệu VND và tại Mỹ là 50 triệu VND. Trong trường hợp này, anh B chỉ phải nộp thuế PIT tại Việt Nam cho khoản thu nhập phát sinh tại Việt Nam là 50 triệu VND. Thu nhập phát sinh tại Mỹ không thuộc diện chịu thuế PIT tại Việt Nam.
Xác định tình trạng cư trú
Việc xác định tình trạng cư trú có ý nghĩa quan trọng trong việc xác định nghĩa vụ thuế PIT. Dưới đây là các tiêu chí chính:
Cá nhân cư trú
Một cá nhân được coi là cư trú tại Việt Nam nếu đáp ứng một trong các điều kiện sau:
- Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
- Có nơi ở thường xuyên tại Việt Nam, bao gồm: có thẻ thường trú hoặc có nhà thuê để ở tại Việt Nam với thời gian thuê từ 183 ngày trở lên trong năm tính thuế.
Lưu ý: Các cá nhân không thuộc diện trên nhưng không chứng minh được là cá nhân cư trú của nước khác cũng được coi là cá nhân cư trú tại Việt Nam.
Cá nhân không cư trú
Là những cá nhân không đáp ứng được các điều kiện nêu trên để được coi là cá nhân cư trú.
Kỳ tính thuế PIT
Kỳ tính thuế là khoảng thời gian mà thu nhập phát sinh được dùng để tính thuế. Đối với cá nhân cư trú, kỳ tính thuế được xác định như sau:
- Theo năm dương lịch: Nếu cá nhân có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch.
- Theo năm dương lịch hoặc 12 tháng liên tục: Nếu thời gian có mặt tại Việt Nam trên 183 ngày nhưng tính theo 12 tháng liên tục. Kỳ tính thuế lần đầu sẽ là 12 tháng liên tục kể từ ngày đầu tiên có mặt. Các kỳ tiếp theo sẽ tính theo năm dương lịch.
Đối với cá nhân không cư trú, kỳ tính thuế thường được tính theo từng lần phát sinh thu nhập tại Việt Nam.
Các khoản thu nhập chịu thuế PIT
Thuế PIT áp dụng cho nhiều loại thu nhập khác nhau mà cá nhân nhận được. Các khoản thu nhập chịu thuế PIT phổ biến bao gồm:
- Thu nhập từ tiền lương, tiền công và các khoản có tính chất tương tự.
- Thu nhập từ kinh doanh.
- Thu nhập từ đầu tư vốn (lãi cổ tức, lãi trái phiếu...).
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng bất động sản.
- Thu nhập từ trúng thưởng.
- Thu nhập từ bản quyền, nhượng quyền thương mại.
- Thu nhập từ thừa kế, quà tặng.
Việc nắm rõ các khoản thu nhập này giúp cá nhân kê khai chính xác và tránh các sai sót không đáng có.
Hướng dẫn cách tính thuế PIT 2026
Việc tính thuế TNCN PIT phụ thuộc vào tình trạng cư trú và loại thu nhập. Dưới đây là cách tính cơ bản:
Tính thuế PIT đối với cá nhân cư trú
Công thức chung để tính thuế PIT đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú như sau:
Thuế PIT phải nộp = (Thu nhập tính thuế) x Thuế suất
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ (gia cảnh, người phụ thuộc, bảo hiểm...).
Có hai trường hợp chính áp dụng cho cá nhân cư trú có thu nhập từ tiền lương và tiền công:
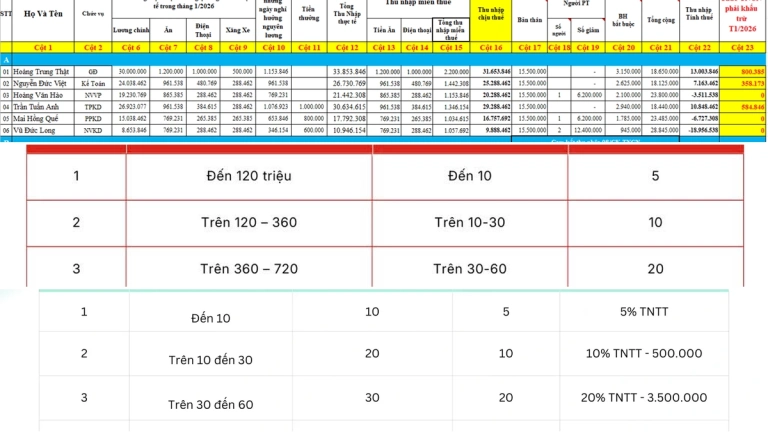
- Trường hợp 1: Cá nhân cư trú có ký hợp đồng lao động từ 3 tháng trở lên. Thu nhập tính thuế được xác định theo biểu thuế lũy tiến từng phần.
- Trường hợp 2: Cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng. Thu nhập chịu thuế được khấu trừ 10% trước khi tính thuế. Nếu thu nhập sau khi khấu trừ 10% mà dưới 2 triệu đồng/lần thì không phải nộp thuế.
Tính thuế PIT đối với cá nhân không cư trú
Đối với cá nhân không cư trú, thuế PIT được tính theo biểu thuế suất cố định 20% áp dụng trên toàn bộ thu nhập chịu thuế phát sinh tại Việt Nam, không áp dụng các khoản giảm trừ.
Thuế PIT phải nộp = Thu nhập chịu thuế tại Việt Nam x 20%
Các khoản giảm trừ thuế PIT
Nhà nước có các quy định về các khoản giảm trừ để giảm bớt gánh nặng thuế cho người dân, đặc biệt là những người có hoàn cảnh khó khăn hoặc có nhiều người phụ thuộc. Các khoản giảm trừ phổ biến bao gồm:
- Giảm trừ bản thân người nộp thuế.
- Giảm trừ người phụ thuộc (vợ/chồng, con cái, cha mẹ...).
- Các khoản đóng bảo hiểm bắt buộc.
- Các khoản đóng góp từ thiện, nhân đạo, khuyến học.
Việc kê khai đầy đủ và chính xác các khoản giảm trừ này sẽ giúp cá nhân nộp thuế một cách hợp lý nhất.
Tìm hiểu về Hoàn thuế PIT
Hoàn thuế PIT là thủ tục hành chính cho phép cá nhân nhận lại số tiền thuế đã nộp thừa cho cơ quan thuế. Điều này thường xảy ra khi cá nhân có thu nhập thực tế thấp hơn dự kiến, hoặc đã nộp thuế nhiều hơn số thuế phải nộp sau khi áp dụng các khoản giảm trừ hoặc ưu đãi thuế.
Để được hoàn thuế PIT, cá nhân cần chuẩn bị đầy đủ hồ sơ và nộp lên cơ quan thuế theo quy định. Hồ sơ thường bao gồm tờ khai yêu cầu hoàn thuế, các chứng từ chứng minh số thuế đã nộp và các giấy tờ liên quan khác.
Nắm vững quy trình và các điều kiện để được hoàn thuế PIT sẽ giúp bạn đảm bảo quyền lợi của mình.
Kết luận
Thuế PIT là một phần không thể thiếu trong hệ thống tài chính quốc gia, có ảnh hưởng trực tiếp đến thu nhập cá nhân. Việc hiểu rõ pit là thuế gì, đối tượng nộp thuế, cách tính thuế và các khoản giảm trừ sẽ giúp bạn quản lý tài chính cá nhân hiệu quả hơn, đồng thời tuân thủ đúng quy định pháp luật. Nếu có bất kỳ thắc mắc nào hoặc cần hỗ trợ về thủ tục thuế, đừng ngần ngại liên hệ với các chuyên gia tư vấn thuế hoặc cơ quan thuế địa phương để được giải đáp kịp thời.

Bình luận