Quy định về thuế thu nhập cá nhân năm 2026 và cách tính chi tiết
Cập nhật quy định về thuế thu nhập cá nhân năm 2026, hướng dẫn cách tính thuế TNCN, các khoản giảm trừ gia cảnh và cách giảm thuế hiệu quả. Tìm hiểu ngay!

Mục lục
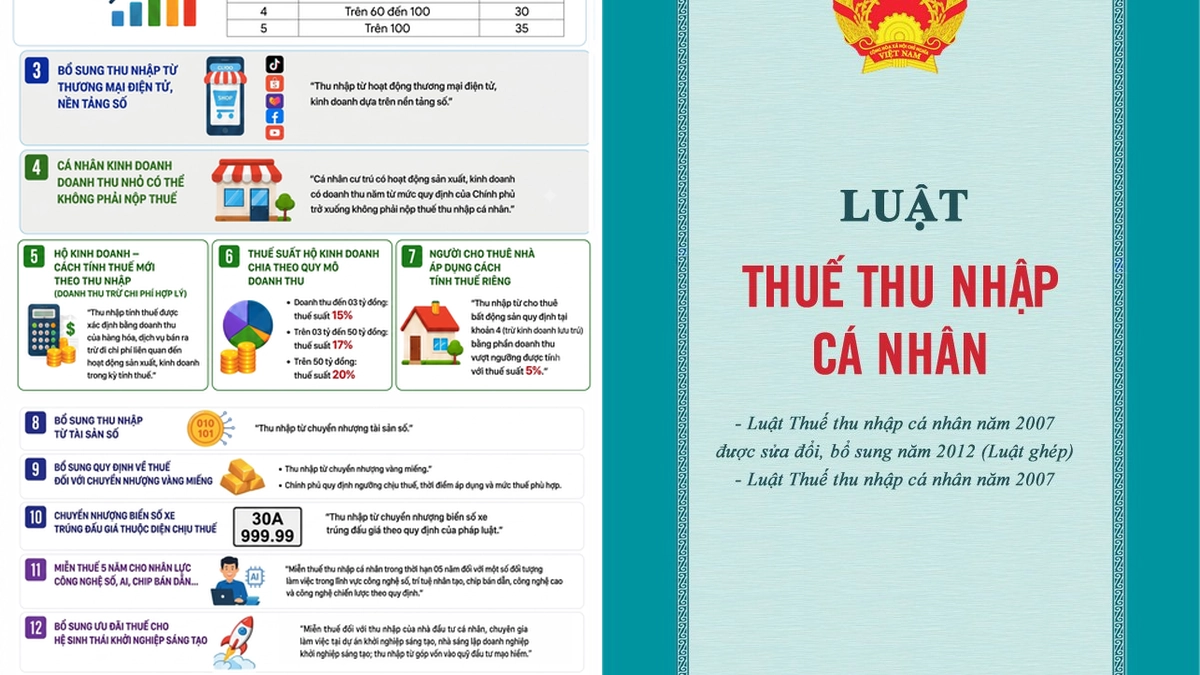
Thuế thu nhập cá nhân (TNCN) là một khoản nghĩa vụ tài chính quan trọng mà nhiều người dân cần nắm rõ. Việc hiểu rõ các quy định về thuế thu nhập cá nhân năm 2026 không chỉ giúp bạn tuân thủ pháp luật mà còn tối ưu hóa các khoản được giảm trừ, đảm bảo quyền lợi chính đáng. Bài viết này sẽ cung cấp cái nhìn chi tiết về bản chất, đối tượng, cách tính và các quy định mới nhất liên quan đến thuế TNCN.
Thuế thu nhập cá nhân là gì và mục đích
Thuế thu nhập cá nhân, hay còn gọi là Personal Income Tax (PIT), là loại thuế trực thu đánh vào thu nhập chịu thuế của mỗi cá nhân sau khi đã áp dụng các khoản giảm trừ theo quy định. Mục đích chính của thuế TNCN là tạo nguồn thu ổn định cho ngân sách nhà nước, đồng thời góp phần điều tiết thu nhập, giảm bớt khoảng cách giàu nghèo và khuyến khích đóng góp cho sự phát triển chung của xã hội.
Đối tượng nộp thuế thu nhập cá nhân
Theo quy định tại Điều 2 Luật Thuế TNCN 2007, đối tượng nộp thuế TNCN được chia thành hai nhóm chính:
- Cá nhân cư trú: Là những người có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc có nơi ở thường xuyên tại Việt Nam. Nhóm này bao gồm cả người Việt Nam và người nước ngoài đáp ứng điều kiện.
- Cá nhân không cư trú: Là những người không phải là cá nhân cư trú tại Việt Nam, thường là người nước ngoài làm việc tại Việt Nam trong thời gian ngắn hạn và có thu nhập phát sinh tại Việt Nam.
Việc xác định rõ bạn thuộc nhóm đối tượng nào là bước đầu tiên và quan trọng nhất để áp dụng đúng các quy định về thuế thu nhập cá nhân và giảm trừ gia cảnh.
Hướng dẫn cách tính thuế thu nhập cá nhân
Cách tính thuế thu nhập cá nhân phụ thuộc vào việc bạn là cá nhân cư trú hay không cư trú, cũng như loại thu nhập bạn có. Dưới đây là cách tính cơ bản cho cá nhân cư trú có thu nhập từ tiền lương, tiền công.
Cách tính thuế TNCN cho cá nhân cư trú ký hợp đồng lao động
Đối với cá nhân cư trú có hợp đồng lao động từ 03 tháng trở lên, thu nhập tính thuế được xác định bằng tổng thu nhập chịu thuế trừ đi các khoản giảm trừ. Theo quy định về thuế thu nhập cá nhân mới nhất, các khoản giảm trừ bao gồm:
- Giảm trừ gia cảnh cho bản thân người nộp thuế: 11 triệu đồng/tháng (132 triệu đồng/năm).
- Giảm trừ cho mỗi người phụ thuộc: 4,4 triệu đồng/người/tháng.
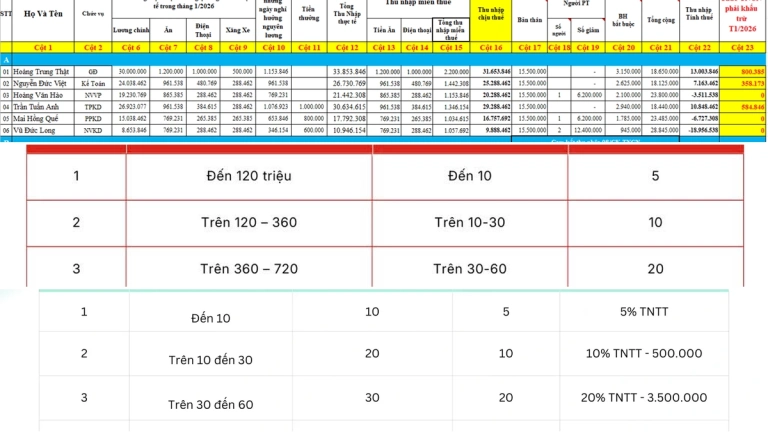
Thuế TNCN phải nộp được tính theo biểu thuế lũy tiến từng phần, bao gồm 07 bậc thuế với các mức thuế suất tăng dần từ 5% đến 35%.
Công thức tính thuế TNCN cho cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên như sau:
Thuế TNCN phải nộp = (Thu nhập tính thuế) x (Thuế suất tương ứng với bậc thuế)
Trong đó, Thu nhập tính thuế được tính bằng: Thu nhập chịu thuế - Các khoản giảm trừ (gia cảnh, bảo hiểm bắt buộc, đóng góp quỹ hưu trí...)
Quy định về thuế thu nhập cá nhân và giảm trừ gia cảnh
Mức giảm trừ gia cảnh là yếu tố quan trọng giúp giảm bớt gánh nặng thuế cho người nộp thuế. Theo Nghị quyết số 954/2020/UBTVQH14, mức giảm trừ cho bản thân người nộp thuế là 11 triệu đồng/tháng và 4,4 triệu đồng/người/tháng cho mỗi người phụ thuộc. Để được hưởng giảm trừ cho người phụ thuộc, người nộp thuế cần thực hiện đăng ký và chứng minh người phụ thuộc theo quy định.
Quy định về thuế thu nhập cá nhân từ 1/7/2025 và những thay đổi tiềm năng
Mặc dù thông tin về các thay đổi cụ thể áp dụng từ 01/07/2025 hoặc cho năm 2026 chưa được công bố rộng rãi, việc nắm bắt các quy định hiện hành và xu hướng điều chỉnh là rất cần thiết. Các chính sách thuế có thể được cập nhật để phù hợp với tình hình kinh tế - xã hội. Người nộp thuế nên thường xuyên theo dõi các thông báo chính thức từ cơ quan thuế để cập nhật những quy định về thuế thu nhập cá nhân mới nhất.
Các cách giảm thuế thu nhập cá nhân
Bên cạnh việc áp dụng các khoản giảm trừ gia cảnh, người nộp thuế có thể thực hiện một số biện pháp để giảm số thuế TNCN phải nộp một cách hợp pháp:
- Tận dụng tối đa các khoản giảm trừ: Đảm bảo đăng ký đầy đủ và cung cấp chứng cứ cho người phụ thuộc để được hưởng mức giảm trừ tương ứng.
- Đóng bảo hiểm bắt buộc: Các khoản đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp theo quy định được trừ vào thu nhập chịu thuế.
- Đóng góp vào quỹ hưu trí tự nguyện: Khoản đóng góp vào quỹ hưu trí tự nguyện theo quy định cũng được xem xét giảm trừ.
- Khai báo chính xác thu nhập chịu thuế: Đảm bảo việc khai báo thu nhập và các khoản được miễn thuế là chính xác, tránh sai sót dẫn đến việc nộp thiếu hoặc thừa thuế.
Việc hiểu rõ các quy định về thuế thu nhập cá nhân và chủ động áp dụng các biện pháp giảm trừ hợp lý sẽ giúp mỗi cá nhân quản lý tài chính hiệu quả hơn và đảm bảo tuân thủ pháp luật về thuế.
Kết luận và lời khuyên
Quy định về thuế thu nhập cá nhân năm 2026, cùng với các quy định hiện hành, đòi hỏi sự hiểu biết và cập nhật thường xuyên từ người nộp thuế. Việc nắm vững cách tính thuế TNCN, các khoản giảm trừ gia cảnh và các phương pháp giảm thuế hợp pháp là chìa khóa để quản lý tài chính cá nhân hiệu quả. Hãy luôn tham khảo các nguồn thông tin chính thức từ cơ quan thuế hoặc tìm kiếm sự tư vấn từ các chuyên gia tài chính để đảm bảo bạn luôn tuân thủ đúng quy định và tối ưu hóa quyền lợi của mình. Đừng ngần ngại liên hệ với chúng tôi để nhận được hỗ trợ chi tiết nhất về các vấn đề liên quan đến thuế TNCN.

Bình luận