Những ai phải đóng thuế thu nhập cá nhân năm 2026?
Tìm hiểu chi tiết quy định về đối tượng nộp thuế thu nhập cá nhân năm 2026. Xác định rõ ai phải đóng thuế TNCN và các khoản thu nhập chịu thuế

Mục lục
Thuế thu nhập cá nhân (TNCN) là một phần nghĩa vụ tài chính quan trọng mà nhiều cá nhân cần nắm rõ để thực hiện đúng quy định pháp luật. Trong bối cảnh năm 2026, việc hiểu rõ ai phải đóng thuế thu nhập cá nhân là bước đầu tiên để đảm bảo tuân thủ. Bài viết này sẽ phân tích chi tiết các quy định hiện hành, giúp bạn xác định rõ đối tượng nộp thuế.
Những đối tượng chính phải nộp thuế TNCN bao gồm:
- Cá nhân cư trú có thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam.
- Cá nhân không cư trú có thu nhập chịu thuế phát sinh trong lãnh thổ Việt Nam.
Việc xác định tình trạng cư trú (cư trú hay không cư trú) là yếu tố then chốt để xác định phạm vi thu nhập chịu thuế và phương pháp tính thuế.
Xác định cá nhân cư trú và cá nhân không cư trú
Theo quy định pháp luật về thuế thu nhập cá nhân, việc phân loại đối tượng nộp thuế dựa trên tình trạng cư trú tại Việt Nam có ý nghĩa quan trọng. Đây là căn cứ để xác định nghĩa vụ thuế một cách chính xác.
1. Cá nhân cư trú tại Việt Nam
Một cá nhân được xem là cư trú tại Việt Nam nếu đáp ứng một trong hai điều kiện sau đây:
- Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
- Có nơi ở thường xuyên tại Việt Nam. Nơi ở thường xuyên bao gồm có nơi đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
Đối với cá nhân cư trú, Việt Nam áp dụng nguyên tắc đánh thuế trên toàn bộ thu nhập phát sinh, bất kể thu nhập đó có nguồn gốc trong hay ngoài lãnh thổ Việt Nam.
2. Cá nhân không cư trú tại Việt Nam
Cá nhân không cư trú là người không đáp ứng được một trong hai điều kiện nêu trên để được xem là cá nhân cư trú. Đối với nhóm này, họ chỉ phải nộp thuế đối với phần thu nhập chịu thuế phát sinh trong phạm vi lãnh thổ Việt Nam.
Việc phân biệt rõ ràng giữa cá nhân cư trú và không cư trú giúp cơ quan thuế quản lý chặt chẽ, tránh thất thu ngân sách nhà nước và đảm bảo sự công bằng cho người nộp thuế.
Các nhóm thu nhập chịu thuế thu nhập cá nhân năm 2026
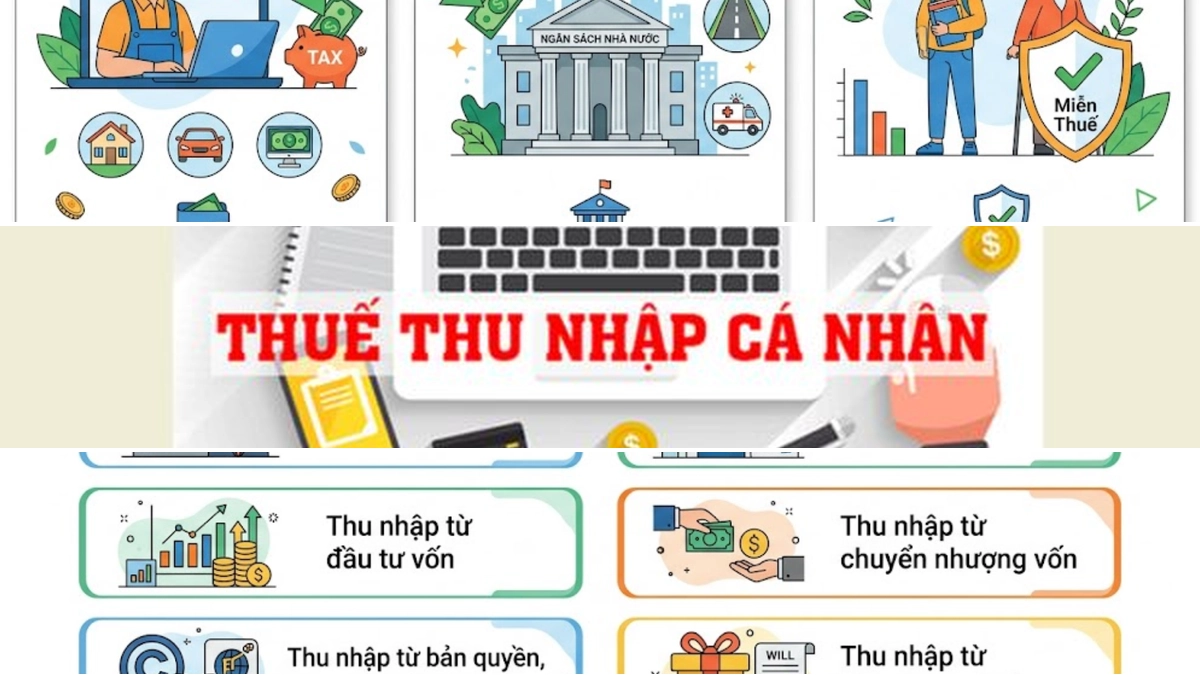
Luật Thuế thu nhập cá nhân quy định rõ 10 nhóm thu nhập chịu thuế, trừ các khoản được miễn thuế theo quy định. Việc nhận diện đúng các loại thu nhập này là cần thiết để cá nhân tự giác kê khai và nộp thuế đầy đủ.

| STT | Nhóm thu nhập chịu thuế | Nội dung chi tiết |
|---|---|---|
| 1 | Thu nhập từ kinh doanh | Bao gồm thu nhập từ sản xuất, kinh doanh hàng hóa, dịch vụ; hành nghề độc lập; đại lý, môi giới, hợp tác kinh doanh; kinh doanh thương mại điện tử, kinh doanh trên nền tảng số. |
| 2 | Thu nhập từ tiền lương, tiền công | Tiền lương, tiền công, tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền, phụ cấp, trợ cấp và các khoản thu nhập khác có tính chất tiền lương, tiền công (trừ các khoản được miễn theo quy định). |
| 3 | Thu nhập từ đầu tư vốn | Tiền lãi cho vay, lợi tức cổ phần, thu nhập từ đầu tư vốn dưới các hình thức khác. |
| 4 | Thu nhập từ chuyển nhượng vốn | Chuyển nhượng phần vốn trong tổ chức kinh tế, chứng khoán, hoặc các hình thức chuyển nhượng vốn khác. |
| 5 | Thu nhập từ chuyển nhượng bất động sản | Chuyển nhượng quyền sử dụng đất, nhà ở, tài sản gắn liền với đất; quyền thuê đất, quyền thuê mặt nước và các hình thức chuyển nhượng bất động sản khác. |
| 6 | Thu nhập từ trúng thưởng | Trúng thưởng xổ số, khuyến mại, đặt cược, trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác (trừ trúng thưởng trong casino). |
| 7 | Thu nhập từ bản quyền | Thu nhập từ chuyển giao, chuyển quyền sử dụng đối tượng sở hữu trí tuệ; thu nhập từ chuyển giao công nghệ. |
| 8 | Thu nhập từ nhượng quyền thương mại | Thu nhập phát sinh từ hoạt động nhượng quyền thương mại. |
| 9 | Thu nhập từ thừa kế | Thu nhập nhận được từ việc thừa kế tài sản theo quy định của pháp luật. |
| 10 | Thu nhập từ quà tặng | Thu nhập nhận được từ việc quà tặng là chứng khoán, bất động sản, hoặc các tài sản có giá trị khác. |
Những ai không phải đóng thuế thu nhập cá nhân?
Mặc dù có 10 nhóm thu nhập chịu thuế, không phải tất cả thu nhập cá nhân đều phải nộp thuế. Pháp luật hiện hành có quy định về các khoản thu nhập được miễn thuế theo Điều 4 Luật Thuế thu nhập cá nhân. Ví dụ, thu nhập từ hoạt động trồng trọt, chăn nuôi, nuôi trồng thủy sản, làm muối của đợt thu hoạch trực tiếp bán ra hoặc chế biến tại chỗ; thu nhập từ chuyển đổi mô hình kinh tế; thu nhập từ việc bán nhà ở, quyền sử dụng đất ở của cá nhân người nộp thuế trong trường hợp cá nhân đó chỉ có một nhà ở, đất ở duy nhất...
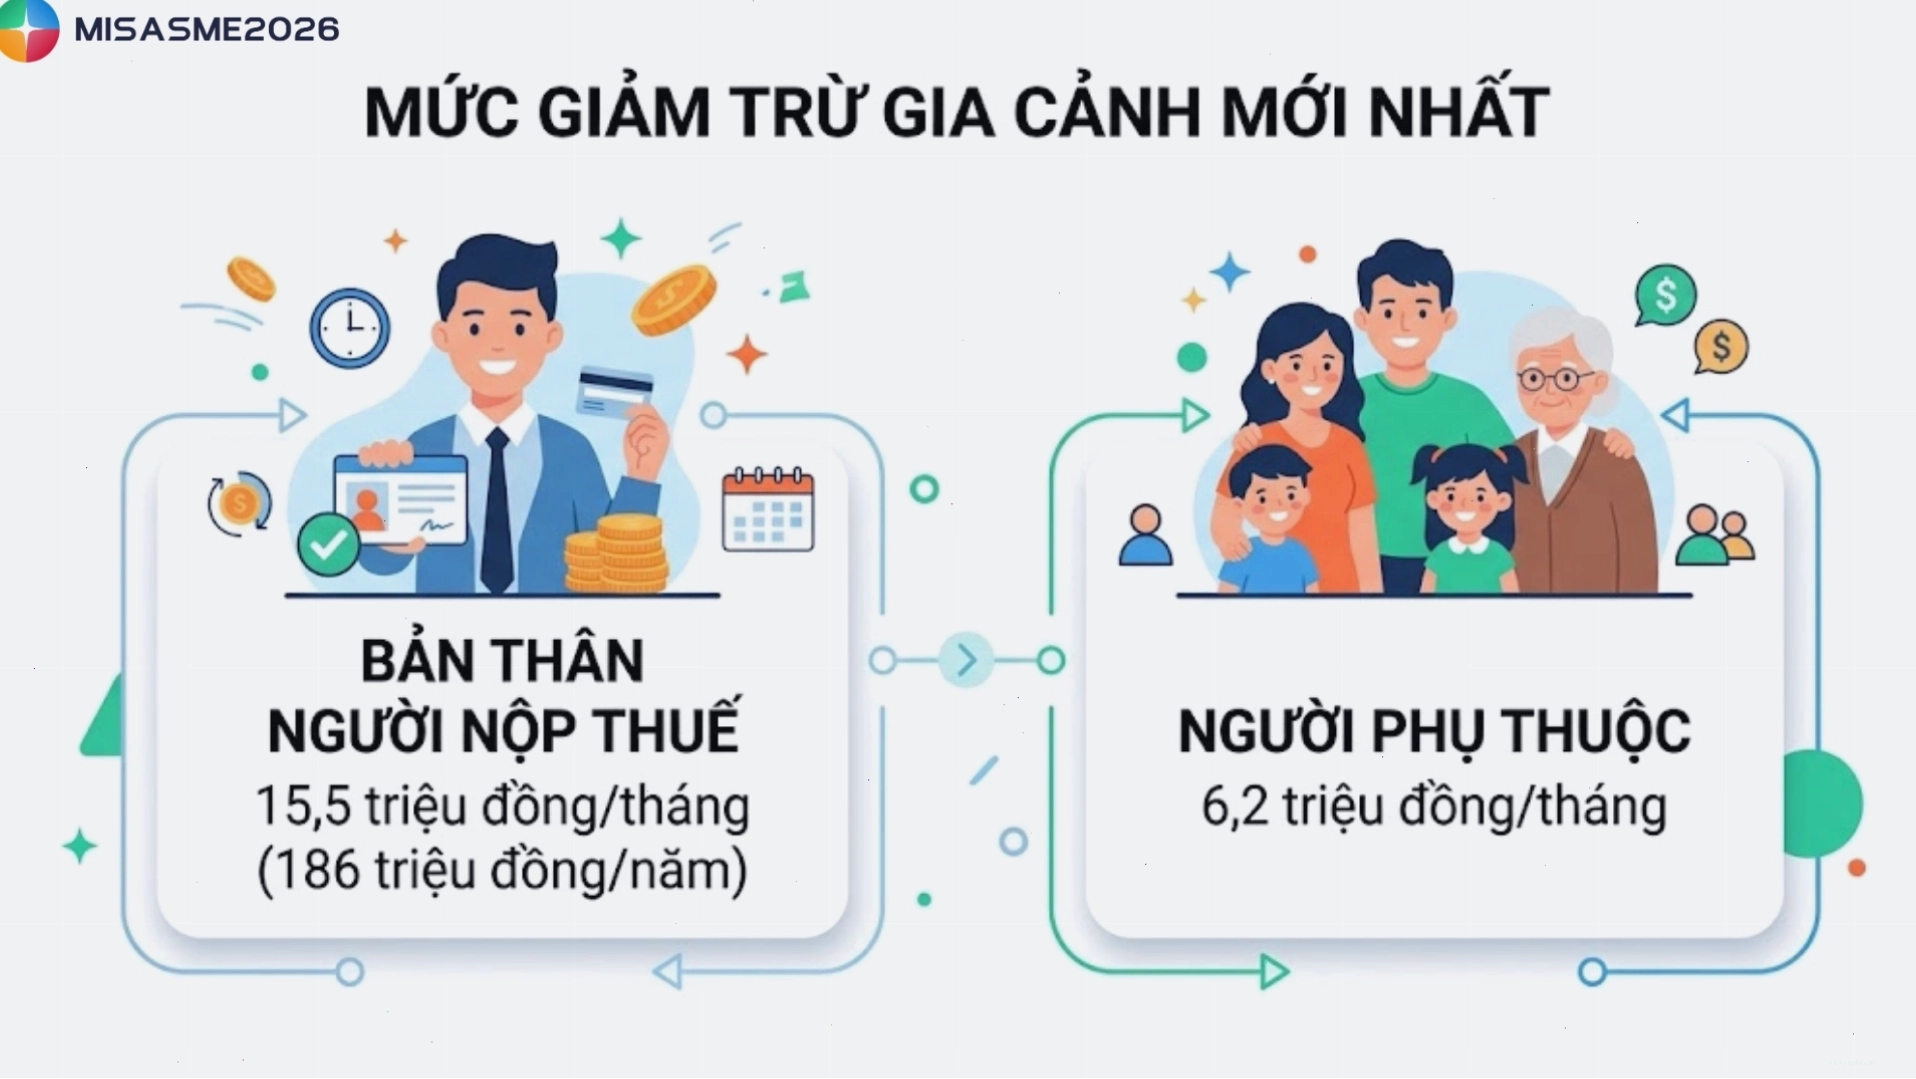
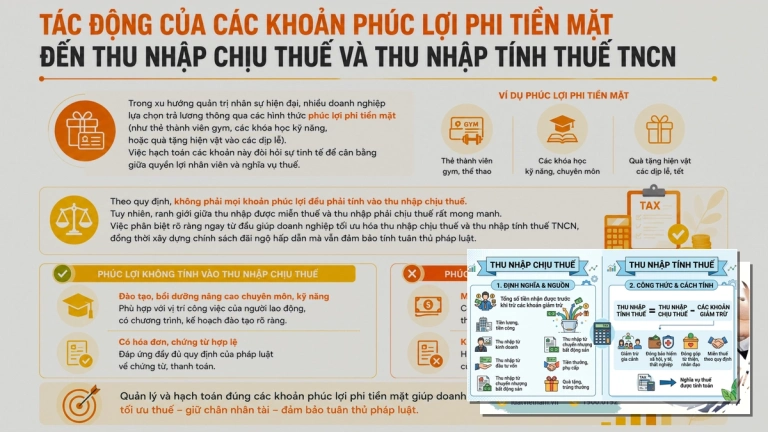
Bên cạnh đó, quy định về mức giảm trừ gia cảnh cũng đóng vai trò quan trọng. Thu nhập sau khi đã trừ các khoản giảm trừ (bản thân, người phụ thuộc, đóng bảo hiểm, quỹ hưu trí tự nguyện) và các khoản miễn thuế mới là thu nhập tính thuế. Do đó, những cá nhân có thu nhập sau khi trừ các khoản này không vượt quá ngưỡng quy định sẽ không phải nộp thuế.
Ai phải đóng thuế TNCN và quy trình kê khai
Việc xác định những ai phải đóng thuế thu nhập cá nhân cần dựa trên hai yếu tố chính: tình trạng cư trú và loại hình thu nhập chịu thuế. Nếu bạn thuộc một trong các nhóm thu nhập chịu thuế và là cá nhân cư trú có thu nhập phát sinh ngoài phần được miễn giảm, hoặc cá nhân không cư trú có thu nhập phát sinh tại Việt Nam vượt ngưỡng quy định, bạn có nghĩa vụ kê khai và nộp thuế.
Quy trình kê khai và nộp thuế TNCN thường được thực hiện thông qua tổ chức, doanh nghiệp nơi cá nhân làm việc (đối với thu nhập từ tiền lương, tiền công) hoặc trực tiếp tại cơ quan thuế đối với các loại thu nhập khác. Việc tuân thủ thời hạn kê khai và nộp thuế là rất quan trọng để tránh các khoản phạt vi phạm hành chính.
Để đảm bảo tính chính xác và tuân thủ pháp luật, cá nhân nên tham khảo các văn bản pháp luật mới nhất hoặc tìm kiếm sự tư vấn từ các chuyên gia thuế. Việc chủ động tìm hiểu và thực hiện đúng nghĩa vụ sẽ giúp bạn an tâm hoạt động và phát triển.
Lời kết
Năm 2026, việc hiểu rõ những ai phải đóng thuế thu nhập cá nhân và các quy định liên quan là vô cùng cần thiết. Bằng cách xác định đúng tình trạng cư trú, nhận diện các khoản thu nhập chịu thuế, và áp dụng các khoản giảm trừ, miễn thuế, mỗi cá nhân có thể hoàn thành nghĩa vụ tài chính của mình một cách minh bạch và hiệu quả. Hãy luôn cập nhật các quy định mới nhất để việc thực hiện nghĩa vụ thuế được thuận lợi nhất.
Bình luận