Ngân hàng Mỹ phá sản: Bài học quản lý rủi ro và nhìn về 2026
Phân tích sâu vụ 3 ngân hàng Mỹ phá sản, rút ra bài học quản lý rủi ro tài chính và dự báo về tình hình ngân hàng trong năm 2026
Mục lục
Phân tích sâu vụ 3 ngân hàng Mỹ phá sản và bài học quản lý rủi ro
Tháng 3 năm 2023 đã chứng kiến sự sụp đổ liên tiếp của ba ngân hàng tại Hoa Kỳ, gây chấn động giới tài chính toàn cầu. Vụ việc này không chỉ làm dấy lên lo ngại về sự ổn định của hệ thống ngân hàng mà còn nhấn mạnh tầm quan trọng sống còn của việc quản lý rủi ro tài chính hiệu quả. Các ngân hàng Silvergate Bank, Silicon Valley Bank (SVB) và Signature Bank lần lượt tuyên bố phá sản hoặc bị kiểm soát bởi cơ quan quản lý, để lại những câu hỏi lớn về tính bền vững của mô hình hoạt động trong bối cảnh kinh tế đầy biến động.
Bài học cốt lõi từ vụ 3 ngân hàng Mỹ phá sản:
- Quản lý Bảng cân đối kế toán: Sự cần thiết của việc cơ cấu bảng cân đối kế toán linh hoạt để đối phó với biến động lãi suất.
- Quản lý Rủi ro Thanh khoản: Tầm quan trọng của việc duy trì đủ thanh khoản để đáp ứng nhu cầu rút tiền đột biến của khách hàng.
- Quản lý Rủi ro Lãi suất: Hiểu rõ tác động của việc thay đổi lãi suất đến giá trị tài sản và chi phí huy động vốn.
- Phản ứng của Cơ quan Quản lý: Vai trò của FDIC và Fed trong việc bảo vệ người gửi tiền và ổn định thị trường.
Bối cảnh dẫn đến sự sụp đổ của các ngân hàng Mỹ
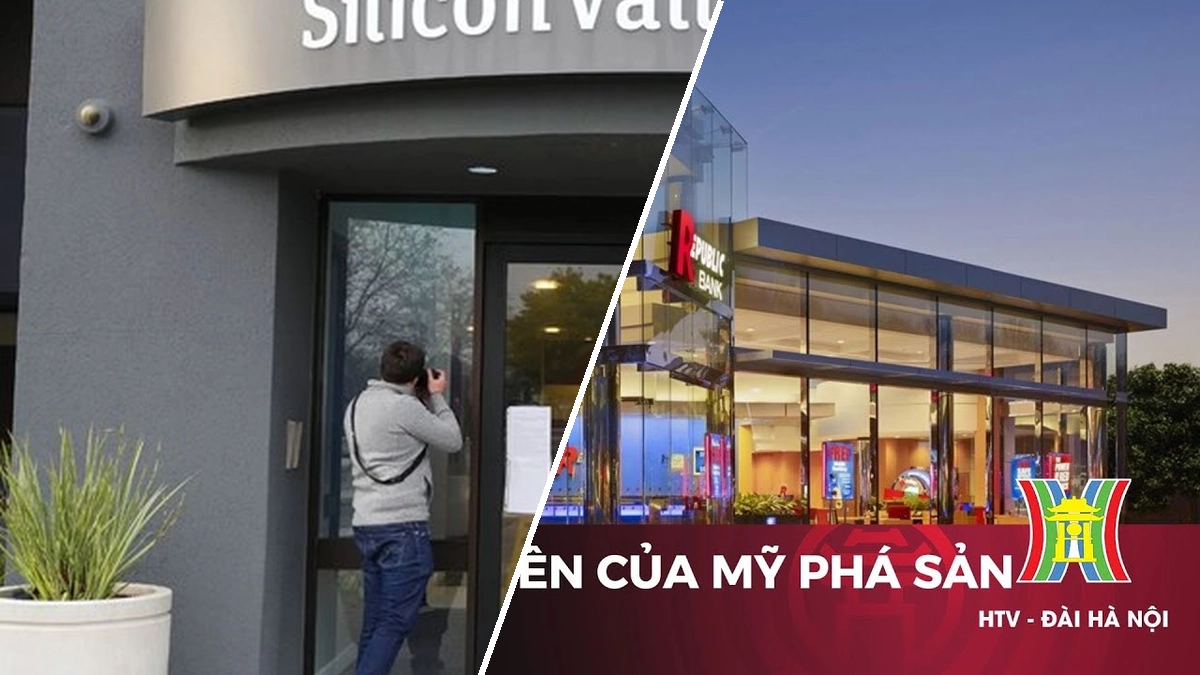
Sự kiện 3 ngân hàng Mỹ phá sản bắt nguồn từ nhiều yếu tố phức tạp. Silvergate Bank, một ngân hàng chuyên phục vụ các công ty tài sản số, đã tự nguyện đóng cửa vào ngày 8 tháng 3 năm 2023. Hai ngày sau, Silicon Valley Bank, tập trung vào khách hàng công nghệ, bị yêu cầu đóng cửa do thiếu thanh khoản nghiêm trọng. Cuối cùng, Signature Bank cũng rơi vào tình cảnh tương tự vào ngày 12 tháng 3, bị Cục Dịch vụ Tài chính New York kiểm soát.
Nguyên nhân chính dẫn đến tình trạng này bao gồm:
- Quản lý bảng cân đối kế toán yếu kém: Các ngân hàng nắm giữ lượng lớn trái phiếu chính phủ dài hạn với lãi suất thấp. Khi Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất mạnh mẽ, giá trị của các trái phiếu này sụt giảm nghiêm trọng, gây thua lỗ lớn cho bảng cân đối kế toán của ngân hàng.
- Rủi ro thanh khoản gia tăng: Hoạt động trong lĩnh vực tài sản số và công nghệ, các ngân hàng này có lượng tiền gửi tập trung từ một nhóm khách hàng nhất định. Khi có tin xấu, việc rút tiền ồ ạt đã nhanh chóng làm cạn kiệt thanh khoản.
- Tác động của môi trường lãi suất cao: Lãi suất tăng đã làm tăng chi phí huy động vốn và giảm giá trị tài sản nắm giữ, tạo áp lực lớn lên lợi nhuận và khả năng thanh toán của ngân hàng.
Phản ứng và các biện pháp can thiệp từ Chính phủ Mỹ
Trước tình hình cấp bách, Bộ Tài chính Mỹ, Fed và Tập đoàn Bảo hiểm Tiền gửi Liên bang Mỹ (FDIC) đã phối hợp đưa ra các biện pháp mạnh mẽ. Một quyết định quan trọng là đảm bảo toàn bộ tiền gửi tại SVB và Signature Bank, kể cả những khoản tiền vượt mức bảo hiểm thông thường, nhằm ngăn chặn làn sóng hoảng loạn lan rộng. Fed cũng đã tạo ra Chương trình Tài trợ Kỳ hạn Ngân hàng (BTFP) để cung cấp các khoản vay ngắn hạn cho các ngân hàng gặp khó khăn về thanh khoản, sử dụng tài sản thế chấp có giá trị.
Các biện pháp này đã giúp giảm thiểu tác động tiêu cực tức thời, nhưng cũng cho thấy sự mong manh của hệ thống tài chính trước các cú sốc kinh tế. Tổng thống Biden đã kêu gọi Quốc hội xem xét mở rộng thẩm quyền của FDIC trong việc thu hồi tài sản để bù đắp cho các khoản bảo hiểm tiền gửi đã chi trả.
Republic First Bank và sự tiếp diễn của các vụ phá sản ngân hàng tại Mỹ
Năm 2024 chứng kiến thêm một vụ phá sản ngân hàng tại Mỹ khi Republic First Bank, có trụ sở tại Philadelphia, bị cơ quan quản lý tiểu bang Pennsylvania đóng cửa vào ngày 26 tháng 4. FDIC sau đó đã chỉ định mình làm đơn vị quản lý tài sản và ký thỏa thuận với Fulton Bank để tiếp nhận phần lớn tiền gửi và tài sản của Republic Bank. Với tổng tài sản khoảng 6 tỷ USD và tiền gửi 4 tỷ USD vào cuối tháng 1/2024, quy mô của Republic Bank nhỏ hơn đáng kể so với sự sụp đổ của SVB vào tháng 3/2023 (khoảng 209 tỷ USD).
Sự kiện này cho thấy rằng, mặc dù các biện pháp can thiệp đã phần nào ngăn chặn khủng hoảng hệ thống, những ngân hàng nhỏ hơn, hoạt động kém hiệu quả hoặc có mô hình kinh doanh rủi ro cao vẫn có thể gặp khó khăn. Vụ việc Republic First Bank nhắc nhở về sự cần thiết của việc giám sát chặt chẽ và quản lý rủi ro liên tục ở mọi cấp độ của hệ thống ngân hàng.
Dự báo về tình hình ngân hàng Mỹ trong năm 2026
Nhìn về năm 2026, bức tranh ngành ngân hàng Mỹ được dự báo sẽ có nhiều thay đổi. Các sự kiện của năm 2023 và 2024 chắc chắn sẽ định hình lại cách các ngân hàng vận hành và quản lý rủi ro. Các cơ quan quản lý có thể sẽ tăng cường các quy định về an toàn vốn, thanh khoản và quản lý rủi ro lãi suất, đặc biệt đối với các ngân hàng có quy mô tương đối lớn.
Các yếu tố cần theo dõi bao gồm:
- Chính sách tiền tệ của Fed: Lãi suất có thể đã ổn định hoặc bắt đầu giảm vào năm 2026, nhưng tác động của giai đoạn lãi suất cao trước đó vẫn còn ảnh hưởng.
- Sức khỏe kinh tế vĩ mô: Tăng trưởng kinh tế, lạm phát và tỷ lệ thất nghiệp sẽ tác động trực tiếp đến chất lượng tài sản của các ngân hàng.
- Sự phát triển của công nghệ tài chính (Fintech): Cuộc đua giữa ngân hàng truyền thống và các công ty fintech sẽ tiếp tục, đòi hỏi các ngân hàng phải liên tục đổi mới để cạnh tranh.
- Khung pháp lý: Các quy định mới hoặc sửa đổi có thể được ban hành để tăng cường sự an toàn và ổn định của hệ thống.
Dựa trên các chỉ số kinh tế cập nhật gần nhất vào tháng 6 năm 2026, hoạt động kinh tế tiếp tục duy trì tích cực. Chỉ số sản xuất công nghiệp tăng 1,8% so với tháng trước và tăng 9,0% so với cùng kỳ. Số lượng doanh nghiệp thành lập mới và quay trở lại hoạt động cũng cho thấy sự phục hồi đáng khích lệ. Tuy nhiên, CPI tháng Sáu giảm nhẹ cho thấy áp lực lạm phát vẫn còn hiện hữu, và tổng vốn đầu tư nước ngoài tăng mạnh cho thấy niềm tin của nhà đầu tư quốc tế vào nền kinh tế Việt Nam nói riêng và các thị trường mới nổi nói chung. Tỷ giá trung tâm của VND với USD là 25.225 đồng/USD vào ngày 14/7/2026, cho thấy sự ổn định tương đối của tiền tệ.
Kết luận và Lời khuyên cho Doanh nghiệp
Các vụ 3 ngân hàng Mỹ phá sản và Republic First Bank là những lời cảnh tỉnh đắt giá về tầm quan trọng của quản lý rủi ro tài chính toàn diện. Doanh nghiệp, đặc biệt là các tổ chức tài chính, cần không ngừng nâng cao năng lực quản trị, xây dựng các hệ thống cảnh báo sớm và có kế hoạch ứng phó linh hoạt trước mọi biến động của thị trường. Việc chủ động thích ứng và đổi mới sẽ là chìa khóa để tồn tại và phát triển bền vững trong một thế giới tài chính ngày càng phức tạp và tiềm ẩn nhiều rủi ro.
Bình luận