Risk Weighted Assets Là Gì? Hiểu Rõ Khái Niệm Cho Ngân Hàng
Khám phá định nghĩa Risk Weighted Assets (RWA) là gì và tầm quan trọng của nó trong việc đảm bảo an toàn vốn cho ngân hàng. Tìm hiểu cách RWA ảnh hưởng đến hoạt động cho vay và đầu tư. Đọc ngay để hiểu rõ hơn!
Mục lục
Trong bối cảnh thị trường tài sản mã hóa dự kiến đạt 16.000 tỷ USD vào năm 2030, thuật ngữ RWA đang ngày càng trở nên quen thuộc. Tuy nhiên, không ít người có thể nhầm lẫn giữa RWA trong tài chính tiền mã hóa (Real World Asset) và RWA trong tài chính truyền thống (Risk-Weighted Asset). Bài viết này sẽ tập trung làm rõ khái niệm risk weighted assets là gì trong ngành ngân hàng.
Risk Weighted Assets (RWA) hay Tài sản có trọng số rủi ro là tổng giá trị tài sản của ngân hàng, đã được điều chỉnh dựa trên mức độ rủi ro vốn có của từng loại tài sản. Khái niệm này đóng vai trò then chốt trong việc xác định số vốn tối thiểu mà ngân hàng cần duy trì để đảm bảo an toàn hệ thống và khả năng chống chịu trước các tổn thất bất ngờ.
Hiểu đúng về Risk Weighted Assets là gì
Risk weighted asset là gì? Về cơ bản, Risk Weighted Assets (RWA) là một phương pháp đo lường và quản lý rủi ro trong hoạt động của các ngân hàng và tổ chức tài chính. Thay vì chỉ nhìn vào tổng giá trị tài sản, RWA tính toán giá trị của từng tài sản dựa trên mức độ rủi ro mà nó mang lại.
Các tài sản được phân loại với các trọng số rủi ro khác nhau. Ví dụ, tiền mặt hoặc trái phiếu chính phủ thường được coi là có rủi ro thấp, do đó có trọng số rủi ro bằng 0% hoặc rất thấp. Ngược lại, các khoản cho vay không có tài sản đảm bảo hoặc các công cụ tài chính phức tạp hơn có thể có trọng số rủi ro cao hơn. Mục đích của việc này là để đảm bảo rằng ngân hàng phải nắm giữ đủ vốn để bù đắp cho những tổn thất tiềm ẩn có thể xảy ra từ các tài sản có rủi ro cao.
Tại sao Risk Weighted Assets lại quan trọng?
Việc tính toán RWA mang lại nhiều lợi ích quan trọng cho cả ngân hàng và hệ thống tài chính:
- Đảm bảo an toàn vốn: RWA giúp xác định tỷ lệ an toàn vốn tối thiểu (CAR) mà ngân hàng phải duy trì. Điều này đảm bảo ngân hàng có đủ nguồn lực tài chính để đối phó với các cú sốc thị trường hoặc tổn thất tín dụng bất ngờ, từ đó bảo vệ người gửi tiền và sự ổn định của hệ thống tài chính.
- Khuyến khích quản lý rủi ro tốt hơn: Khi các tài sản rủi ro hơn đòi hỏi ngân hàng phải duy trì nhiều vốn hơn, điều này tạo ra một động lực kinh tế để các ngân hàng quản lý rủi ro một cách thận trọng hơn. Họ có thể ưu tiên các khoản đầu tư và cho vay vào các tài sản có rủi ro thấp hơn hoặc giảm thiểu rủi ro cho các tài sản hiện có.
- Công bằng và minh bạch: Các tiêu chuẩn quốc tế như Basel Accord đã thiết lập các quy tắc chung để tính toán RWA, tạo ra một sân chơi bình đẳng hơn giữa các ngân hàng trên toàn cầu và tăng cường sự minh bạch. Điều này giúp các nhà đầu tư và cơ quan quản lý có thể so sánh hiệu quả hoạt động và mức độ rủi ro của các ngân hàng một cách chính xác hơn.
Cách tính toán Risk Weighted Assets
Việc tính toán risk weighted assets meaning tuân theo các quy định chặt chẽ, thường là dựa trên các hiệp định Basel. Về cơ bản, quy trình bao gồm các bước sau:
- Xác định giá trị tài sản: Liệt kê tất cả các tài sản trên bảng cân đối kế toán và cả các khoản mục ngoài bảng cân đối kế toán của ngân hàng.
- Phân loại tài sản và áp dụng trọng số rủi ro: Mỗi loại tài sản sẽ được gán một trọng số rủi ro cụ thể theo quy định. Ví dụ:
- Tiền mặt và các khoản dự trữ tại ngân hàng trung ương: 0%
- Trái phiếu chính phủ có xếp hạng tín dụng cao: 0% - 20%
- Các khoản vay được bảo đảm bằng bất động sản nhà ở: 35% - 50%
- Các khoản vay không có bảo đảm (ví dụ: thẻ tín dụng): 100% hoặc cao hơn.
- Nhân giá trị tài sản với trọng số rủi ro: Đối với mỗi tài sản, nhân giá trị của nó với trọng số rủi ro tương ứng để ra được giá trị tài sản có trọng số rủi ro.
- Cộng tổng giá trị RWA: Tổng hợp giá trị RWA của tất cả các tài sản để có được tổng RWA của ngân hàng.
Ví dụ đơn giản: Nếu một ngân hàng có 100 tỷ đồng tài sản, trong đó 50 tỷ đồng là trái phiếu chính phủ (trọng số rủi ro 0%) và 50 tỷ đồng là các khoản cho vay cá nhân (trọng số rủi ro 100%), thì tổng RWA của ngân hàng đó sẽ là (50 tỷ * 0%) + (50 tỷ * 100%) = 50 tỷ đồng.
RWA trong bối cảnh tài chính hiện đại
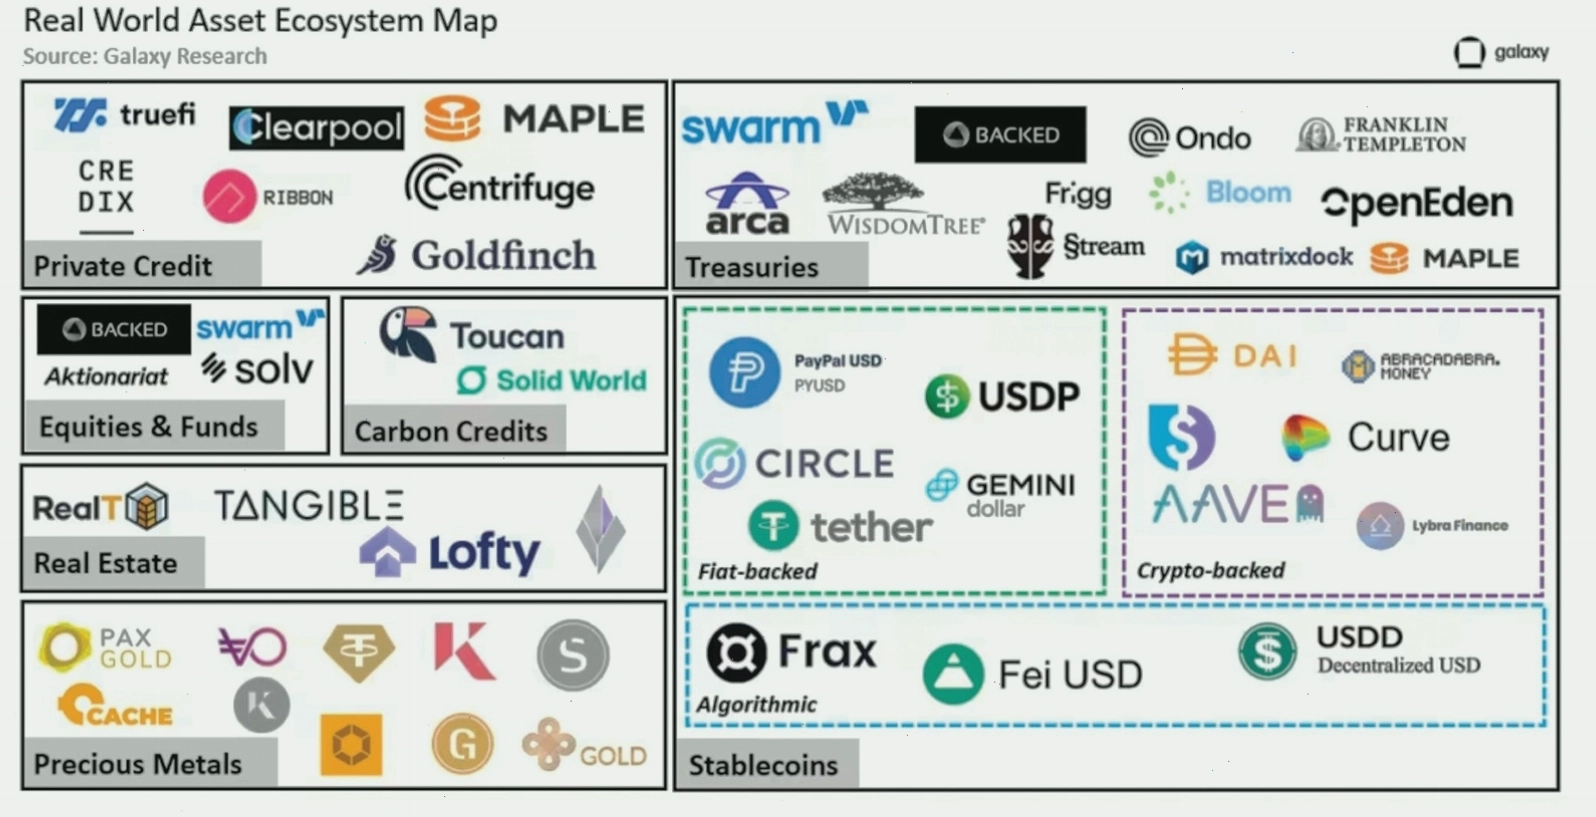
Sự phát triển của công nghệ tài chính (Fintech) và tài chính phi tập trung (DeFi) đã mang đến những cách tiếp cận mới đối với RWA. Khái niệm risk weighted assets la gì trong DeFi thường liên quan đến Real World Assets (RWA) - tài sản thế giới thực được mã hóa và đưa lên blockchain. Các tài sản này có thể là bất động sản, trái phiếu, hoặc các khoản vay tín dụng tư nhân.
Việc mã hóa các tài sản truyền thống này mở ra cơ hội khai thác sức mạnh của blockchain, mang lại các lợi ích như thanh toán tức thời, khả năng lập trình, tiếp cận thị trường toàn cầu và khả năng kết hợp. BlackRock, tập đoàn quản lý đầu tư lớn nhất thế giới, cũng nhận định rằng việc mã hóa tài sản sẽ tạo ra một cuộc cách mạng trên thị trường tài chính.
Dù vậy, đối với các định chế tài chính truyền thống, RWA (Risk-Weighted Assets) vẫn là khái niệm cốt lõi để đánh giá sức khỏe tài chính và tuân thủ các quy định. Các tổ chức như Ngân hàng Trung ương Châu Âu (ECB) hay Cục Dự trữ Liên bang Mỹ (Fed) đều có những quy định và hướng dẫn chi tiết về cách tính toán và quản lý RWA.
Yêu cầu vốn tối thiểu và RWA
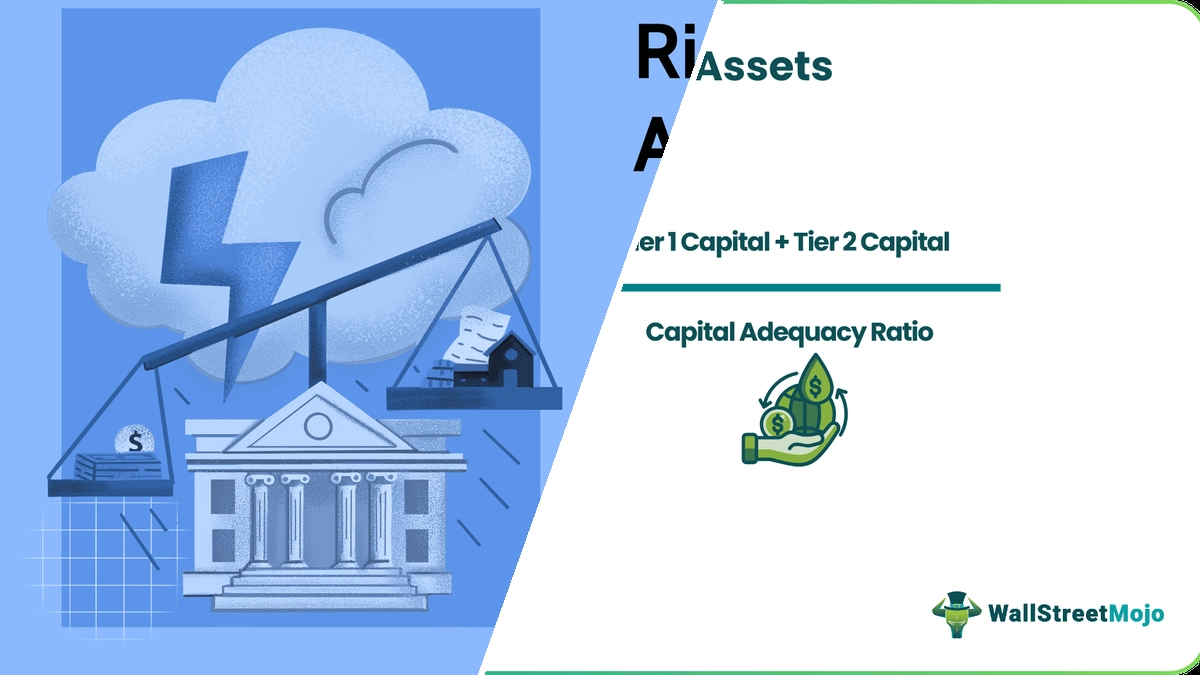
Mối quan hệ giữa risk weighted là gì và yêu cầu vốn là không thể tách rời. Tỷ lệ an toàn vốn (Capital Adequacy Ratio - CAR) là một chỉ số quan trọng phản ánh khả năng chống chịu rủi ro của ngân hàng, được tính bằng tỷ lệ vốn tự có của ngân hàng so với tổng RWA của nó. Công thức cơ bản như sau:
CAR = (Vốn tự có / Tổng RWA) * 100%
Các cơ quan quản lý tài chính thường quy định một mức CAR tối thiểu mà các ngân hàng phải tuân thủ. Ví dụ, Basel III quy định CAR tối thiểu là 8%. Nếu tổng RWA của một ngân hàng tăng lên, ngân hàng đó sẽ cần phải có thêm vốn tự có để duy trì tỷ lệ CAR ở mức quy định.
Điều này có nghĩa là, khi ngân hàng nắm giữ nhiều tài sản có rủi ro cao, họ buộc phải tăng cường vốn chủ sở hữu. Ngược lại, nếu họ có thể quản lý rủi ro hiệu quả, giảm thiểu RWA, họ có thể hoạt động với mức vốn hiệu quả hơn.
Kết luận: Tầm quan trọng của việc hiểu RWA
Hiểu rõ risk weighted assets là gì không chỉ quan trọng đối với các nhà quản lý ngân hàng, các nhà hoạch định chính sách mà còn cả đối với các nhà đầu tư muốn đánh giá sức khỏe tài chính và năng lực quản lý rủi ro của một tổ chức tài chính. RWA cung cấp một lăng kính chi tiết để nhìn nhận giá trị thực của tài sản ngân hàng, vượt ra ngoài con số tổng giá trị đơn thuần.
Việc áp dụng chặt chẽ các tiêu chuẩn quốc tế về RWA, kết hợp với việc đổi mới công nghệ, sẽ giúp ngành ngân hàng tiếp tục phát triển bền vững, đảm bảo an toàn hệ thống và đáp ứng nhu cầu ngày càng đa dạng của nền kinh tế số.
Bình luận