Đặc điểm của tín dụng: Hiểu rõ và khai thác hiệu quả
Tìm hiểu chi tiết về đặc điểm của tín dụng, vai trò quan trọng và các hình thức phổ biến. Khám phá cách tín dụng hỗ trợ cá nhân và doanh nghiệp phát triển
Mục lục
Trong bối cảnh kinh tế hiện đại, tín dụng đóng vai trò như một mạch máu lưu thông, kết nối các dòng vốn và thúc đẩy sự phát triển của cá nhân, doanh nghiệp cũng như toàn bộ nền kinh tế. Việc hiểu rõ đặc điểm của tín dụng là yếu tố then chốt để có thể sử dụng công cụ tài chính này một cách hiệu quả và an toàn.
Tóm tắt nhanh về tín dụng
Khái niệm: Tín dụng là hình thức cho vay mượn dựa trên sự tin tưởng, có hoàn trả cả gốc lẫn lãi trong thời gian nhất định.
Đặc điểm chính: Có tính tạm thời, dựa trên sự tin tưởng, phù hợp với nhiều đối tượng, và yêu cầu hoàn trả đầy đủ cả gốc và lãi.
Vai trò: Thúc đẩy tái sản xuất, tập trung vốn, tiết kiệm chi phí lưu thông, và hỗ trợ thực hiện chính sách xã hội.
Hiểu đúng về tín dụng là gì
Tín dụng, về bản chất, là một hình thức giao dịch dựa trên nguyên tắc tin cậy giữa hai bên: bên cho vay và bên đi vay. Bên cho vay chuyển giao quyền sử dụng tiền hoặc hàng hóa cho bên đi vay trong một khoảng thời gian đã thỏa thuận. Khi đến hạn, bên đi vay có trách nhiệm hoàn trả lại số tiền hoặc giá trị hàng hóa đã nhận, kèm theo một khoản phí gọi là lãi suất.
Đi sâu hơn vào tín dụng ngân hàng, đây là hoạt động vay mượn có tổ chức và quy mô lớn hơn, diễn ra giữa ngân hàng với các cá nhân, doanh nghiệp có nhu cầu về vốn. Ngân hàng cung cấp vốn trong một thời hạn nhất định, và khách hàng phải tuân thủ các điều khoản về lãi suất, thời hạn trả nợ đã được cam kết trong hợp đồng.
Phân tích sâu các đặc điểm cơ bản của tín dụng
Để nắm vững bản chất và cách thức vận hành của tín dụng, chúng ta cần xem xét các đặc điểm cốt lõi sau đây:
- Dựa trên sự tin tưởng: Đây là nền tảng cốt lõi. Người cho vay chỉ quyết định cấp tín dụng khi họ có niềm tin vào khả năng sử dụng vốn hiệu quả và khả năng hoàn trả đúng hạn của người đi vay. Sự tin tưởng này có thể được xây dựng dựa trên uy tín cá nhân, lịch sử tài chính, hoặc các tài sản đảm bảo.
- Có tính tạm thời: Tín dụng không phải là sự chuyển giao sở hữu vĩnh viễn. Quyền sử dụng vốn hoặc tài sản chỉ mang tính chất tạm thời, được quy định rõ ràng trong hợp đồng giữa hai bên. Khi hợp đồng kết thúc, quyền sử dụng sẽ trở về với chủ sở hữu ban đầu.
- Phù hợp với nhiều đối tượng: Tín dụng có tính linh hoạt cao, đáp ứng nhu cầu của đa dạng các đối tượng, từ cá nhân cần vốn cho chi tiêu cá nhân, mua sắm tài sản lớn, đến các doanh nghiệp cần vốn lưu động hoặc đầu tư mở rộng sản xuất kinh doanh. Điều kiện vay vốn sẽ khác nhau tùy thuộc vào đối tượng và sản phẩm tín dụng.
- Có tính hoàn trả cả gốc lẫn lãi: Nghĩa vụ quan trọng nhất của người đi vay là phải hoàn trả đầy đủ cả số vốn gốc đã nhận và khoản lãi phát sinh theo thỏa thuận. Đây là yếu tố đảm bảo sự vận hành bền vững của hệ thống tín dụng.
Bên cạnh đó, đặc điểm của tín dụng là có tính đa dạng, luôn được cải tiến để phù hợp với nhu cầu ngày càng phong phú của thị trường. Các hình thức như đặc điểm của tín dụng nhà nước hay đặc điểm của tín dụng thương mại trong nền kinh tế cũng thể hiện sự vận dụng linh hoạt của nguyên tắc tín dụng trong các bối cảnh cụ thể.
Vai trò không thể phủ nhận của tín dụng
Tín dụng đóng góp vào sự phát triển kinh tế theo nhiều cách:
- Thúc đẩy tái sản xuất và điều tiết kinh tế vĩ mô: Tín dụng cung cấp nguồn vốn cần thiết để các doanh nghiệp mở rộng sản xuất, đầu tư công nghệ mới, từ đó thúc đẩy tăng trưởng kinh tế. Đồng thời, các chính sách tín dụng của nhà nước cũng góp phần điều tiết lạm phát, ổn định thị trường.
- Tập trung vốn và sản xuất: Thông qua hoạt động tín dụng, các nguồn vốn nhỏ lẻ được tập hợp lại, tạo thành nguồn vốn lớn mạnh cho các dự án đầu tư quy mô, mang lại hiệu quả kinh tế cao.
- Tiết kiệm chi phí lưu thông xã hội: Tín dụng giúp giảm bớt nhu cầu sử dụng tiền mặt trong lưu thông, từ đó tiết kiệm chi phí in ấn, vận chuyển và bảo quản tiền.
- Công cụ thực hiện chính sách xã hội: Nhà nước có thể sử dụng các chính sách tín dụng ưu đãi để hỗ trợ các ngành nghề, lĩnh vực kinh tế quan trọng, hoặc các đối tượng yếu thế trong xã hội, góp phần đảm bảo an sinh xã hội.
- Hỗ trợ đời sống cá nhân và hoạt động doanh nghiệp: Đối với cá nhân, tín dụng giúp đáp ứng các nhu cầu chi tiêu thiết yếu như mua nhà, mua xe, trang trải cuộc sống. Đối với doanh nghiệp, tín dụng đảm bảo dòng tiền hoạt động, duy trì sản xuất kinh doanh, trả lương cho người lao động.

Phân loại các hình thức tín dụng phổ biến
Thị trường tín dụng hiện nay rất đa dạng, với nhiều hình thức khác nhau để đáp ứng nhu cầu của khách hàng. Dưới đây là một số cách phân loại phổ biến:
Theo yêu cầu về tài sản đảm bảo
Đây là tiêu chí phân loại quan trọng nhất, ảnh hưởng đến điều kiện và thủ tục vay vốn:
- Vay tín chấp: Hình thức này dựa chủ yếu vào uy tín và khả năng tài chính của người đi vay, không yêu cầu thế chấp tài sản. Điều kiện xét duyệt thường khắt khe hơn và lãi suất có thể cao hơn.
- Vay thế chấp: Người đi vay cần sử dụng tài sản của mình (như nhà đất, xe cộ, sổ tiết kiệm) để đảm bảo cho khoản vay. Hình thức này thường có lãi suất ưu đãi hơn và hạn mức vay cao hơn do có tài sản đảm bảo.
- Vay thấu chi: Đây là hình thức cho phép khách hàng chi tiêu vượt quá số dư hiện có trong tài khoản thanh toán, nhưng trong một hạn mức nhất định đã được ngân hàng phê duyệt.
Theo đối tượng khách hàng
Tùy thuộc vào mục đích sử dụng vốn, tín dụng có thể được phân chia:
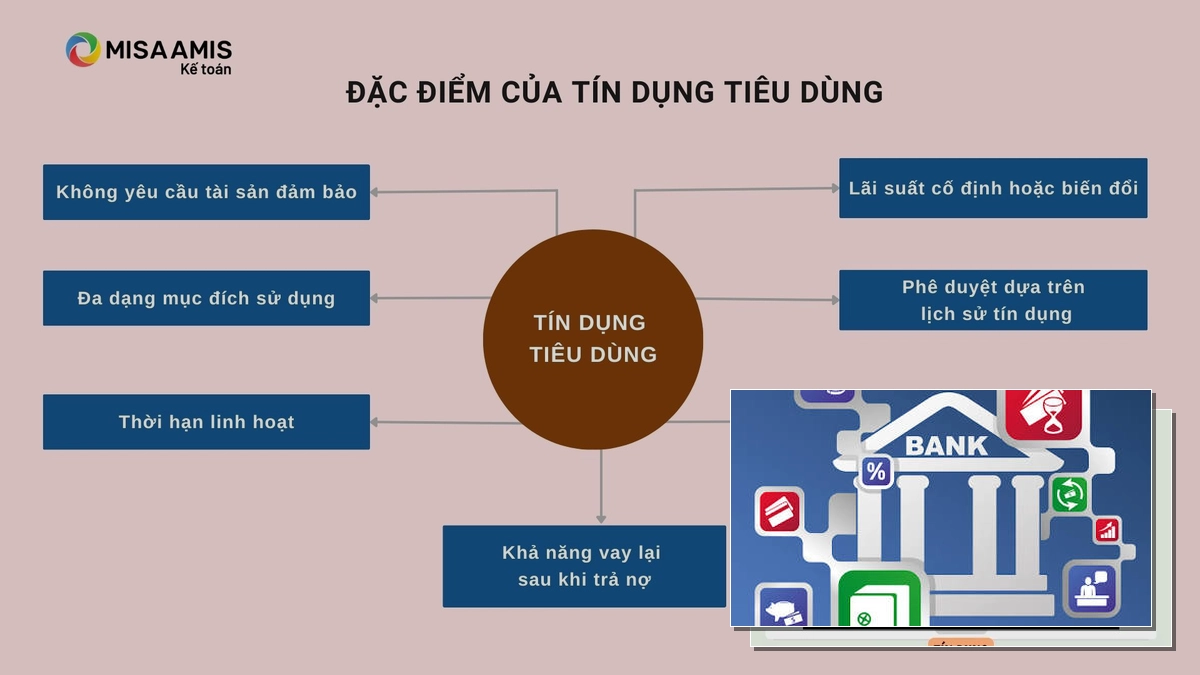
- Tín dụng tiêu dùng: Dành cho cá nhân để đáp ứng các nhu cầu sinh hoạt, mua sắm.
- Tín dụng sản xuất kinh doanh: Dành cho các doanh nghiệp để đầu tư, mở rộng sản xuất, bổ sung vốn lưu động.
Các loại hình như đặc điểm của tín dụng xanh cũng đang ngày càng phổ biến, thể hiện sự quan tâm đến các dự án phát triển bền vững.

Lưu ý quan trọng khi tham gia các giao dịch tín dụng
Để đảm bảo an toàn và tối ưu hóa lợi ích từ các khoản vay tín dụng, người đi vay cần lưu ý những điểm sau:
- Tìm hiểu kỹ điều khoản hợp đồng: Luôn đọc và hiểu rõ mọi điều khoản, đặc biệt là về lãi suất, phí phạt, thời hạn trả nợ, và các quy định về tài sản đảm bảo trước khi ký kết.
- Đánh giá khả năng tài chính: Chỉ vay số tiền thực sự cần thiết và đảm bảo có khả năng trả nợ đúng hạn để tránh rơi vào tình trạng nợ xấu.
- Cân nhắc kỹ hình thức vay: Lựa chọn hình thức vay phù hợp với nhu cầu và khả năng tài chính, có thể là vay tín chấp hoặc vay thế chấp.
- So sánh các tổ chức cho vay: Nên tìm hiểu và so sánh lãi suất, phí dịch vụ, điều kiện vay từ nhiều ngân hàng hoặc công ty tài chính khác nhau để có được lựa chọn tốt nhất.
Việc nắm vững các đặc điểm của tín dụng là chìa khóa để bạn có thể khai thác hiệu quả công cụ tài chính này.
Câu hỏi thường gặp về đặc điểm của tín dụng
Đặc điểm nào là cốt lõi nhất của tín dụng?
Đặc điểm cốt lõi nhất của tín dụng là dựa trên sự tin tưởng và có tính hoàn trả cả gốc lẫn lãi. Hai yếu tố này tạo nên bản chất của quan hệ tín dụng.
Tại sao tín dụng lại có tính tạm thời?
Tín dụng có tính tạm thời vì đây là hoạt động cho phép bên vay sử dụng vốn hoặc tài sản của bên cho vay trong một khoảng thời gian xác định. Khi hết thời hạn, bên vay phải hoàn trả lại, thể hiện quyền sở hữu gốc vẫn thuộc về bên cho vay.
Tín dụng có những vai trò gì đối với nền kinh tế?
Tín dụng đóng vai trò quan trọng trong việc thúc đẩy tái sản xuất, tập trung vốn, điều tiết kinh tế vĩ mô, tiết kiệm chi phí lưu thông và là công cụ thực hiện các chính sách xã hội.
Bình luận