Luật Thuế Thu nhập Doanh nghiệp hợp nhất 2026: Cập nhật mới nhất và quy định chi tiết
Tìm hiểu chi tiết về Luật Thuế Thu nhập Doanh nghiệp hợp nhất 2026, bao gồm thu nhập chịu thuế, miễn thuế và các quy định ưu đãi. Cập nhật ngay để đảm bảo tuân thủ pháp luật


Mục lục
Giới thiệu về Luật Thuế Thu nhập Doanh nghiệp hợp nhất 2026
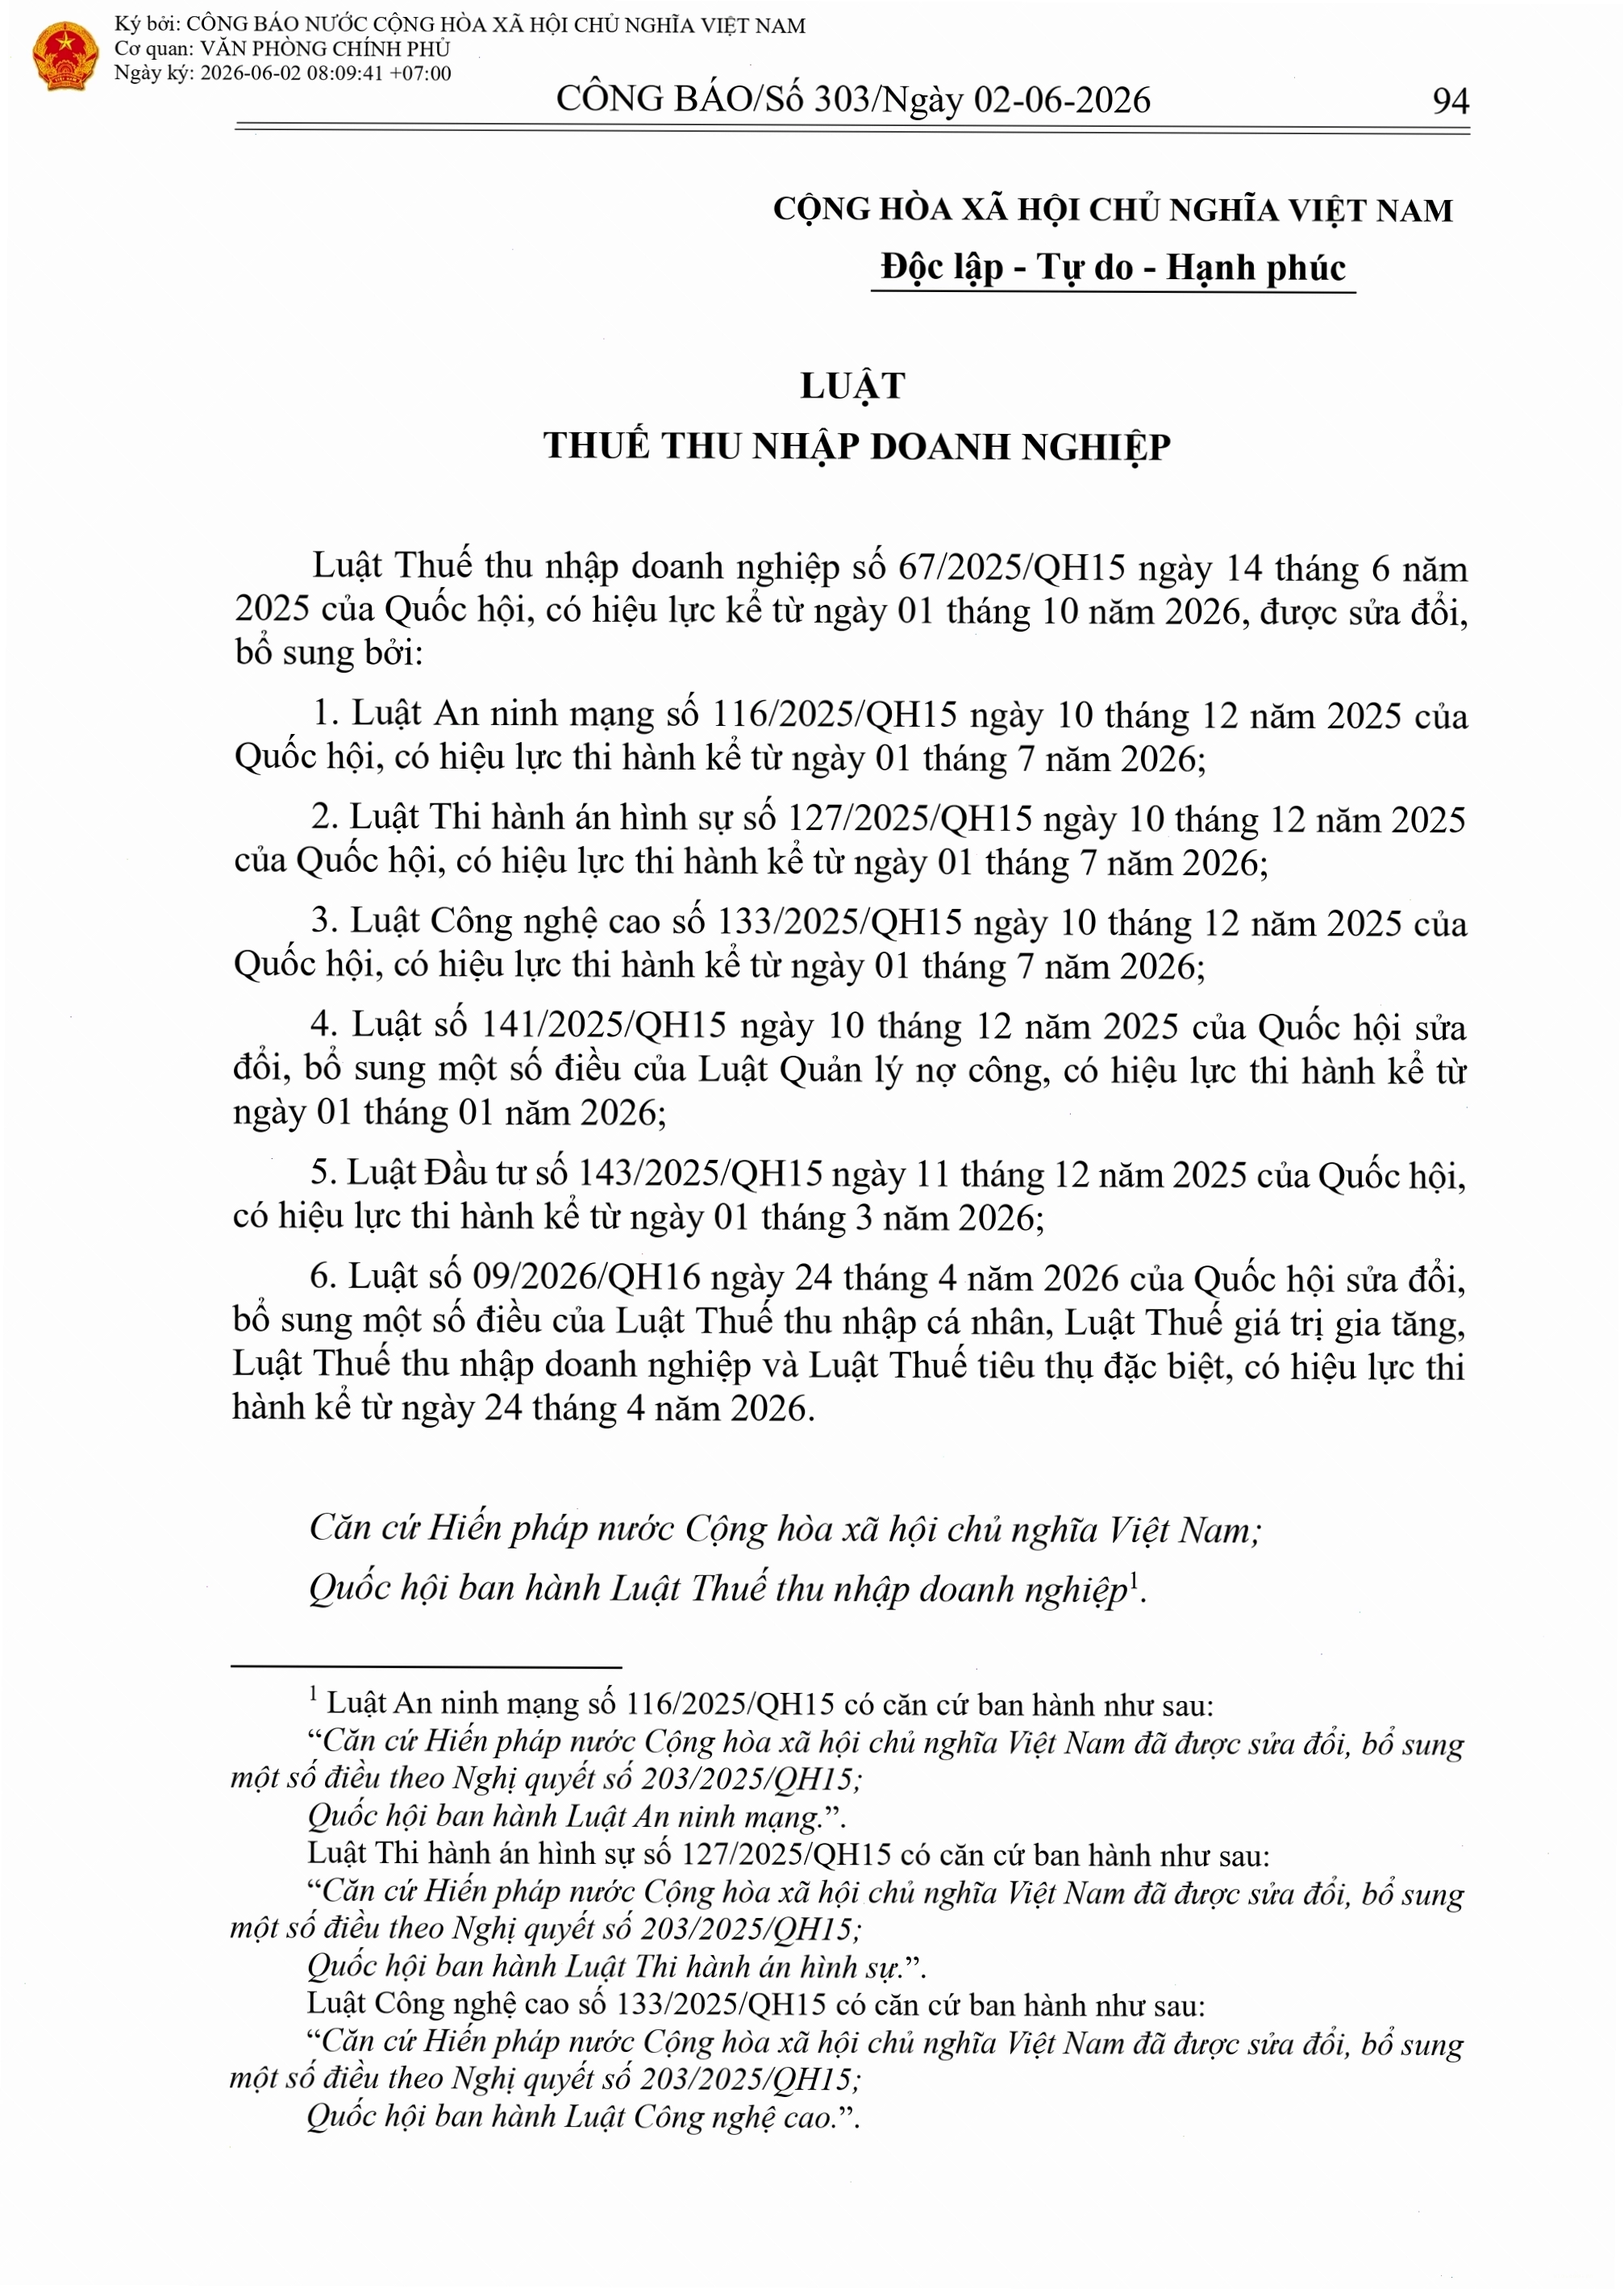
Luật Thuế Thu nhập Doanh nghiệp (TNDN) là một văn bản pháp quy quan trọng, quy định về nghĩa vụ thuế của các doanh nghiệp hoạt động tại Việt Nam. Trong bối cảnh pháp luật không ngừng được cập nhật, việc nắm bắt phiên bản hợp nhất mới nhất là vô cùng cần thiết để đảm bảo hoạt động kinh doanh tuân thủ đúng quy định. Văn bản hợp nhất 113/VBHN-VPQH, có hiệu lực từ ngày 01 tháng 10 năm 2026, là tài liệu tổng hợp tất cả các quy định hiện hành về thuế TNDN, bao gồm cả những sửa đổi, bổ sung từ các văn bản pháp luật liên quan. Đây là nguồn thông tin đáng tin cậy giúp doanh nghiệp hiểu rõ và áp dụng đúng luật thuế thu nhập doanh nghiệp hợp nhất.
Cơ sở pháp lý và phạm vi áp dụng
Luật Thuế Thu nhập Doanh nghiệp số 67/2025/QH15, ban hành ngày 14 tháng 6 năm 2025, là cơ sở pháp lý nền tảng. Văn bản này đã được sửa đổi, bổ sung bởi nhiều luật quan trọng khác, bao gồm Luật An ninh mạng, Luật Thi hành án hình sự, Luật Công nghệ cao, Luật Đầu tư và đặc biệt là Luật số 09/2026/QH16 sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt. Các quy định này có hiệu lực thi hành từ ngày 24 tháng 4 năm 2026, làm nền tảng cho luật thuế thu nhập doanh nghiệp hợp nhất 2026.
Xác định thu nhập chịu thuế TNDN
Theo luật thuế thu nhập doanh nghiệp, thu nhập chịu thuế bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và các khoản thu nhập khác theo quy định. Cụ thể, các khoản thu nhập khác bao gồm:
- Thu nhập từ chuyển nhượng vốn, chứng khoán, bất động sản.
- Thu nhập từ chuyển nhượng dự án đầu tư, quyền tham gia dự án, quyền thăm dò, khai thác khoáng sản.
- Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản.
- Thu nhập từ quyền sử dụng, quyền sở hữu tài sản, bao gồm cả sở hữu trí tuệ và chuyển giao công nghệ.
- Thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ (trừ tổ chức tín dụng).
- Các khoản trích trước vào chi phí nhưng không sử dụng, nợ khó đòi đã xóa nay đòi được, thu nhập bị bỏ sót nay phát hiện ra.
- Chênh lệch giữa thu về tiền phạt, tiền bồi thường do vi phạm hợp đồng hoặc thưởng do thực hiện tốt cam kết.
- Các khoản tài trợ, tặng cho bằng tiền hoặc hiện vật.
- Chênh lệch do đánh giá lại tài sản theo quy định pháp luật.
- Thu nhập từ hợp đồng hợp tác kinh doanh.
- Thu nhập từ hoạt động sản xuất, kinh doanh ở nước ngoài.
- Thu nhập của đơn vị sự nghiệp công lập từ cho thuê tài sản công.
- Các khoản thu nhập khác không thuộc diện miễn thuế.
Thu nhập chịu thuế phát sinh tại Việt Nam của doanh nghiệp nước ngoài có nguồn gốc từ Việt Nam, không phụ thuộc vào địa điểm kinh doanh. Doanh nghiệp Việt Nam đầu tư ở nước ngoài cũng có nghĩa vụ thuế đối với thu nhập phát sinh tại nước ngoài theo quy định của luật thuế thu nhập doanh nghiệp 2008 hợp nhất và các văn bản sửa đổi.
Các khoản thu nhập được miễn thuế TNDN
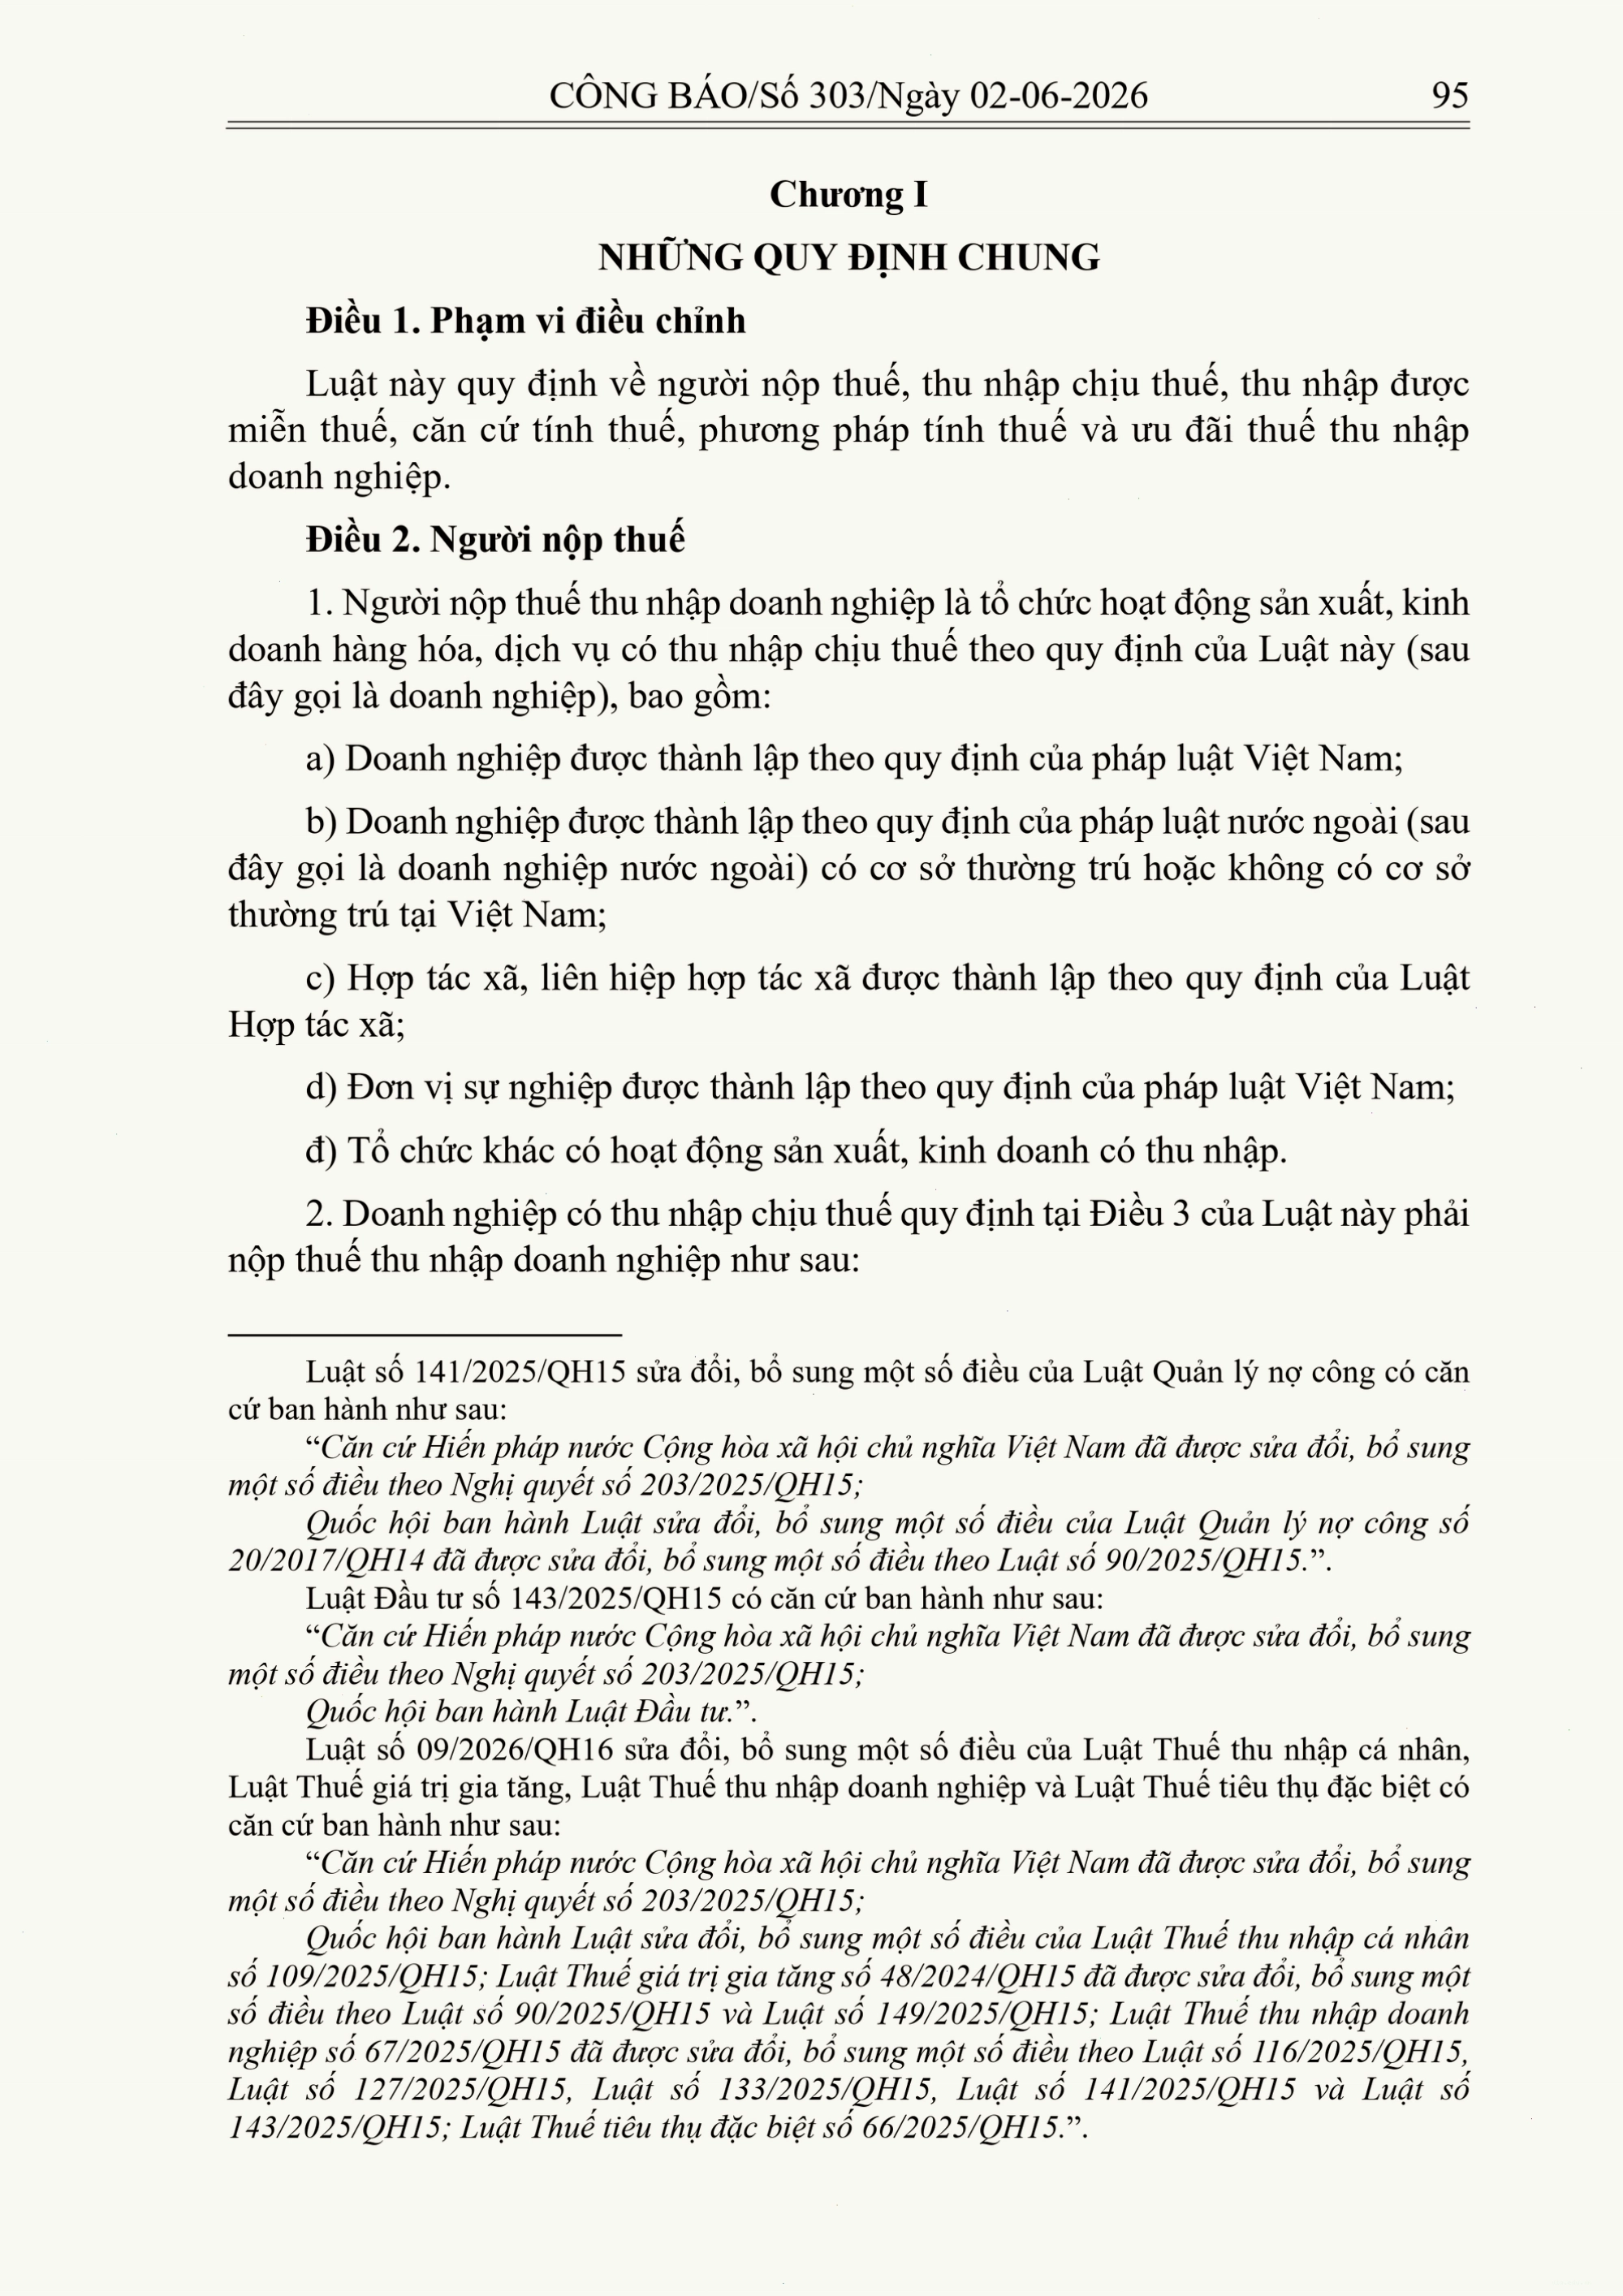
Bên cạnh thu nhập chịu thuế, luật thuế thu nhập doanh nghiệp văn bản hợp nhất cũng quy định rõ các trường hợp được miễn thuế. Điều này nhằm khuyến khích đầu tư vào các lĩnh vực ưu tiên hoặc các khu vực kinh tế đặc biệt khó khăn. Các khoản miễn thuế này có thể bao gồm thu nhập từ hoạt động sản xuất, kinh doanh của các dự án đầu tư thuộc lĩnh vực công nghệ cao, nông nghiệp sạch, hoặc thu nhập từ hoạt động xuất khẩu của các doanh nghiệp đáp ứng điều kiện nhất định.
Căn cứ tính thuế và phương pháp tính thuế TNDN
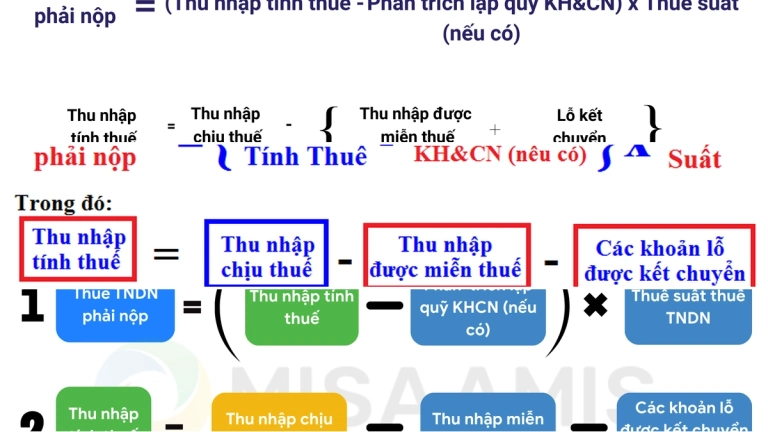
Căn cứ tính thuế TNDN được xác định dựa trên thu nhập chịu thuế và thuế suất. Luật thuế thu nhập doanh nghiệp hợp nhất mới nhất quy định rõ các phương pháp tính thuế khác nhau, tùy thuộc vào quy mô và loại hình hoạt động của doanh nghiệp, bao gồm:
- Phương pháp tính thuế theo tỷ lệ trên doanh thu.
- Phương pháp tính thuế theo tỷ lệ trên thu nhập chịu thuế.
Việc áp dụng đúng phương pháp tính thuế sẽ giúp doanh nghiệp xác định nghĩa vụ tài chính chính xác, tránh các sai sót có thể dẫn đến phạt vi phạm hành chính. Doanh nghiệp cần tham khảo kỹ các quy định tại luật thuế thu nhập doanh nghiệp hợp nhất để lựa chọn phương pháp phù hợp.

Ưu đãi thuế thu nhập doanh nghiệp
Nhằm thúc đẩy đầu tư và phát triển kinh tế, Nhà nước có nhiều chính sách ưu đãi về thuế TNDN. Các ưu đãi này có thể bao gồm giảm thuế suất, miễn thuế trong một thời gian nhất định hoặc các ưu đãi khác cho các doanh nghiệp hoạt động trong các lĩnh vực ưu tiên, vùng kinh tế khó khăn, hoặc thực hiện các dự án đầu tư có quy mô lớn, công nghệ cao. Việc tìm hiểu và tận dụng các ưu đãi thuế là một chiến lược quan trọng giúp doanh nghiệp tối ưu hóa chi phí và nâng cao năng lực cạnh tranh.
Để nắm vững các quy định và áp dụng chính xác, doanh nghiệp nên tham khảo toàn bộ nội dung của luật thuế thu nhập doanh nghiệp hợp nhất 2025 và các văn bản hướng dẫn liên quan. Nếu có bất kỳ vướng mắc nào, việc tham vấn ý kiến chuyên gia tư vấn thuế hoặc liên hệ cơ quan thuế có thẩm quyền là cần thiết.

Hiểu rõ luật thuế thu nhập doanh nghiệp hop nhat là chìa khóa để doanh nghiệp hoạt động bền vững và hiệu quả. Hãy cập nhật thường xuyên các quy định mới nhất để đảm bảo tuân thủ pháp luật và tận dụng tối đa các lợi ích từ chính sách thuế.
Để được tư vấn chi tiết và hỗ trợ tra cứu các văn bản pháp luật liên quan, vui lòng liên hệ chúng tôi.

Bình luận