Công thức tính thuế TNDN năm 2026 và hướng dẫn chi tiết
Nắm vững công thức tính thuế TNDN năm 2026, các bước thực hiện và quy định pháp luật mới nhất để đảm bảo tuân thủ và tối ưu chi phí. Xem ngay hướng dẫn chi tiết!

Mục lục
Thuế thu nhập doanh nghiệp (TNDN) là một nghĩa vụ tài chính quan trọng mà mọi doanh nghiệp cần tuân thủ. Việc hiểu rõ cách tính thuế TNDN không chỉ giúp đảm bảo hoạt động kinh doanh hợp pháp mà còn là cơ sở để tối ưu hóa chi phí, tránh các rủi ro pháp lý tiềm ẩn. Bài viết này sẽ cung cấp một cái nhìn tổng quan và chi tiết về công thức tính thuế TNDN năm 2026, dựa trên các quy định pháp luật mới nhất.
Tóm tắt các bước tính thuế TNDN
Quy trình tính thuế TNDN bao gồm 5 bước chính:
- Xác định doanh thu, chi phí và các khoản thu nhập khác.
- Tính thu nhập chịu thuế.
- Xác định thu nhập được miễn thuế và lỗ được kết chuyển.
- Tính thu nhập tính thuế.
- Tính số thuế TNDN phải nộp theo công thức cuối cùng.
Căn cứ pháp lý và công thức tính thuế TNDN
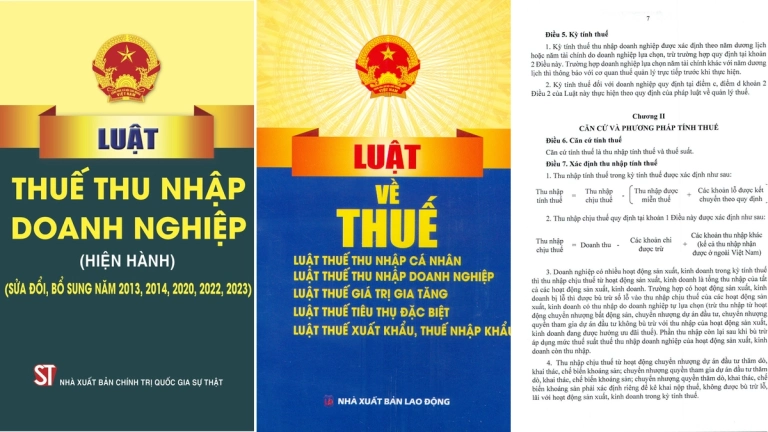
Theo Điều 11 Luật thuế thu nhập doanh nghiệp 2025, có hiệu lực từ ngày 1 tháng 10 năm 2025, thuế TNDN được tính dựa trên công thức tính thuế TNDN hiện hành như sau:
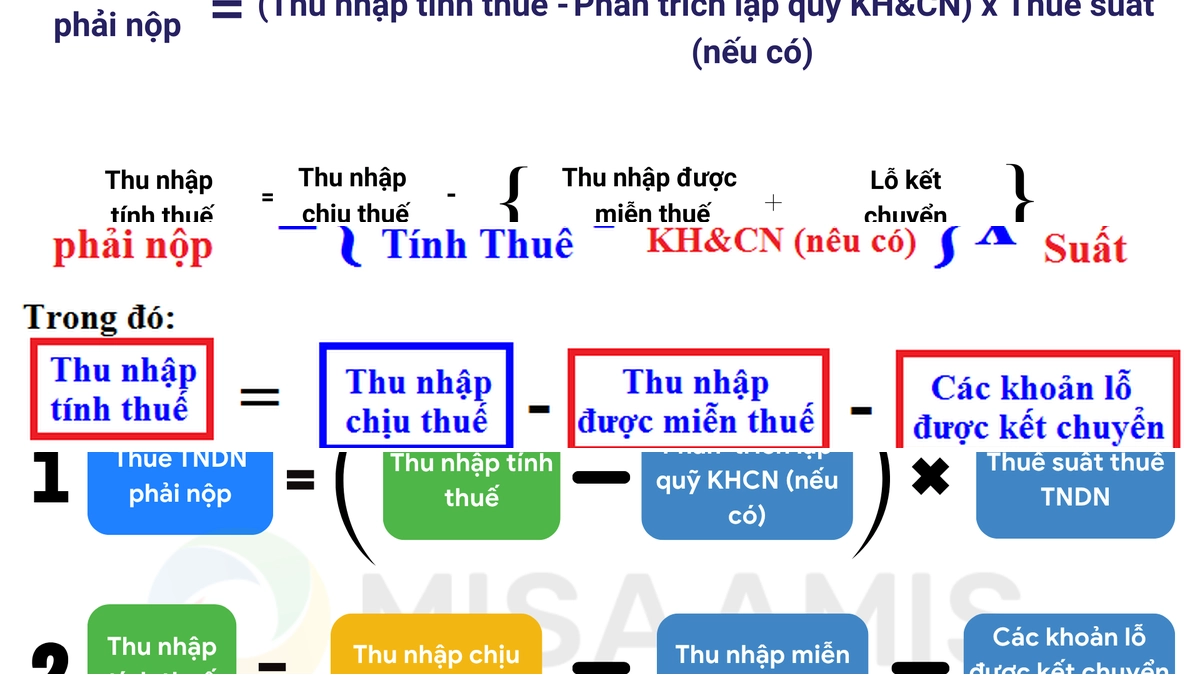
Thuế TNDN = Thu nhập tính thuế trong kỳ x Thuế suất
Tuy nhiên, công thức cơ bản này cần được áp dụng thông qua một quy trình chi tiết, đảm bảo tính chính xác và tuân thủ pháp luật. Lưu ý rằng công thức này không áp dụng cho các trường hợp đặc biệt được quy định tại khoản 2 Điều 11.

Các bước chi tiết để xác định thuế TNDN phải nộp
Bước 1: Xác định doanh thu, chi phí và các khoản thu nhập khác
Đây là bước đầu tiên và vô cùng quan trọng, đặt nền móng cho toàn bộ quá trình tính thuế. Doanh nghiệp cần phân loại và ghi nhận chính xác các khoản mục sau:
- Doanh thu tính thu nhập chịu thuế: Bao gồm toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ, kể cả các khoản phụ thu, phụ trội mà doanh nghiệp có quyền hưởng, không phân biệt đã thu tiền hay chưa.
- Chi phí được trừ: Là các khoản chi thực tế phát sinh trong quá trình sản xuất, kinh doanh, đáp ứng đầy đủ các điều kiện về hóa đơn, chứng từ hợp lệ và phù hợp với quy định của pháp luật. Xem chi tiết tại Khoản 1 Điều 9 Luật thuế thu nhập doanh nghiệp 2025.
- Các khoản thu nhập khác: Bao gồm thu nhập từ hoạt động tài chính, chuyển nhượng tài sản, hoạt động cho thuê tài sản, bản quyền, hoặc các nguồn thu nhập hợp pháp khác không thuộc hoạt động kinh doanh chính.
Bước 2: Cách tính thu nhập chịu thuế
Thu nhập chịu thuế là cơ sở để áp dụng thuế suất. Theo Điều 7 Luật thuế thu nhập doanh nghiệp 2025, thu nhập chịu thuế được tính như sau:
Thu nhập chịu thuế = Doanh thu - Các khoản chi được trừ + Các khoản thu nhập khác (kể cả thu nhập nhận được ở ngoài Việt Nam)
Trường hợp doanh nghiệp có nhiều hoạt động sản xuất, kinh doanh, thu nhập chịu thuế là tổng thu nhập từ tất cả các hoạt động đó. Doanh nghiệp được phép bù trừ lỗ từ hoạt động này sang thu nhập từ hoạt động khác trong cùng kỳ tính thuế, trừ một số hoạt động đặc thù như chuyển nhượng bất động sản, dự án đầu tư.
Riêng thu nhập từ các hoạt động như chuyển nhượng dự án đầu tư, thăm dò, khai thác khoáng sản cần được xác định riêng và kê khai nộp thuế, không được bù trừ với lãi hoặc lỗ của các hoạt động khác.
Bước 3: Xác định thu nhập được miễn thuế và lỗ được kết chuyển
Sau khi có thu nhập chịu thuế, doanh nghiệp cần xem xét các yếu tố giảm trừ sau:
- Thu nhập được miễn thuế: Bao gồm các khoản thu nhập từ hoạt động đầu tư vào các lĩnh vực được Nhà nước khuyến khích như công nghệ cao, giáo dục, nghiên cứu khoa học, hoặc các dự án tại địa bàn kinh tế - xã hội đặc biệt khó khăn.
- Lỗ được kết chuyển: Doanh nghiệp được phép kết chuyển lỗ từ các kỳ tính thuế trước đó để bù trừ vào thu nhập chịu thuế của kỳ hiện tại. Thời gian kết chuyển lỗ tối đa là 5 năm liên tục, kể từ năm tiếp theo năm phát sinh lỗ.
Bước 4: Tính thu nhập tính thuế
Đây là cơ sở cuối cùng để xác định số thuế TNDN cần nộp. Thu nhập tính thuế được xác định bằng cách lấy thu nhập chịu thuế trừ đi các khoản thu nhập được miễn thuế và lỗ được kết chuyển theo quy định.
Thu nhập tính thuế = Thu nhập chịu thuế - Thu nhập được miễn thuế - Lỗ được kết chuyển
Việc xác định đúng khoản lỗ được kết chuyển và thu nhập được miễn thuế là vô cùng quan trọng để giảm thiểu số thuế phải nộp một cách hợp pháp.

Bước 5: Tính thuế TNDN phải nộp
Bước cuối cùng là áp dụng thuế suất của thuế thu nhập doanh nghiệp vào thu nhập tính thuế để ra công thức tính thuế TNDN phải nộp.
Số thuế TNDN phải nộp = Thu nhập tính thuế x Thuế suất thuế TNDN
Thuế suất thuế TNDN hiện hành được quy định tại Luật thuế thu nhập doanh nghiệp. Doanh nghiệp cần cập nhật các quy định về thuế suất để áp dụng chính xác.
Lưu ý quan trọng khi tính thuế TNDN
Việc cách tính thuế TNDN năm 2025 và 2026 đòi hỏi sự cẩn trọng và hiểu biết sâu sắc về các quy định pháp luật. Doanh nghiệp nên:
- Thường xuyên cập nhật các văn bản pháp luật mới nhất về thuế TNDN.
- Tham khảo ý kiến của các chuyên gia tư vấn thuế hoặc dịch vụ kế toán chuyên nghiệp.
- Lưu giữ đầy đủ hồ sơ, chứng từ liên quan đến hoạt động sản xuất kinh doanh.
Đảm bảo tuân thủ đúng quy định không chỉ giúp doanh nghiệp tránh được các khoản phạt vi phạm hành chính mà còn góp phần xây dựng uy tín và sự phát triển bền vững.

Bình luận