Thuế Doanh Nghiệp Bao Nhiêu Phần Trăm Năm 2026: Hướng Dẫn Chi Tiết
Tìm hiểu chi tiết về thuế doanh nghiệp bao nhiêu phần trăm năm 2026, đối tượng nộp thuế, cách tính và các mức thuế suất áp dụng mới nhất theo quy định pháp luật. Đảm bảo tuân thủ và tối ưu chi phí
Mục lục
Thuế thu nhập doanh nghiệp (TNDN) là một nghĩa vụ tài chính thiết yếu mà mọi doanh nghiệp hoạt động tại Việt Nam phải tuân thủ. Việc hiểu rõ quy định, tính toán chính xác và kê khai đầy đủ thuế TNDN không chỉ giúp doanh nghiệp chấp hành tốt pháp luật mà còn là yếu tố then chốt để quản lý chi phí hiệu quả và tránh các rủi ro pháp lý không đáng có. Bài viết này sẽ cung cấp một cái nhìn toàn diện về công thức tính thuế thu nhập doanh nghiệp năm 2026, các mức thuế suất phổ biến và ưu đãi, cùng quy trình kê khai cần thiết.
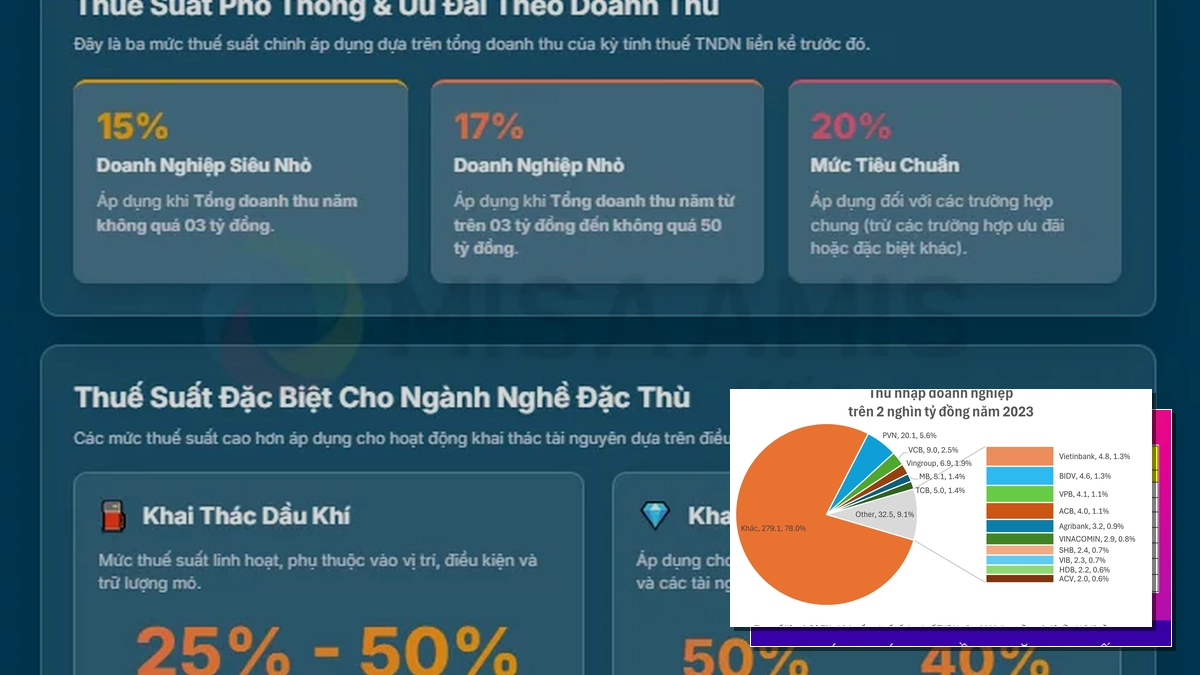
Mức thuế suất thuế thu nhập doanh nghiệp phổ biến: Năm 2026, mức thuế suất thuế TNDN tiêu chuẩn áp dụng cho hầu hết các doanh nghiệp tại Việt Nam là 20%. Tuy nhiên, các hoạt động khai thác tài nguyên, dầu khí có thể áp dụng các mức thuế suất cao hơn, từ 32% đến 50% tùy thuộc vào điều kiện khai thác và loại tài nguyên.
Xác định đối tượng nộp thuế thu nhập doanh nghiệp
Việc xác định đúng đối tượng nộp thuế là bước đầu tiên và quan trọng nhất để đảm bảo tuân thủ các quy định về thuế doanh nghiệp 2026. Theo quy định tại Điều 2 Luật Thuế thu nhập doanh nghiệp, các đối tượng sau đây có nghĩa vụ nộp thuế TNDN:
- Doanh nghiệp Việt Nam: Chịu trách nhiệm nộp thuế đối với toàn bộ thu nhập phát sinh, dù là trong hay ngoài lãnh thổ Việt Nam.
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam: Nộp thuế cho phần thu nhập phát sinh tại Việt Nam và phần liên quan đến hoạt động của cơ sở thường trú đó.
- Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam: Bao gồm cả các doanh nghiệp hoạt động trong lĩnh vực thương mại điện tử, kinh doanh nền tảng số, sẽ nộp thuế đối với phần thu nhập phát sinh tại Việt Nam.
- Các tổ chức khác: Như hợp tác xã, đơn vị sự nghiệp có hoạt động sản xuất kinh doanh, cũng thuộc đối tượng nộp thuế TNDN.
Cơ sở thường trú của doanh nghiệp nước ngoài có thể bao gồm nhiều hình thức như chi nhánh, văn phòng đại diện, nhà máy, hoặc các nền tảng số được sử dụng để kinh doanh tại Việt Nam. Việc nhận diện rõ ràng đối tượng chịu thuế giúp doanh nghiệp thiết lập nền tảng vững chắc cho việc tuân thủ pháp luật thuế doanh nghiệp 2026.

Các mức thuế suất thuế thu nhập doanh nghiệp năm 2026
Năm 2026, hệ thống thuế thu nhập doanh nghiệp tiếp tục áp dụng các mức thuế suất đã được quy định, nhằm đảm bảo nguồn thu cho ngân sách nhà nước và điều chỉnh hoạt động kinh tế. Dưới đây là các mức thuế suất TNDN chính:
Thuế suất thuế thu nhập doanh nghiệp 20%
Đây là mức thuế suất phổ biến nhất, áp dụng cho hầu hết các doanh nghiệp được thành lập theo pháp luật Việt Nam và hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, trừ những trường hợp có quy định riêng về mức thuế suất khác.
Thuế suất áp dụng cho hoạt động khai thác dầu khí và tài nguyên quý hiếm
Các hoạt động liên quan đến khai thác tài nguyên thiên nhiên thường có các mức thuế suất cao hơn để phản ánh giá trị khai thác và điều tiết ngành nghề:
- Khai thác dầu khí: Mức thuế suất dao động từ 32% đến 50%. Mức cụ thể sẽ được Bộ Tài chính trình Thủ tướng Chính phủ xem xét và quyết định dựa trên vị trí, điều kiện khai thác và trữ lượng mỏ của từng dự án.
- Khai thác tài nguyên quý hiếm: Mức thuế suất thông thường là 50% đối với các loại tài nguyên như bạch kim, vàng, bạc, thiếc, vonfram, antimoan, đá quý và đất hiếm (không bao gồm dầu khí).
- Trường hợp đặc biệt: Đối với các mỏ tài nguyên quý hiếm có từ 70% diện tích được giao trở lên và nằm trong các địa bàn có điều kiện kinh tế đặc biệt khó khăn, thuế suất thuế TNDN sẽ là 40%.

Thuế suất thuế TNDN ưu đãi
Nhằm khuyến khích đầu tư vào các lĩnh vực ưu tiên hoặc các khu vực kinh tế khó khăn, pháp luật thuế TNDN có quy định về các chính sách ưu đãi. Ưu đãi này có thể bao gồm việc áp dụng mức thuế suất ưu đãi thấp hơn hoặc thời gian miễn, giảm thuế kéo dài.
Cách tính thuế thu nhập doanh nghiệp
Việc tính thuế TNDN được thực hiện dựa trên công thức cơ bản sau đây, theo quy định tại Điều 6 Luật Thuế thu nhập doanh nghiệp và Điều 5 Nghị định 218/2013/NĐ-CP:
Thuế TNDN phải nộp = Thu nhập tính thuế x Thuế suất thuế TNDN
Để xác định thu nhập tính thuế, doanh nghiệp cần dựa vào:
- Doanh thu: Tổng doanh thu bán hàng hóa, cung cấp dịch vụ.
- Chi phí được trừ: Các khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp và đáp ứng các điều kiện theo quy định của pháp luật về thuế.
- Thu nhập khác: Bao gồm thu nhập từ hoạt động chuyển nhượng vốn, bản quyền, nhượng quyền thương mại, lãi tiền gửi, cho thuê tài sản, v.v.
Doanh nghiệp cần lưu ý kỹ lưỡng các quy định về chi phí được trừ và các khoản thu nhập chịu thuế để xác định chính xác khoản thu nhập tính thuế. Việc tính toán sai lệch có thể dẫn đến nộp thiếu hoặc thừa thuế, gây ảnh hưởng đến hoạt động tài chính của doanh nghiệp.

Quy trình kê khai thuế TNDN
Doanh nghiệp có nghĩa vụ kê khai thuế TNDN theo quy định của cơ quan thuế. Quy trình kê khai cơ bản bao gồm:
- Kê khai tạm tính theo quý: Doanh nghiệp phải thực hiện khai thuế thu nhập doanh nghiệp tạm tính theo quý và nộp số thuế nộp tạm theo quý chậm nhất vào ngày thứ 30 của quý tiếp theo quý phát sinh nghĩa vụ thuế.
- Kê khai quyết toán năm: Sau khi kết thúc năm tài chính, doanh nghiệp thực hiện quyết toán thuế thu nhập doanh nghiệp năm. Hồ sơ quyết toán thuế năm bao gồm tờ khai quyết toán thuế TNDN và các phụ lục kèm theo, nộp cho cơ quan thuế chậm nhất vào ngày thứ 90 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính.
Việc kê khai đúng hạn và đầy đủ thông tin là rất quan trọng để tránh các khoản phạt chậm nộp hoặc sai sót trong kê khai. Doanh nghiệp nên sử dụng các phần mềm hỗ trợ kê khai hoặc tham khảo ý kiến của chuyên gia tư vấn thuế để đảm bảo tính chính xác.
Lời khuyên để tối ưu thuế doanh nghiệp
Để quản lý và tối ưu khoản thuế doanh nghiệp bao nhiêu phần trăm một năm, doanh nghiệp có thể xem xét các biện pháp sau:
- Tối ưu chi phí được trừ: Đảm bảo tất cả các khoản chi phí phát sinh đều có đầy đủ hóa đơn, chứng từ hợp pháp và đáp ứng các điều kiện về chi phí được trừ theo quy định của pháp luật thuế.
- Tận dụng các ưu đãi thuế: Tìm hiểu và áp dụng các chính sách ưu đãi thuế thu nhập doanh nghiệp dành cho các dự án đầu tư vào lĩnh vực khuyến khích, địa bàn ưu đãi đầu tư hoặc các chương trình hỗ trợ doanh nghiệp.
- Hoàn thuế doanh nghiệp: Trong một số trường hợp, doanh nghiệp có thể đủ điều kiện để yêu cầu hoàn thuế. Cần tìm hiểu kỹ quy định về hoàn thuế TNDN để chuẩn bị hồ sơ và thủ tục cần thiết.
- Sử dụng hóa đơn điện tử: Áp dụng hóa đơn điện tử không chỉ giúp quản lý hóa đơn hiệu quả mà còn là một phần trong quá trình chuyển đổi số của doanh nghiệp.

Hiểu rõ thuế doanh nghiệp bao nhiêu là nền tảng để xây dựng chiến lược tài chính bền vững. Việc tuân thủ các quy định về thuế thu nhập doanh nghiệp 2026 và áp dụng các biện pháp tối ưu sẽ giúp doanh nghiệp hoạt động hiệu quả và phát triển lâu dài.
Các câu hỏi thường gặp về thuế doanh nghiệp
Thuế doanh nghiệp bao nhiêu phần trăm một năm cho các loại hình khác nhau?
Năm 2026, mức thuế suất thuế TNDN tiêu chuẩn là 20%. Tuy nhiên, các doanh nghiệp hoạt động trong lĩnh vực đặc thù như khai thác dầu khí hay tài nguyên quý hiếm có thể áp dụng các mức thuế suất cao hơn, từ 32% đến 50%. Các trường hợp được hưởng ưu đãi thuế sẽ có mức thuế suất thấp hơn hoặc được miễn giảm thuế theo quy định.
Làm thế nào để xác định doanh thu tính thuế TNDN?
Doanh thu tính thuế TNDN bao gồm tổng doanh thu bán hàng hóa, cung cấp dịch vụ và các khoản thu nhập chịu thuế khác của doanh nghiệp trong kỳ. Cần loại trừ các khoản doanh thu không chịu thuế hoặc được miễn thuế theo quy định.
Chi phí nào được trừ khi tính thuế TNDN?
Các chi phí được trừ khi tính thuế TNDN phải là các khoản chi thực tế phát sinh trong quá trình hoạt động sản xuất, kinh doanh của doanh nghiệp; có đầy đủ hóa đơn, chứng từ hợp pháp; và không thuộc các khoản chi không được trừ theo quy định của pháp luật thuế.
Doanh nghiệp có cần nộp thuế TNDN tạm tính hàng quý không?
Có, doanh nghiệp có nghĩa vụ kê khai và nộp thuế thu nhập doanh nghiệp tạm tính theo quý. Việc nộp chậm nhất vào ngày thứ 30 của quý tiếp theo nhằm đảm bảo nguồn thu cho ngân sách nhà nước.
Có cách nào để giảm bớt gánh nặng thuế TNDN không?
Doanh nghiệp có thể tìm hiểu và áp dụng các chính sách ưu đãi thuế, tối ưu hóa các khoản chi phí được trừ hợp pháp, hoặc xem xét các hình thức đầu tư có lợi về thuế. Tuy nhiên, mọi biện pháp đều phải tuân thủ đúng quy định của pháp luật.
Bình luận