Doanh nghiệp mới thành lập được miễn thuế môn bài trong năm đầu
Tìm hiểu chi tiết về quy định miễn thuế môn bài cho doanh nghiệp mới thành lập trong năm đầu tiên hoạt động. Đảm bảo tuân thủ đúng pháp luật và tối ưu hóa chi phí ban đầu


Mục lục
Doanh nghiệp mới thành lập có được miễn thuế môn bài không?
Câu hỏi về việc doanh nghiệp mới thành lập có được miễn thuế môn bài hay không luôn là một trong những mối quan tâm hàng đầu của các nhà khởi nghiệp. Theo quy định hiện hành, câu trả lời là CÓ. Doanh nghiệp mới thành lập sẽ được hưởng ưu đãi miễn lệ phí môn bài trong năm đầu tiên hoạt động. Điều này giúp giảm bớt gánh nặng tài chính ban đầu, tạo điều kiện thuận lợi hơn cho quá trình phát triển kinh doanh.
Thông tin cốt lõi: Doanh nghiệp mới thành lập được miễn toàn bộ lệ phí môn bài trong năm đầu tiên kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp. Quy định này áp dụng cả cho các tổ chức, doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh.
Giải mã bản chất của Lệ phí môn bài
Trước đây, khoản phí này thường được gọi là "thuế môn bài". Tuy nhiên, kể từ khi Luật Phí và Lệ phí 2015 có hiệu lực (ngày 01/01/2017), tên gọi pháp lý chính xác đã được đổi thành "lệ phí môn bài". Sự thay đổi này nhằm làm rõ bản chất của khoản thu, đó là một khoản phí mà doanh nghiệp nộp để được phép hoạt động kinh doanh, chứ không phải là một loại thuế đánh trên doanh thu hay lợi nhuận. Hiểu một cách đơn giản, lệ phí môn bài là khoản tiền mà doanh nghiệp (hoặc hộ kinh doanh) phải nộp định kỳ hàng năm cho cơ quan thuế để duy trì hoạt động kinh doanh hợp pháp.
Các trường hợp được miễn Lệ phí môn bài năm đầu thành lập
Chính sách miễn lệ phí môn bài năm đầu thành lập được quy định rõ ràng, bao gồm các đối tượng chính sau đây:
- Doanh nghiệp mới thành lập (tổ chức): Bao gồm cả các doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh lên. "Năm đầu thành lập" được tính kể từ ngày doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Ví dụ, nếu doanh nghiệp của bạn được cấp giấy phép vào ngày 15/03/2026, bạn sẽ được miễn toàn bộ lệ phí môn bài cho cả năm 2026.
- Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh: Chính sách ưu đãi này cũng mở rộng cho những cá nhân, hộ gia đình lần đầu tiên bắt đầu hoạt động sản xuất, kinh doanh.
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh của doanh nghiệp mới thành lập: Trong thời gian doanh nghiệp mẹ được miễn lệ phí môn bài, các đơn vị phụ thuộc được thành lập thêm trong cùng năm đó cũng sẽ được hưởng quyền lợi miễn lệ phí môn bài.

Doanh nghiệp mới thành lập được miễn thuế môn bài mấy năm?
Theo quy định hiện hành, thời gian miễn lệ phí môn bài chỉ áp dụng cho năm đầu tiên doanh nghiệp được thành lập và đi vào hoạt động. Sau năm đầu tiên này, doanh nghiệp sẽ phải tiến hành nộp lệ phí môn bài theo mức quy định dựa trên vốn điều lệ hoặc doanh thu hàng năm.
Việc hiểu rõ thời gian miễn thuế môn bài giúp doanh nghiệp có kế hoạch tài chính phù hợp, tránh những sai sót không đáng có trong quá trình hoạt động.
Doanh nghiệp mới thành lập có cần nộp tờ khai lệ phí môn bài không?
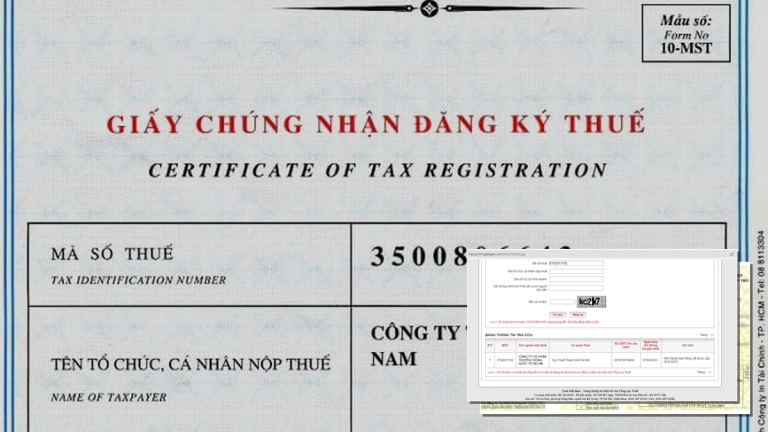
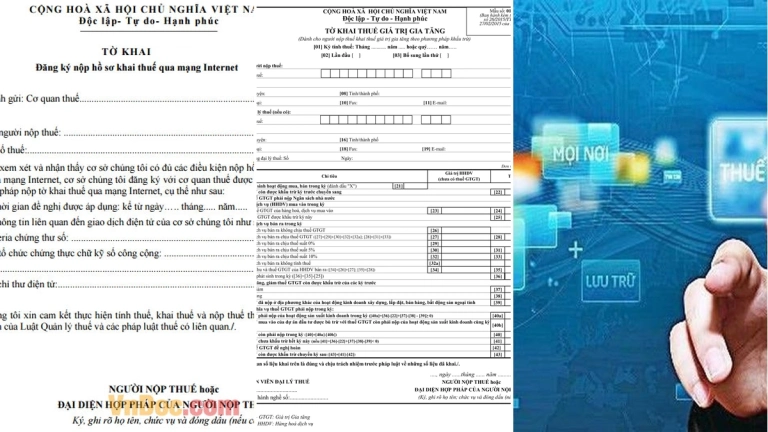
Một câu hỏi quan trọng khác là liệu doanh nghiệp mới thành lập có cần nộp tờ khai lệ phí môn bài hay không, ngay cả khi được miễn phí. Theo quy định, có. Dù được miễn lệ phí môn bài trong năm đầu, doanh nghiệp vẫn phải nộp hồ sơ khai lệ phí môn bài đối với chi nhánh, văn phòng đại diện, địa điểm kinh doanh (nếu có) và nộp cùng thời điểm nộp hồ sơ đăng ký thành lập. Đối với doanh nghiệp, việc khai báo này là bắt buộc để cơ quan thuế ghi nhận.
Câu hỏi thường gặp về miễn thuế môn bài cho doanh nghiệp mới
1. Lệ phí môn bài có phải là thuế thu nhập doanh nghiệp không?
Không. Lệ phí môn bài là một khoản phí cố định hàng năm để duy trì giấy phép kinh doanh, hoàn toàn khác biệt với thuế thu nhập doanh nghiệp (TNDN) được tính dựa trên lợi nhuận kinh doanh.
2. Mức đóng lệ phí môn bài cho năm thứ hai trở đi là bao nhiêu?
Mức đóng lệ phí môn bài từ năm thứ hai trở đi sẽ phụ thuộc vào vốn điều lệ ghi trên giấy chứng nhận đăng ký doanh nghiệp (hoặc doanh thu đối với hộ kinh doanh) và được chia thành các bậc khác nhau theo quy định của pháp luật.
3. Có những trường hợp nào khác được miễn lệ phí môn bài?
Ngoài doanh nghiệp mới thành lập, pháp luật còn quy định miễn lệ phí môn bài cho một số đối tượng khác như: Hộ gia đình, cá nhân, nhóm cá nhân sản xuất muối; cơ sở giáo dục mầm non và phổ thông công lập; cơ quan báo chí; hộ gia đình, tổ chức, cá nhân đánh bắt, nuôi trồng thủy, hải sản; quỹ tín dụng nhân dân; hợp tác xã hoạt động trong lĩnh vực nông nghiệp; và hộ gia đình, cá nhân, nhóm cá nhân có doanh thu hàng năm dưới 100 triệu đồng hoặc hoạt động không thường xuyên.

Việc nắm vững quy định về miễn thuế môn bài cho doanh nghiệp mới thành lập là vô cùng quan trọng. Nó không chỉ giúp doanh nghiệp tiết kiệm chi phí ban đầu mà còn đảm bảo hoạt động kinh doanh tuân thủ đúng pháp luật. Hãy luôn cập nhật các quy định mới nhất để có sự chuẩn bị tốt nhất cho hành trình khởi nghiệp của mình.

Bình luận