Hướng dẫn chi tiết hạch toán thuế nhà thầu năm 2026
Tìm hiểu cách hạch toán thuế nhà thầu nước ngoài, thuế GTGT và TNDN theo Thông tư 103/2014/TT-BTC và các quy định mới nhất năm 2026. Hướng dẫn kèm ví dụ minh họa chi tiết

Mục lục
Hạch toán thuế nhà thầu là một nghiệp vụ kế toán thuế quan trọng và phức tạp, đặc biệt đối với các doanh nghiệp có giao dịch với nhà thầu nước ngoài. Việc thực hiện đúng quy định không chỉ giúp doanh nghiệp tránh các rủi ro pháp lý mà còn đảm bảo tính chính xác cho báo cáo tài chính. Bài viết này sẽ cung cấp hướng dẫn chi tiết về cách hạch toán thuế nhà thầu theo các quy định hiện hành, bao gồm cả năm 2026, cùng với các tình huống minh họa.
1. Các loại chứng từ cần thiết cho việc hạch toán thuế nhà thầu
Để thực hiện hạch toán thuế nhà thầu một cách chính xác, kế toán viên cần chuẩn bị một bộ hồ sơ đầy đủ bao gồm các loại chứng từ sau:
- Hợp đồng ký kết với nhà thầu nước ngoài: Phải có đầy đủ các thông tin quan trọng về điều khoản thanh toán, trách nhiệm thuế và các thỏa thuận liên quan.
- Phụ lục hợp đồng: Áp dụng khi có bất kỳ sự điều chỉnh nào về giá trị hợp đồng, phương thức thanh toán, hoặc các điều khoản về thuế.
- Chứng từ ngân hàng: Bao gồm giấy báo nợ, giấy báo có của ngân hàng xác nhận việc thanh toán cho nhà thầu nước ngoài, hoặc lệnh chuyển tiền quốc tế có ghi rõ nội dung thanh toán và đối tác nhận tiền.
- Chứng từ khấu trừ thuế: Trường hợp doanh nghiệp Việt Nam thực hiện khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, chứng từ này là bắt buộc.

2. Tài khoản kế toán sử dụng trong hạch toán thuế nhà thầu
Việc hạch toán thuế nhà thầu nước ngoài thường liên quan đến các tài khoản kế toán sau:
- Tài khoản 3338 – Thuế bảo vệ môi trường và các loại thuế khác: Tài khoản này được sử dụng để ghi nhận số thuế nhà thầu phải nộp cho cơ quan thuế.
- Tài khoản 811 – Chi phí khác: Khi doanh nghiệp Việt Nam chịu trách nhiệm nộp thuế thay cho nhà thầu nước ngoài, khoản chi phí này sẽ được ghi nhận vào tài khoản 811.
- Tài khoản 133 – Thuế GTGT được khấu trừ: Nếu thuế nhà thầu bao gồm cả thuế GTGT, phần thuế này sẽ được ghi nhận vào tài khoản 133 để thực hiện khấu trừ.

3. Hướng dẫn chi tiết cách hạch toán thuế nhà thầu
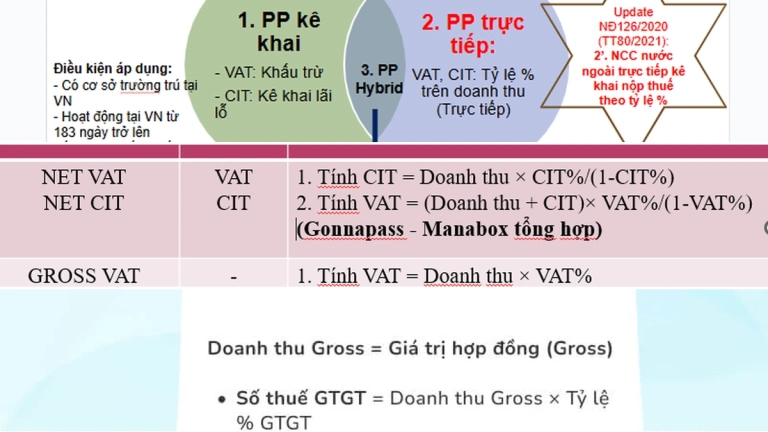
Việc hạch toán thuế nhà thầu cần tuân thủ chặt chẽ các quy định tại Thông tư 103/2014/TT-BTC và các văn bản hướng dẫn liên quan. Đặc biệt, cần phân biệt rõ cách hạch toán khi thuế được tính theo giá Gross và giá Net.
3.1. Hạch toán thuế nhà thầu theo giá Gross
Giá Gross là giá trị hợp đồng đã bao gồm cả thuế GTGT và thuế TNDN. Khi hạch toán theo giá Gross, các bút toán được thực hiện như sau:
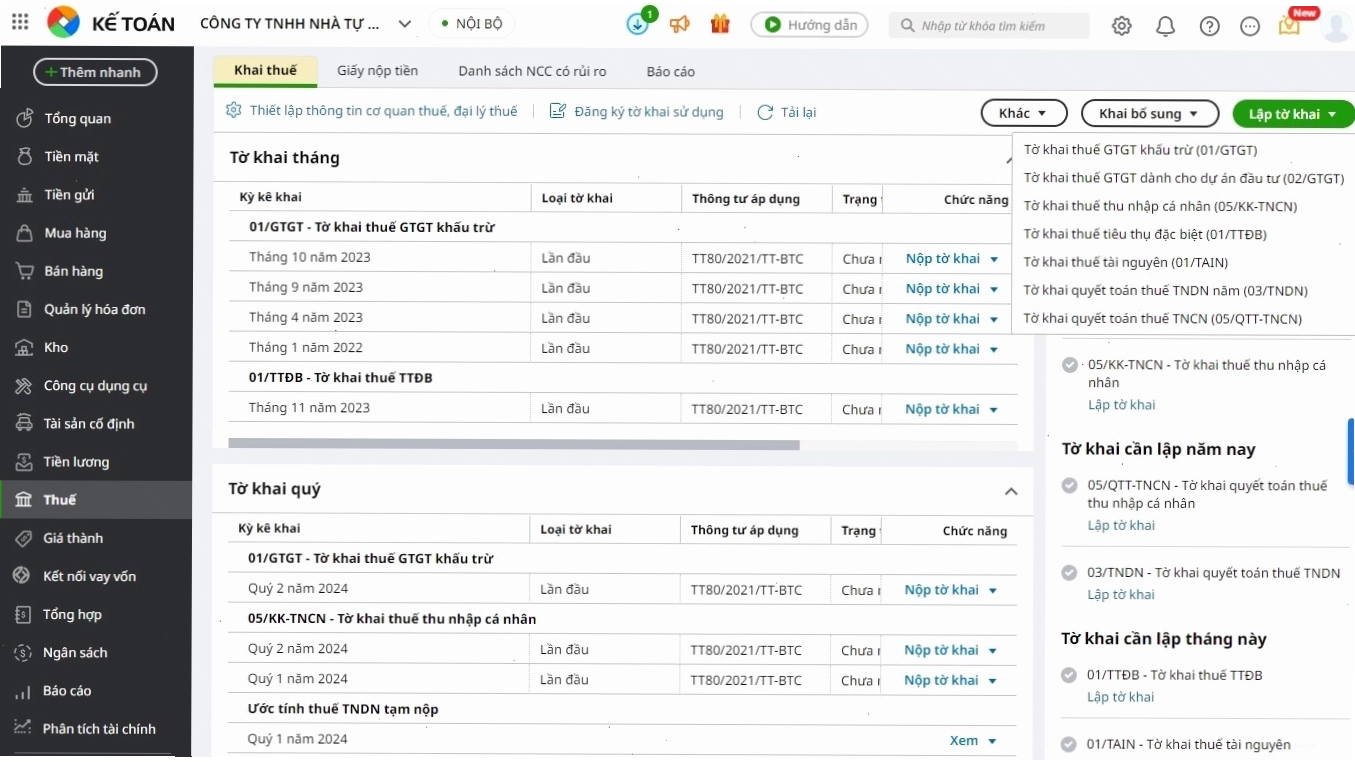
Hạch toán công nợ và thuế ban đầu:
Nợ TK 627, 642 (Chi phí sản xuất, kinh doanh)
Nợ TK 811 – Phản ánh thuế TNDN (do không được tính là chi phí hợp lý được trừ)
Nợ TK 133 – Phản ánh thuế GTGT được khấu trừ
Có TK 331 – Phải trả cho người bán (Giá trị hợp đồng sau khi đã trừ thuế nhà thầu)
Có TK 3338 – Thuế nhà thầu phải nộp
Sau khi nộp thuế cho cơ quan thuế:
Nợ TK 3338 – Thuế nhà thầu phải nộp
Có TK 112 – Tiền gửi ngân hàng
3.2. Hạch toán thuế nhà thầu theo giá Net
Trong trường hợp thuế TNDN của nhà thầu nước ngoài đã được tính theo giá Net (giá trị sau thuế), khoản thuế này sẽ được coi là chi phí hợp lý và có thể được khấu trừ khi tính thu nhập chịu thuế.
Việc hạch toán thuế nhà thầu theo thông tư 133 hay các thông tư khác nhau có thể có những điểm khác biệt nhỏ. Tuy nhiên, nguyên tắc chung là:
- Thuế TNDN tính theo giá Net sẽ được ghi nhận và tính vào chi phí hợp lý.
- Thuế GTGT của nhà thầu nước ngoài được ghi nhận vào tài khoản 133 để khấu trừ.
Doanh nghiệp cần lưu ý kỹ quy định về hạch toán thuế nhà thầu nộp thay để đảm bảo tuân thủ pháp luật.
4. Lưu ý quan trọng về thuế nhà thầu nước ngoài
Khi thực hiện các nghiệp vụ liên quan đến thuế nhà thầu, doanh nghiệp cần chú ý đến các vấn đề sau:
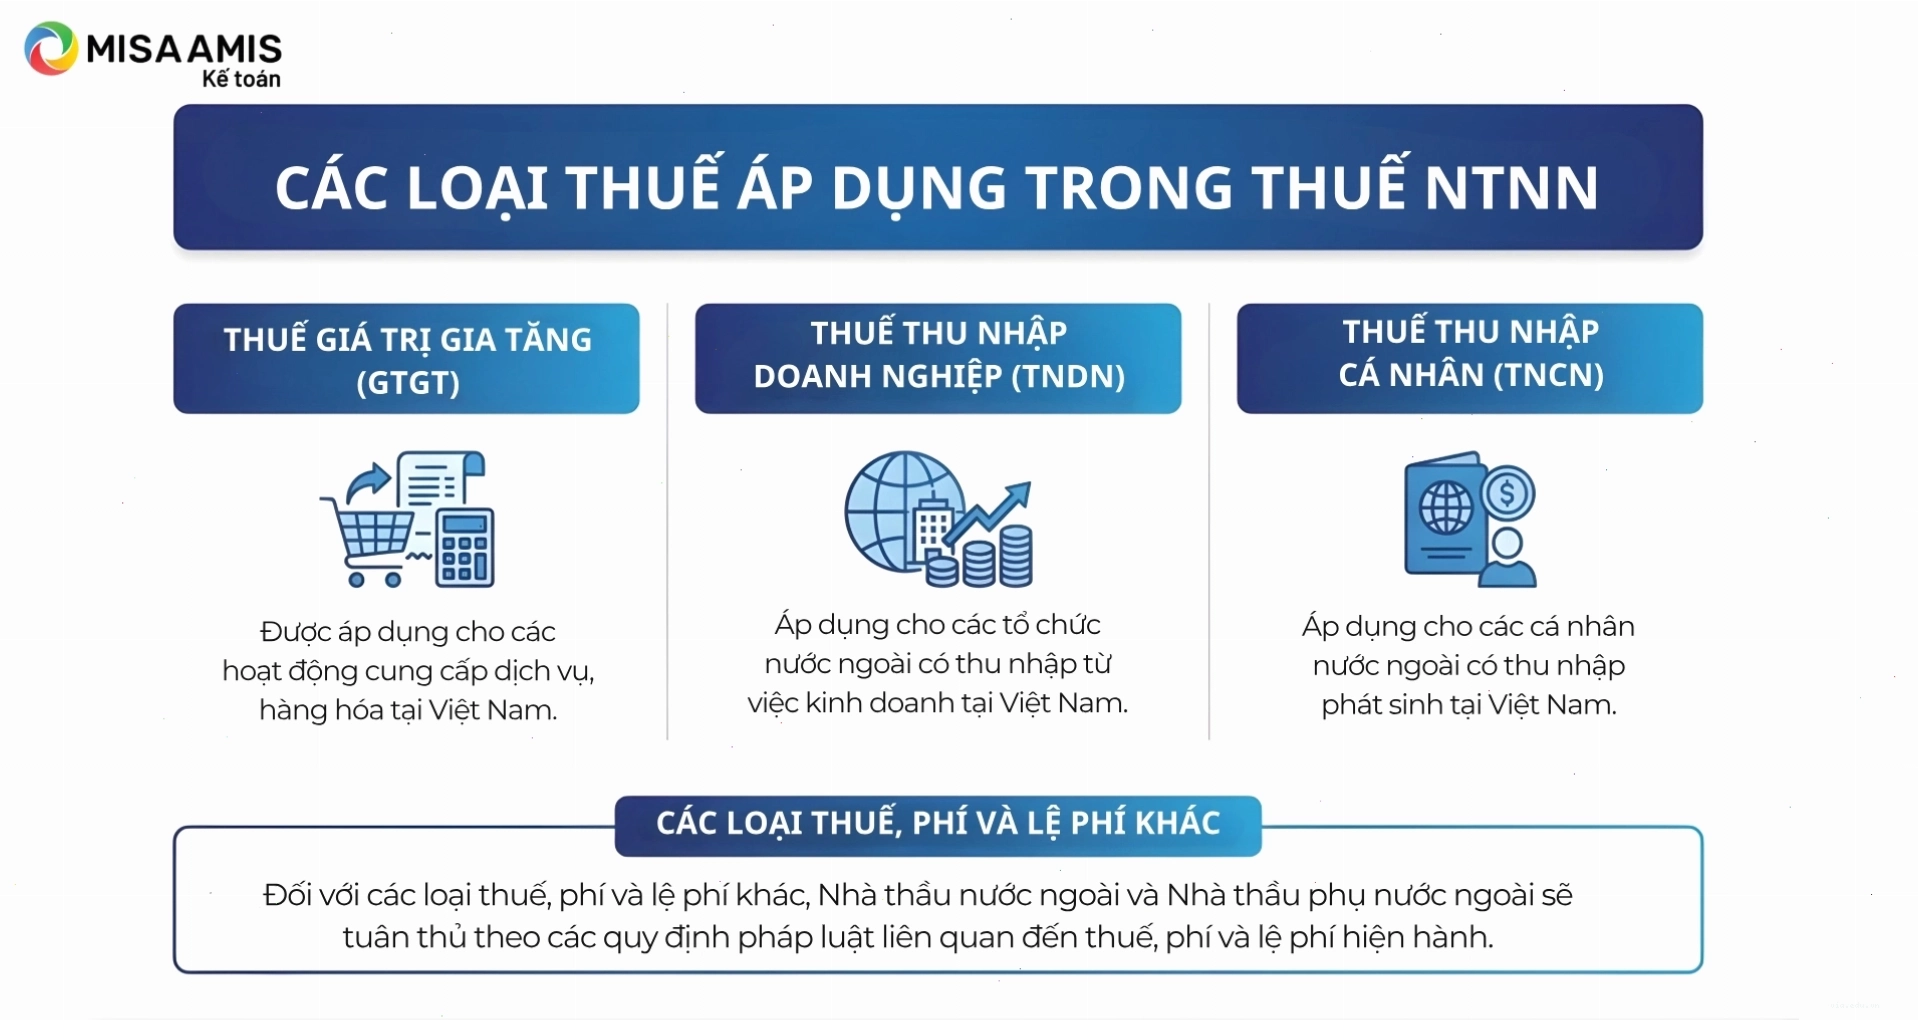
- Đối tượng áp dụng: Quy định về thuế nhà thầu áp dụng cho các tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam mà không thành lập pháp nhân tại Việt Nam.
- Thuế suất áp dụng: Thuế suất thuế GTGT và TNDN đối với nhà thầu nước ngoài được quy định cụ thể tại các văn bản pháp luật thuế.
- Nghĩa vụ khai, nộp thuế: Doanh nghiệp Việt Nam có trách nhiệm khấu trừ và nộp thuế thay cho nhà thầu nước ngoài trong nhiều trường hợp.
- Hạch toán chi phí lãi vay: Các quy định về giới hạn khấu trừ chi phí lãi vay cũng ảnh hưởng đến việc tính toán thuế TNDN của nhà thầu nước ngoài.
Việc nắm vững các quy định này giúp doanh nghiệp thực hiện hạch toán thuế nhà thầu một cách chuyên nghiệp và hiệu quả.
5. Tình huống minh họa về hạch toán thuế nhà thầu
Để làm rõ hơn quy trình, chúng ta hãy xem xét một tình huống cụ thể:
Công ty A (Việt Nam) ký hợp đồng dịch vụ tư vấn với Công ty B (Nhật Bản) với tổng giá trị hợp đồng là 1.000.000.000 VNĐ, giá trị này đã bao gồm thuế TNDN và GTGT (tính theo giá Gross). Công ty A có trách nhiệm khấu trừ và nộp thuế thay cho Công ty B.
Giả định thuế suất TNDN là 20% và thuế GTGT là 5%.
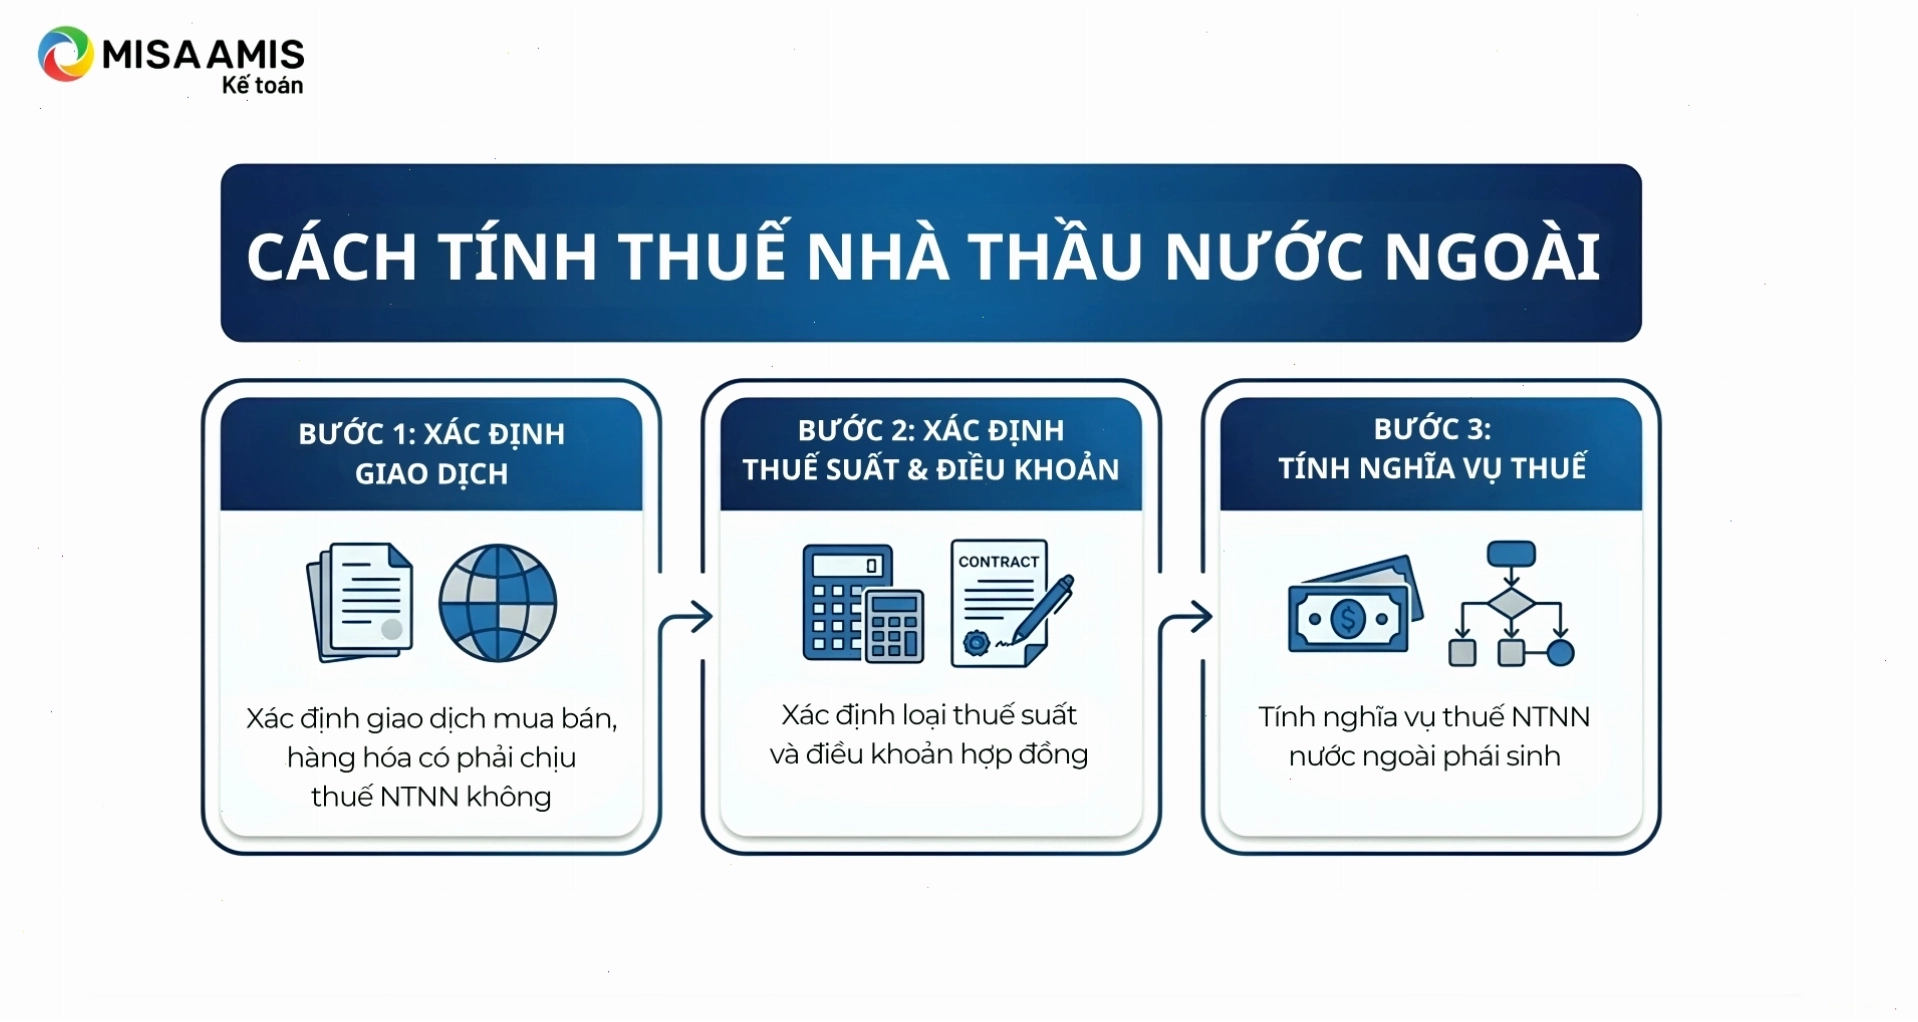
Bước 1: Xác định số thuế phải nộp
- Thuế GTGT = 1.000.000.000 x 5 / 105 ≈ 47.619.048 VNĐ
- Thuế TNDN = (1.000.000.000 - 47.619.048) x 20 / 80 ≈ 238.095.238 VNĐ
- Tổng thuế = 47.619.048 + 238.095.238 = 285.714.286 VNĐ
- Giá trị thanh toán cho nhà thầu (sau thuế) = 1.000.000.000 - 285.714.286 = 714.285.714 VNĐ
Bước 2: Thực hiện bút toán hạch toán
Khi nhận hóa đơn và chấp nhận thanh toán:
Nợ TK 642: 714.285.714 VNĐ (Phần giá trị dịch vụ thực tế)
Nợ TK 811: 238.095.238 VNĐ (Thuế TNDN nộp thay)
Nợ TK 133: 47.619.048 VNĐ (Thuế GTGT được khấu trừ)
Có TK 331: 1.000.000.000 VNĐ (Tổng giá trị hợp đồng)
Khi nộp thuế cho cơ quan thuế:
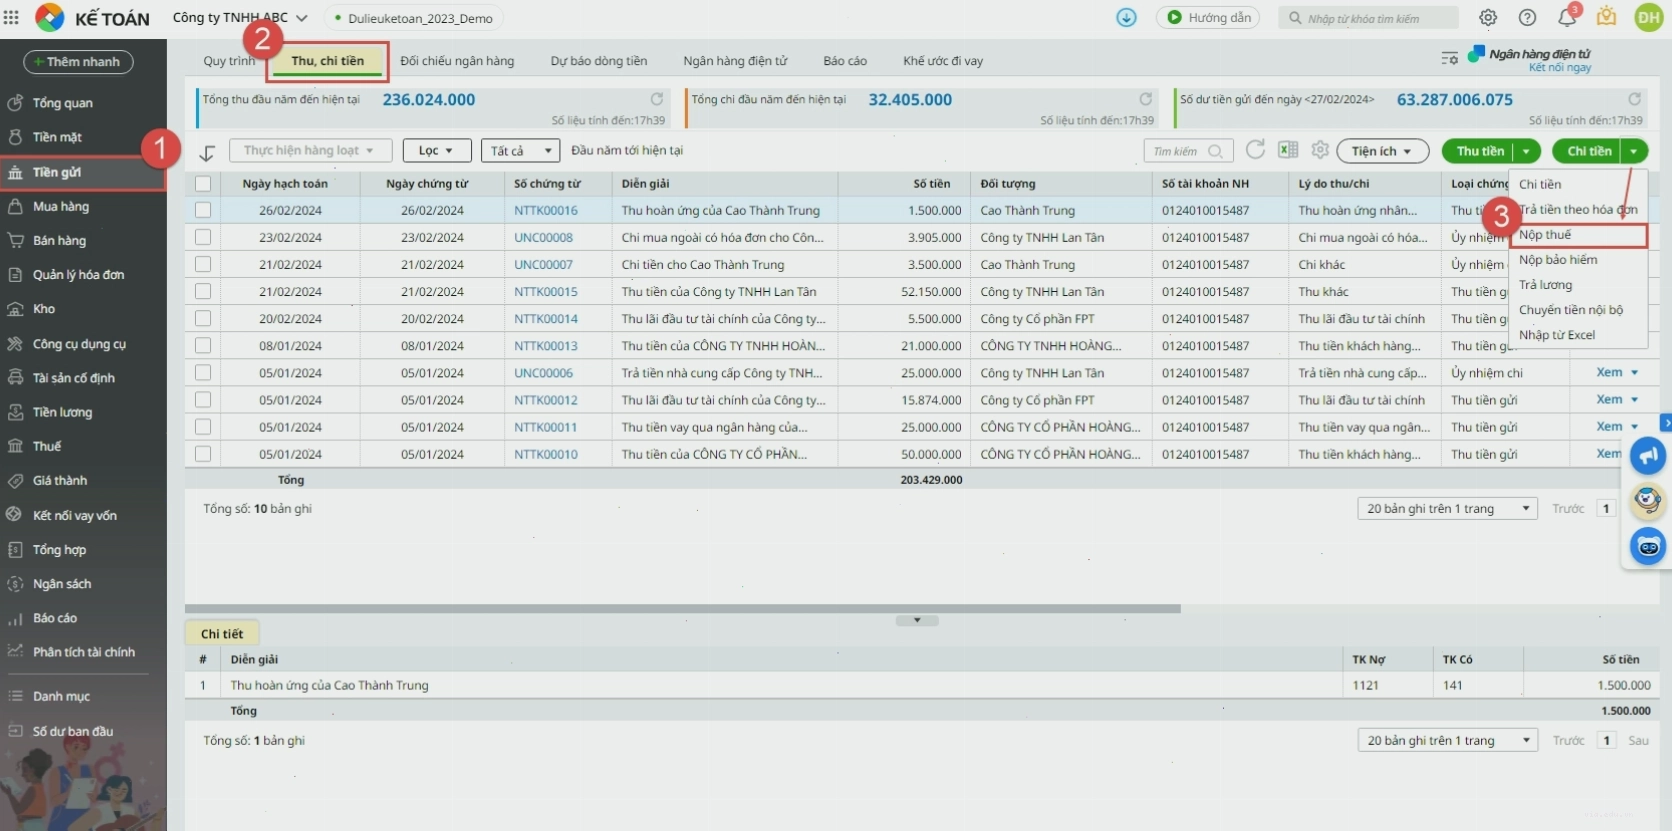
Nợ TK 3338: 285.714.286 VNĐ
Có TK 112: 285.714.286 VNĐ
Lưu ý, các quy định về thuế có thể thay đổi. Doanh nghiệp nên tham khảo ý kiến chuyên gia hoặc cập nhật các văn bản pháp luật mới nhất để đảm bảo tuân thủ đúng quy định, đặc biệt là các quy định liên quan đến hạch toán thuế nhà thầu tiktok hoặc các nền tảng tương tự.
Tổng kết và lời khuyên chuyên sâu về thuế nhà thầu
Việc hạch toán thuế nhà thầu đòi hỏi sự chính xác, cẩn trọng và hiểu biết sâu sắc về các quy định pháp luật thuế. Doanh nghiệp cần đảm bảo luôn có đầy đủ chứng từ, xác định đúng tài khoản kế toán và thực hiện các bút toán theo đúng nguyên tắc tính thuế (Gross/Net). Nếu gặp khó khăn hoặc các trường hợp phức tạp, đừng ngần ngại tìm kiếm sự hỗ trợ từ các chuyên gia tư vấn thuế hoặc các đơn vị cung cấp dịch vụ kế toán uy tín để đảm bảo tuân thủ pháp luật và tối ưu hóa nghĩa vụ thuế.
Bình luận