Cách tính thuế thu nhập doanh nghiệp năm 2026 chi tiết nhất
Hướng dẫn chi tiết cách tính thuế thu nhập doanh nghiệp năm 2026 theo Luật thuế TNDN mới nhất. Tối ưu chi phí và tránh rủi ro thuế hiệu quả


Mục lục
Thuế thu nhập doanh nghiệp (TNDN) là một nghĩa vụ quan trọng mà bất kỳ doanh nghiệp nào cũng cần nắm rõ. Việc hiểu đúng cách tính thuế TNDN không chỉ giúp doanh nghiệp chấp hành đúng pháp luật mà còn tối ưu hóa chi phí và tránh các rủi ro về thuế. Bài viết này sẽ cung cấp công thức, quy định và hướng dẫn chi tiết nhất về cách tính thuế thu nhập doanh nghiệp áp dụng cho năm 2026.
Điểm cốt lõi trong cách tính thuế TNDN năm 2026:
- Xác định đúng doanh thu và các khoản thu nhập khác.
- Phân biệt rõ ràng chi phí được trừ và không được trừ theo quy định.
- Áp dụng đúng công thức tính thu nhập chịu thuế và thu nhập tính thuế.
- Sử dụng thuế suất phù hợp theo quy định của Luật thuế TNDN 2025.
Quy định về cách tính thuế thu nhập doanh nghiệp năm 2026
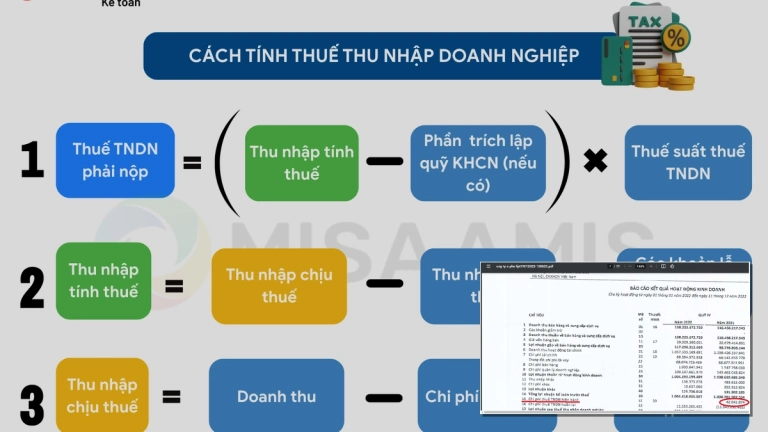
Theo Điều 11 Luật thuế thu nhập doanh nghiệp 2025, thuế TNDN được tính dựa trên thu nhập tính thuế trong kỳ và thuế suất. Công thức cơ bản như sau:
Thuế TNDN phải nộp = Thu nhập tính thuế trong kỳ x Thuế suất
Tuy nhiên, để áp dụng chính xác công thức này, doanh nghiệp cần trải qua 5 bước cơ bản, bao gồm việc xác định các yếu tố cấu thành nên thu nhập tính thuế.
Các bước xác định thu nhập tính thuế thu nhập doanh nghiệp
Việc xác định thu nhập tính thuế đòi hỏi sự cẩn trọng và tuân thủ các quy định pháp luật. Dưới đây là quy trình chi tiết:
Bước 1: Xác định doanh thu, chi phí và các khoản thu nhập khác
Đây là nền tảng để tính toán các khoản thuế. Doanh nghiệp cần nắm rõ:
- Doanh thu tính thu nhập chịu thuế: Bao gồm toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ, kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Chi phí được trừ: Là các khoản chi thực tế phát sinh phục vụ hoạt động sản xuất, kinh doanh, có hóa đơn, chứng từ hợp lệ và phù hợp quy định pháp luật. Xem chi tiết các khoản chi được trừ tại Khoản 1 Điều 9 Luật thuế thu nhập doanh nghiệp 2025.
- Các khoản thu nhập khác: Bao gồm thu nhập từ hoạt động tài chính, chuyển nhượng tài sản hoặc các nguồn thu nhập hợp pháp khác (kể cả thu nhập nhận được ở ngoài Việt Nam).
Bước 2: Tính thu nhập chịu thuế
Thu nhập chịu thuế là cơ sở ban đầu để xác định số thuế phải nộp. Công thức được áp dụng như sau:
Thu nhập chịu thuế = Doanh thu - Các khoản chi được trừ + Các khoản thu nhập khác
Theo Điều 7 Luật thuế thu nhập doanh nghiệp 2025, nếu doanh nghiệp có nhiều hoạt động sản xuất, kinh doanh trong kỳ, thu nhập chịu thuế là tổng thu nhập của tất cả các hoạt động đó. Trường hợp một số hoạt động bị lỗ, doanh nghiệp được bù trừ số lỗ vào phần thu nhập chịu thuế của các hoạt động khác (trừ các hoạt động như chuyển nhượng bất động sản, dự án đầu tư).
Bước 3: Xác định thu nhập được miễn thuế và các khoản lỗ được kết chuyển
Để có được thu nhập tính thuế chính xác, doanh nghiệp cần loại bỏ các khoản thu nhập được miễn thuế và cộng các khoản lỗ được kết chuyển theo quy định của pháp luật thuế.
- Thu nhập được miễn thuế: Bao gồm các khoản thu nhập theo quy định tại Điều 16 Luật thuế thu nhập doanh nghiệp 2025.
- Các khoản lỗ được kết chuyển: Doanh nghiệp được kết chuyển lỗ theo quy định tại Điều 9 của Luật này, cụ thể là lỗ của kỳ kế toán trước, không quá 5 năm liên tục.
Bước 4: Tính thu nhập tính thuế
Đây là khoản thu nhập dùng để áp dụng thuế suất. Công thức tính như sau:
Thu nhập tính thuế = Thu nhập chịu thuế - (Thu nhập được miễn thuế + Các khoản lỗ được kết chuyển theo quy định)
Việc xác định đúng đắn các yếu tố trên giúp doanh nghiệp có cơ sở vững chắc để tính toán nghĩa vụ thuế của mình.
Bước 5: Tính thuế thu nhập doanh nghiệp phải nộp
Sau khi đã xác định được thu nhập tính thuế, doanh nghiệp sẽ áp dụng thuế suất để tính ra số thuế TNDN phải nộp trong kỳ.
- Thuế suất: Theo quy định hiện hành, thuế suất thuế TNDN phổ thông là 20%. Tuy nhiên, có thể có các mức thuế suất ưu đãi áp dụng cho một số trường hợp đặc biệt theo quy định của pháp luật.
Ví dụ cách tính thuế thu nhập doanh nghiệp năm 2026
Để minh họa rõ hơn, chúng ta hãy xem xét một ví dụ về cách tính thuế thu nhập doanh nghiệp:
Tình huống: Công ty An Phát có các số liệu trong năm tài chính 2026 như sau:
- Doanh thu: 10.000.000.000 VNĐ
- Chi phí được trừ: 7.000.000.000 VNĐ
- Thu nhập khác: 500.000.000 VNĐ
- Thu nhập được miễn thuế: 200.000.000 VNĐ
- Lỗ kết chuyển từ năm trước: 300.000.000 VNĐ
Cách tính thuế thu nhập doanh nghiệp 2026 cho Công ty An Phát:
- Thu nhập chịu thuế: 10.000.000.000 (Doanh thu) - 7.000.000.000 (Chi phí) + 500.000.000 (Thu nhập khác) = 3.500.000.000 VNĐ
- Thu nhập tính thuế: 3.500.000.000 (Thu nhập chịu thuế) - 200.000.000 (Thu nhập miễn thuế) - 300.000.000 (Lỗ kết chuyển) = 3.000.000.000 VNĐ
- Thuế TNDN phải nộp: 3.000.000.000 (Thu nhập tính thuế) x 20% (Thuế suất) = 600.000.000 VNĐ
Như vậy, ví dụ tính thuế thu nhập doanh nghiệp này cho thấy Công ty An Phát phải nộp 600.000.000 VNĐ thuế TNDN trong năm tài chính 2026.
Lưu ý quan trọng khi kê khai thuế TNDN
Việc kê khai và nộp thuế TNDN cần tuân thủ các quy định về thời hạn và hồ sơ. Doanh nghiệp nên:
- Thường xuyên cập nhật các quy định mới nhất về Luật thuế TNDN và các văn bản hướng dẫn thi hành.
- Lưu trữ đầy đủ hóa đơn, chứng từ liên quan đến doanh thu, chi phí để phục vụ cho việc kiểm tra, quyết toán thuế.
- Tham khảo ý kiến của chuyên gia kế toán, thuế để đảm bảo tuân thủ đúng pháp luật và tối ưu hóa nghĩa vụ thuế.
Hiểu rõ ví dụ về tính thuế thu nhập doanh nghiệp và các quy định liên quan sẽ giúp doanh nghiệp hoạt động hiệu quả và tránh được những sai sót không đáng có. Hãy liên hệ với các chuyên gia Kế toán Thiên Ưng để được tư vấn chi tiết về các dịch vụ kế toán thuế chuyên nghiệp, giúp doanh nghiệp bạn an tâm phát triển.

Bình luận