Phương pháp tính thuế GTGT chi tiết cho năm 2026
Nắm vững các phương pháp tính thuế GTGT khấu trừ và trực tiếp. Bài viết cung cấp hướng dẫn chi tiết, ví dụ minh họa giúp doanh nghiệp tính thuế chính xác, tối ưu chi phí hiệu quả


Mục lục
Thuế giá trị gia tăng (GTGT), hay còn gọi là VAT, là một loại thuế gián thu quan trọng đánh vào giá trị tăng thêm của hàng hóa và dịch vụ. Việc hiểu rõ và áp dụng đúng phương pháp tính thuế GTGT không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn góp phần tối ưu hóa chi phí, nâng cao hiệu quả hoạt động kinh doanh. Bài viết này sẽ đi sâu vào các phương pháp tính thuế gtgt hiện hành cho năm 2026, bao gồm phương pháp khấu trừ và phương pháp trực tiếp.
Thuế Giá trị gia tăng là gì?
Thuế GTGT là loại thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong suốt quá trình từ sản xuất, lưu thông đến tiêu dùng. Cơ quan thuế thu loại thuế này vào ngân sách nhà nước dựa trên mức độ tiêu thụ thực tế. Về bản chất, thuế VAT được tính trên phần giá trị gia tăng được tạo ra ở mỗi khâu, thay vì tính trên toàn bộ giá trị sản phẩm hoặc dịch vụ.
Đối tượng chịu thuế GTGT
Theo quy định, các hàng hóa, dịch vụ được sử dụng để sản xuất, kinh doanh hoặc tiêu dùng trên lãnh thổ Việt Nam đều thuộc đối tượng chịu thuế GTGT. Tuy nhiên, Luật Thuế GTGT cũng quy định một số trường hợp ngoại lệ không phải chịu thuế. Doanh nghiệp cần nắm rõ danh mục này để áp dụng đúng.
Các phương pháp tính thuế GTGT
Hiện nay, có hai phương pháp tính thuế GTGT phổ biến được áp dụng, mỗi phương pháp có quy tắc và đối tượng áp dụng riêng:
Phương pháp khấu trừ thuế
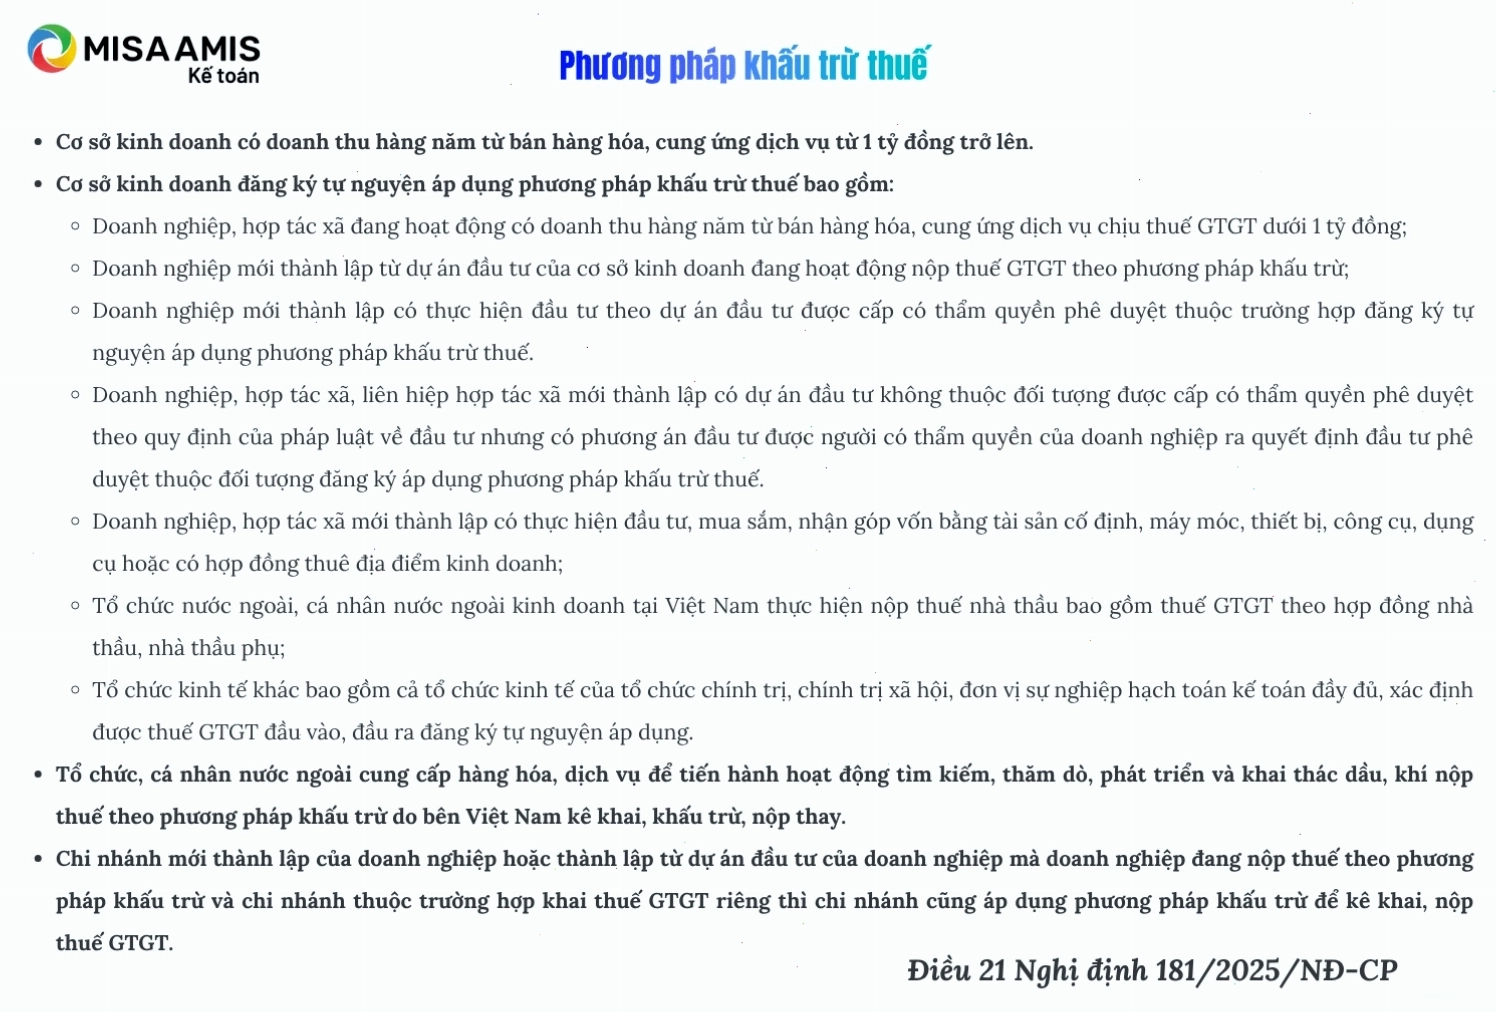
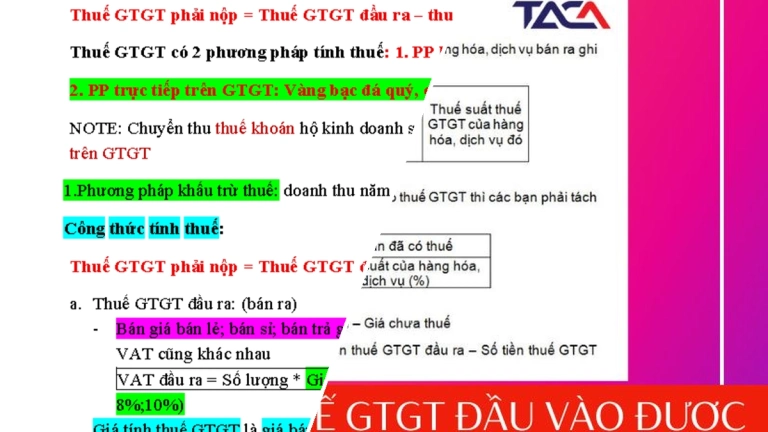
Đây là phương pháp tính thuế gtgt khấu trừ là gì được đa số doanh nghiệp tại Việt Nam lựa chọn nhờ tính linh hoạt và minh bạch. Theo phương pháp này, số thuế GTGT phải nộp được xác định bằng hiệu số giữa thuế GTGT đầu ra và thuế GTGT đầu vào được khấu trừ.
- VAT đầu ra: Là tổng số thuế GTGT tính trên hàng hóa, dịch vụ mà doanh nghiệp bán ra.
- VAT đầu vào được khấu trừ: Là tổng số thuế GTGT ghi trên hóa đơn mua hàng hóa, dịch vụ hoặc các chứng từ hợp pháp khác mà doanh nghiệp đã chi trả để phục vụ hoạt động sản xuất, kinh doanh.
Công thức tính thuế GTGT phải nộp theo phương pháp khấu trừ:
Số thuế GTGT phải nộp = Số thuế GTGT đầu ra – Số thuế GTGT đầu vào được khấu trừ
Để áp dụng phương pháp khấu trừ, doanh nghiệp cần đáp ứng các điều kiện sau:
- Có doanh thu từ hoạt động cung cấp hàng hóa, dịch vụ tối thiểu 1 tỷ đồng mỗi năm (trừ trường hợp có đăng ký tự nguyện).
- Thực hiện đầy đủ chế độ kế toán, lưu giữ hóa đơn và chứng từ mua bán theo đúng quy định của pháp luật.
Việc áp dụng thành công phương pháp này không chỉ giúp doanh nghiệp giảm thiểu gánh nặng thuế mà còn thể hiện sự chuyên nghiệp trong quản lý tài chính.
Phương pháp tính thuế GTGT theo phương pháp trực tiếp trên doanh thu
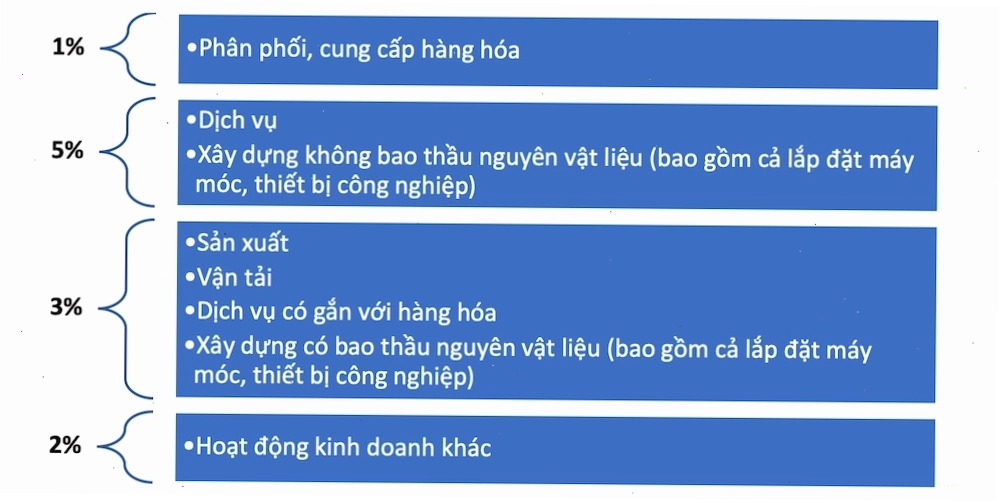
Phương pháp tính thuế gtgt của địa điểm kinh doanh hoặc các đơn vị nhỏ thường áp dụng phương pháp trực tiếp. Phương pháp này tính thuế GTGT dựa trên tỷ lệ phần trăm nhất định trên doanh thu bán hàng hóa, dịch vụ mà không cần quan tâm đến thuế GTGT đầu vào.
Đối tượng áp dụng phương pháp này bao gồm:
- Các doanh nghiệp, hợp tác xã có doanh thu hàng năm dưới mức ngưỡng 1 tỷ đồng (trừ trường hợp đăng ký tự nguyện áp dụng phương pháp khấu trừ).
- Các tổ chức, cá nhân nước ngoài chưa có hoặc có cơ sở thường trú tại Việt Nam nhưng không thực hiện hoặc thực hiện không đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định.
Tỷ lệ tính thuế GTGT theo phương pháp trực tiếp sẽ khác nhau tùy thuộc vào từng ngành nghề, lĩnh vực sản xuất, kinh doanh.
Phân biệt phương pháp tính thuế GTGT cho hộ kinh doanh và địa điểm kinh doanh
Cả phương pháp tính thuế gtgt của hộ kinh doanh và địa điểm kinh doanh đều có thể áp dụng một trong hai phương pháp trên. Tuy nhiên, do đặc thù quy mô và hình thức hoạt động, hộ kinh doanh cá thể với doanh thu nhỏ thường ưu tiên phương pháp trực tiếp trên doanh thu để đơn giản hóa thủ tục.
Đối với các địa điểm kinh doanh trực thuộc một pháp nhân lớn hơn, việc áp dụng phương pháp tính thuế cần tuân theo quy định chung của doanh nghiệp mẹ, nhưng vẫn cần xem xét tính chất hoạt động riêng của địa điểm đó.

Lưu ý khi tính thuế GTGT
Dù áp dụng phương pháp nào, doanh nghiệp cũng cần:
- Tuân thủ quy định về hóa đơn, chứng từ: Đây là yếu tố then chốt để chứng minh thuế đầu vào, đầu ra và đảm bảo tính hợp pháp.
- Lập tờ khai thuế định kỳ chính xác: Nộp đầy đủ và đúng hạn tờ khai thuế GTGT hàng tháng hoặc hàng quý.
- Cập nhật các thay đổi về thuế: Luật thuế GTGT có thể có những điều chỉnh qua các năm, doanh nghiệp cần liên tục cập nhật để tránh sai sót.
Việc nắm vững các quy định và thực hành tính toán thuế GTGT một cách cẩn trọng sẽ giúp doanh nghiệp tránh được các rủi ro pháp lý và tối ưu hóa hiệu quả hoạt động.
Để đảm bảo tính chính xác tuyệt đối và tối ưu hóa lợi ích về thuế, doanh nghiệp nên tham khảo ý kiến của các chuyên gia tư vấn thuế hoặc kế toán có kinh nghiệm. Họ sẽ giúp bạn lựa chọn phương pháp phù hợp nhất và hướng dẫn các thủ tục liên quan một cách chi tiết, hiệu quả nhất.
Bình luận