Hướng Dẫn Chi Tiết Cách Tính Thuế GTGT Được Khấu Trừ Năm 2026
Tìm hiểu cách tính thuế GTGT theo phương pháp khấu trừ năm 2026, bao gồm cách xác định số thuế đầu ra, đầu vào và các nguyên tắc khấu trừ quan trọng. Tối ưu hóa nghĩa vụ thuế của bạn ngay hôm nay!
Mục lục
Tổng quan về thuế GTGT theo phương pháp khấu trừ
Trong hệ thống thuế Việt Nam, thuế Giá trị Gia tăng (GTGT) đóng vai trò là một nguồn thu quan trọng cho ngân sách Nhà nước, đồng thời phản ánh sự tăng trưởng giá trị trong sản xuất và tiêu dùng. Để quản lý hiệu quả nguồn thu này, cơ quan thuế đã ban hành nhiều phương pháp tính và kê khai khác nhau. Trong đó, phương pháp khấu trừ thuế GTGT là hình thức phổ biến và được nhiều doanh nghiệp áp dụng, đặc biệt là những đơn vị thực hiện tốt chế độ kế toán, hóa đơn, chứng từ theo quy định.
Đối tượng áp dụng phương pháp tính thuế GTGT theo khấu trừ
Việc áp dụng phương pháp khấu trừ thuế GTGT không dành cho tất cả các loại hình doanh nghiệp. Theo quy định hiện hành, các đối tượng đủ điều kiện sẽ được phép áp dụng phương pháp này, bao gồm:
- Các cơ sở kinh doanh có doanh thu hàng năm từ bán hàng hóa, cung ứng dịch vụ đạt từ 1 tỷ đồng trở lên, trừ các hộ, cá nhân kinh doanh.
- Các cơ sở kinh doanh tự nguyện đăng ký áp dụng phương pháp khấu trừ thuế, ngay cả khi doanh thu chưa đạt ngưỡng quy định, trừ các hộ, cá nhân kinh doanh.
Việc lựa chọn phương pháp tính thuế phù hợp ảnh hưởng trực tiếp đến số thuế mà doanh nghiệp phải nộp, do đó, cần cân nhắc kỹ lưỡng dựa trên tình hình hoạt động thực tế và các quy định pháp luật.
Cách xác định số thuế GTGT phải nộp theo phương pháp khấu trừ
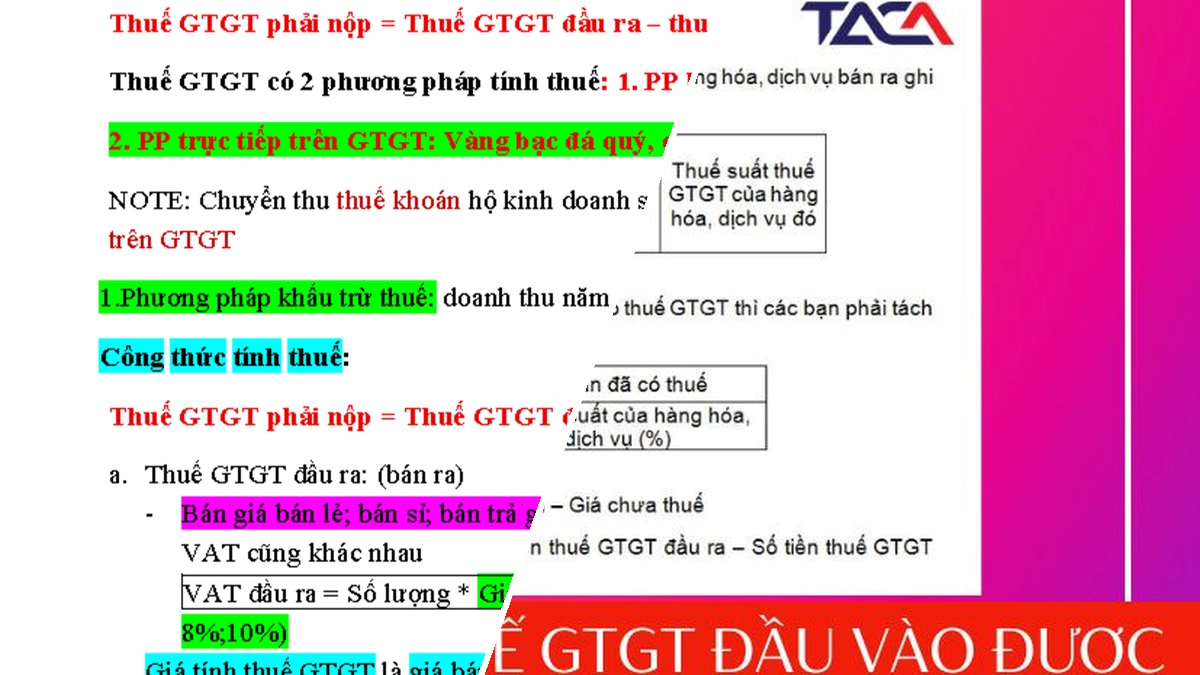
Nguyên tắc cơ bản của phương pháp khấu trừ là tính số thuế phải nộp dựa trên sự chênh lệch giữa thuế đầu ra và thuế đầu vào được khấu trừ. Công thức tính như sau:
Số thuế GTGT phải nộp = Số thuế GTGT đầu ra - Số thuế GTGT đầu vào được khấu trừ
Trong đó:
- Số thuế GTGT đầu ra: Là tổng số thuế GTGT của hàng hóa, dịch vụ bán ra, được ghi nhận trên hóa đơn giá trị gia tăng mà doanh nghiệp xuất cho khách hàng.
- Số thuế GTGT đầu vào được khấu trừ: Là tổng số thuế GTGT ghi trên hóa đơn giá trị gia tăng của hàng hóa, dịch vụ mua vào phục vụ cho hoạt động sản xuất, kinh doanh của doanh nghiệp và đáp ứng các điều kiện khấu trừ theo quy định.
Việc xác định chính xác hai yếu tố này là then chốt để tính toán đúng nghĩa vụ thuế GTGT, tránh các sai sót có thể dẫn đến phạt vi phạm hành chính.

Nguyên tắc khấu trừ thuế GTGT đầu vào
Để số thuế GTGT đầu vào được chấp nhận khấu trừ, doanh nghiệp cần tuân thủ các nguyên tắc sau:
Nguyên tắc khấu trừ chung
- Hóa đơn GTGT mua vào phải có đủ các yếu tố theo quy định của pháp luật về hóa đơn, chứng từ.
- Hàng hóa, dịch vụ mua vào phải phục vụ cho hoạt động sản xuất, kinh doanh chịu thuế GTGT của doanh nghiệp.
- Doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào có giá trị từ 20 triệu đồng trở lên (trừ một số trường hợp đặc biệt).
Nguyên tắc khấu trừ thuế GTGT đối với một số trường hợp đặc thù
Ngoài các nguyên tắc chung, có một số trường hợp đặc biệt cần lưu ý:
- Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho cả mục đích chịu thuế và không chịu thuế GTGT: Chỉ được khấu trừ thuế GTGT đầu vào của phần hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh chịu thuế GTGT.
- Thuế GTGT đầu vào của hàng hóa, dịch vụ dùng để biếu, tặng, cho, tiêu dùng nội bộ: Không được khấu trừ.
- Thuế GTGT của hàng hóa, dịch vụ mua vào nhưng chưa thanh toán hoặc thanh toán bằng tiền mặt cho hóa đơn có giá trị từ 20 triệu đồng trở lên: Không được khấu trừ.
Việc hiểu rõ và áp dụng đúng các nguyên tắc này giúp doanh nghiệp tối ưu hóa khả năng khấu trừ thuế, giảm thiểu rủi ro pháp lý.
Cách tính thuế GTGT đầu vào được khấu trừ
Việc xác định số thuế GTGT đầu vào được khấu trừ đòi hỏi sự cẩn trọng trong việc thu thập và kiểm tra hóa đơn, chứng từ. Doanh nghiệp cần đảm bảo các hóa đơn này đáp ứng đủ điều kiện về mặt pháp lý, bao gồm thông tin người bán, người mua, mặt hàng, thuế suất và giá trị hàng hóa. Đồng thời, cần kiểm tra xem hàng hóa, dịch vụ mua vào có thực sự phục vụ cho hoạt động sản xuất, kinh doanh của doanh nghiệp hay không. Đối với các hóa đơn có giá trị từ 20 triệu đồng trở lên, chứng từ thanh toán không dùng tiền mặt là yêu cầu bắt buộc để được khấu trừ.
Cách tính thuế GTGT không được khấu trừ
Ngược lại với thuế GTGT được khấu trừ, những khoản thuế GTGT đầu vào không đáp ứng các điều kiện nêu trên sẽ không được khấu trừ. Điều này bao gồm các trường hợp như hóa đơn không hợp lệ, hàng hóa, dịch vụ mua vào không phục vụ hoạt động sản xuất kinh doanh chịu thuế, hoặc không có chứng từ thanh toán không dùng tiền mặt đối với hóa đơn có giá trị lớn. Những khoản thuế này sẽ được hạch toán vào chi phí của doanh nghiệp.
Tính thuế GTGT theo phương pháp trực tiếp – Cách tính thuế (P1)
Bên cạnh phương pháp khấu trừ, phương pháp tính thuế GTGT trực tiếp cũng là một lựa chọn quan trọng mà nhiều doanh nghiệp cần nắm vững. Phương pháp này được áp dụng cho một số đối tượng cụ thể và có cách tính khác biệt. Tìm hiểu chi tiết về phương pháp trực tiếp sẽ giúp doanh nghiệp có cái nhìn toàn diện hơn về các quy định thuế GTGT hiện hành.

Kết luận về cách tính thuế GTGT được khấu trừ
Việc nắm vững cách tính thuế GTGT theo phương pháp khấu trừ là vô cùng quan trọng đối với mọi doanh nghiệp hoạt động tại Việt Nam. Nó không chỉ giúp doanh nghiệp thực hiện đúng nghĩa vụ với nhà nước mà còn góp phần tối ưu hóa chi phí, nâng cao hiệu quả hoạt động kinh doanh. Hãy luôn cập nhật các quy định mới nhất từ cơ quan thuế và tham khảo ý kiến chuyên gia để đảm bảo tuân thủ pháp luật một cách tốt nhất. Đừng ngần ngại liên hệ với chúng tôi để nhận được tư vấn chuyên sâu về các vấn đề thuế GTGT.

Bình luận