Hướng dẫn cách tính thuế thu nhập cá nhân 2025 chi tiết nhất
Nắm vững cách tính thuế thu nhập cá nhân 2025 theo quy định mới nhất. Bài viết cung cấp công thức, các khoản giảm trừ và mẹo tối ưu thuế hiệu quả. Tìm hiểu ngay!

Mục lục
Nộp thuế thu nhập cá nhân (TNCN) là nghĩa vụ của mọi công dân có thu nhập thuộc diện chịu thuế theo quy định của pháp luật. Tuy nhiên, việc xác định chính xác số thuế phải nộp đôi khi còn gặp nhiều vướng mắc. Bài viết này sẽ giải đáp chi tiết về cách tính thuế thu nhập cá nhân 2025, giúp bạn chủ động quản lý tài chính cá nhân hiệu quả.
Điểm cốt lõi trong cách tính thuế thu nhập cá nhân 2025:
- Xác định rõ đối tượng nộp thuế là cá nhân cư trú hay không cư trú.
- Tính toán thu nhập chịu thuế và các khoản được giảm trừ theo quy định.
- Áp dụng đúng biểu thuế lũy tiến từng phần cho cá nhân cư trú.
- Hiểu rõ quy trình tính thuế cho thu nhập từ tiền lương, tiền công.
Thuế thu nhập cá nhân là gì và mục đích của nó
Thuế thu nhập cá nhân (Personal Income Tax - PIT) là một loại thuế trực thu, đánh trực tiếp vào thu nhập của mỗi cá nhân phát sinh trong kỳ tính thuế. Theo quy định tại Luật Thuế TNCN, các khoản thu nhập chịu thuế bao gồm thu nhập từ kinh doanh, tiền lương, tiền công, đầu tư vốn, chuyển nhượng vốn, bất động sản, trúng thưởng, bản quyền, thừa kế, quà tặng, v.v.
Mục đích chính của thuế TNCN là tạo nguồn thu ổn định cho ngân sách nhà nước, góp phần điều tiết thu nhập, giảm bớt sự chênh lệch giàu nghèo trong xã hội và khuyến khích người dân đóng góp vào sự phát triển chung của đất nước.
Đối tượng nộp thuế thu nhập cá nhân
Theo Điều 2 Luật Thuế TNCN, có hai nhóm đối tượng nộp thuế chính:
- Cá nhân cư trú: Có thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam.
- Cá nhân không cư trú: Có thu nhập chịu thuế phát sinh tại Việt Nam.
1. Cá nhân cư trú là gì?
Để được xem là cá nhân cư trú, bạn cần đáp ứng một trong hai điều kiện sau:
- Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch hoặc 12 tháng liên tục tính từ ngày đầu tiên có mặt tại Việt Nam.
- Có nơi ở thường xuyên tại Việt Nam, bao gồm nơi đăng ký thường trú hoặc có nhà thuê theo hợp đồng có thời hạn.
2. Cá nhân không cư trú là gì?
Cá nhân không cư trú là người không đáp ứng các điều kiện nêu trên đối với cá nhân cư trú. Thông thường, đây là những người nước ngoài làm việc và có thu nhập phát sinh tại Việt Nam.
Hướng dẫn cách tính thuế thu nhập cá nhân năm 2025
Việc cách tính thuế thu nhập cá nhân 2025 có sự khác biệt tùy thuộc vào việc bạn là cá nhân cư trú hay không cư trú, cũng như nguồn thu nhập cụ thể.
Cách tính thuế TNCN đối với cá nhân cư trú
Đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công, việc tính thuế phụ thuộc vào thời gian làm việc theo hợp đồng:
1. Cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên
Tổ chức, cá nhân trả thu nhập sẽ thực hiện khấu trừ thuế theo công thức tính thuế TNCN áp dụng Biểu thuế lũy tiến từng phần. Điều này áp dụng ngay cả khi cá nhân làm việc tại nhiều nơi. Công thức tính số thuế thu nhập cá nhân phải nộp như sau:
Số thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất
Trong đó:
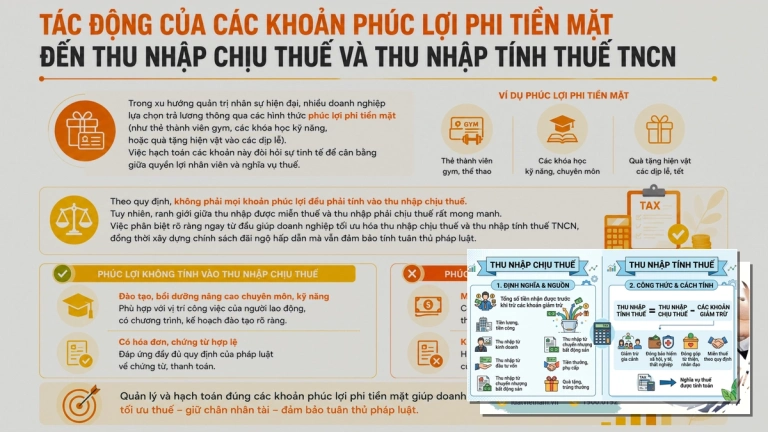
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ.
Các khoản giảm trừ bao gồm:
- Khoản giảm trừ gia cảnh cho bản thân người nộp thuế: 11 triệu đồng/tháng (tương đương 132 triệu đồng/năm) theo Nghị quyết số 954/2020/UBTVQH14.
- Khoản giảm trừ cho mỗi người phụ thuộc: 4,4 triệu đồng/người/tháng.
- Các khoản đóng bảo hiểm bắt buộc, quỹ hưu trí tự nguyện.
- Các khoản đóng góp từ thiện, nhân đạo, khuyến học theo quy định.
Biểu thuế lũy tiến từng phần áp dụng cho cá nhân cư trú có thu nhập từ tiền lương, tiền công:
| Bậc thuế | Thu nhập tính thuế (triệu đồng/tháng) | Thuế suất (%) |
|---|---|---|
| 1 | Đến 0,05 | 0 |
| 2 | Trên 0,05 đến 0,1 | 5 |
| 3 | Trên 0,1 đến 0,2 | 10 |
| 4 | Trên 0,2 đến 0,4 | 15 |
| 5 | Trên 0,4 đến 0,6 | 20 |
| 6 | Trên 0,6 đến 0,8 | 25 |
| 7 | Trên 0,8 đến 1,0 | 30 |
| 8 | Trên 1,0 triệu đồng | 35 |
2. Cá nhân cư trú ký hợp đồng lao động dưới 03 tháng
Đối với trường hợp này, thu nhập chịu thuế sẽ bị khấu trừ 10% trước khi chi trả. Tuy nhiên, nếu cá nhân chứng minh được mình thuộc diện cách tính thuế thu nhập cá nhân 2025 cho hợp đồng từ 03 tháng trở lên và nộp đủ thuế theo biểu lũy tiến, hoặc là người phụ thuộc đã được người nộp thuế khác giảm trừ, thì sẽ được hoàn lại số thuế đã khấu trừ.
Cách tính thuế TNCN đối với cá nhân không cư trú
Cá nhân không cư trú có thu nhập chịu thuế phát sinh tại Việt Nam sẽ nộp thuế theo Biểu thuế toàn phần với mức thuế suất 20% trên thu nhập nhận được. Công thức tính như sau:
Số thuế TNCN phải nộp = Thu nhập chịu thuế x 20%
Lưu ý, đối với cá nhân không cư trú, các khoản giảm trừ gia cảnh sẽ không được áp dụng.
Cách tính thuế thu nhập cá nhân online năm 2025
Hiện nay, có nhiều công cụ hỗ trợ tính thuế TNCN trực tuyến giúp bạn tiết kiệm thời gian và đảm bảo độ chính xác. Các trang web của cơ quan thuế hoặc các ứng dụng tài chính uy tín thường cung cấp chức năng này. Bạn chỉ cần nhập các thông tin về thu nhập và các khoản giảm trừ, hệ thống sẽ tự động tính toán ra số thuế phải nộp.

Cách giảm thuế thu nhập cá nhân phải nộp
Để tối ưu hóa số thuế phải nộp một cách hợp pháp, bạn có thể áp dụng một số biện pháp sau:
- Khai báo đầy đủ người phụ thuộc: Đảm bảo bạn đã đăng ký và khai báo đầy đủ thông tin người phụ thuộc để được hưởng mức giảm trừ gia cảnh theo quy định.
- Đầu tư vào các sản phẩm bảo hiểm, quỹ hưu trí tự nguyện: Các khoản đóng góp này có thể được khấu trừ vào thu nhập chịu thuế.
- Tham gia các hoạt động từ thiện, nhân đạo hợp pháp: Các khoản đóng góp được ghi nhận và chứng minh theo đúng quy định cũng có thể được xem xét giảm trừ.
- Tận dụng các chính sách ưu đãi thuế (nếu có): Theo dõi các quy định mới nhất về thuế TNCN để nắm bắt các cơ hội giảm thuế hợp pháp.
Việc hiểu rõ cách tính thuế thu nhập cá nhân 2025 và các quy định liên quan sẽ giúp bạn thực hiện nghĩa vụ với nhà nước một cách đầy đủ và chính xác, đồng thời tối ưu hóa khoản thuế phải nộp một cách hợp pháp.
Nếu bạn gặp khó khăn trong việc xác định cách tính thuế thu nhập cá nhân 2025 theo tháng hoặc theo các kỳ khác, đừng ngần ngại tìm kiếm sự tư vấn từ các chuyên gia tài chính hoặc cơ quan thuế địa phương để được hỗ trợ tốt nhất.
Bình luận