Cách tính thuế nhà thầu nước ngoài 2026: Net, Gross và ví dụ chi tiết
Tìm hiểu cách tính thuế nhà thầu nước ngoài 2026 theo giá Net, Gross bao gồm thuế GTGT, TNDN, TNCN. Hướng dẫn chi tiết và ví dụ minh họa cho tổ chức, cá nhân

Mục lục
Tổng quan về thuế nhà thầu nước ngoài tại Việt Nam
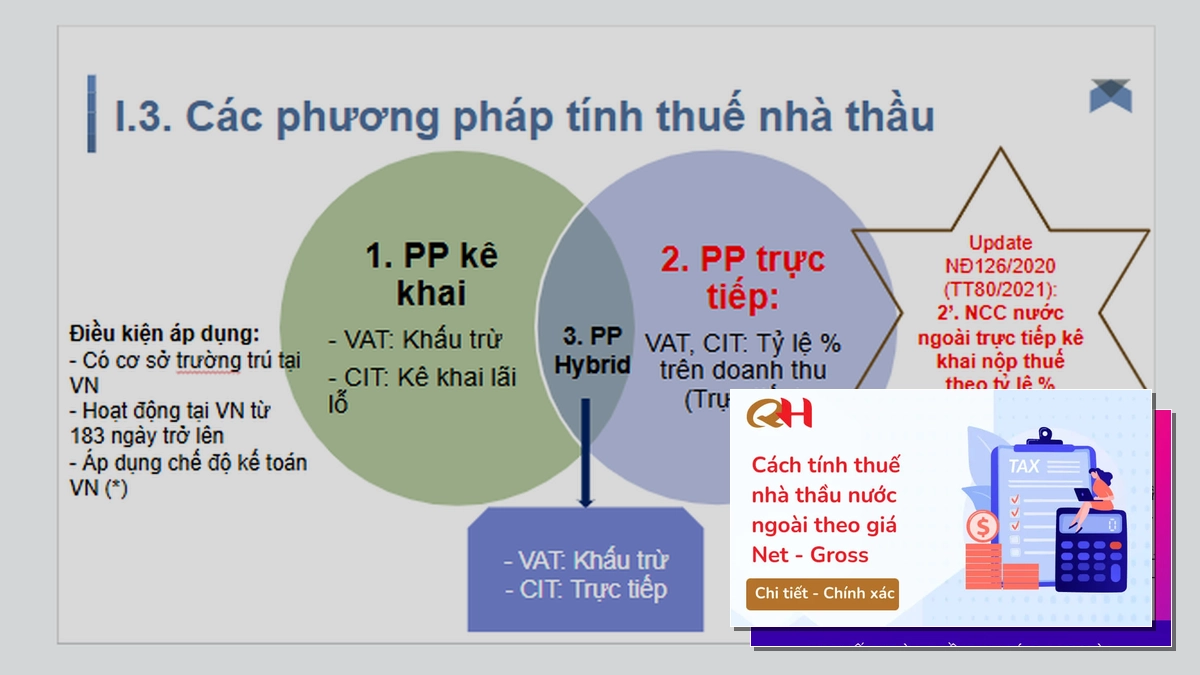
Thuế nhà thầu nước ngoài (Foreign Contractor Tax - FCT) là một sắc thuế áp dụng đối với các tổ chức, cá nhân nước ngoài có phát sinh thu nhập từ hoạt động kinh doanh tại Việt Nam. Hệ thống thuế này bao gồm thuế Giá trị gia tăng (GTGT), thuế Thu nhập Doanh nghiệp (TNDN) và thuế Thu nhập Cá nhân (TNCN) tùy thuộc vào đối tượng là tổ chức hay cá nhân.
Đối tượng chịu thuế nhà thầu nước ngoài rất đa dạng, bao gồm các dịch vụ cung cấp tại Việt Nam, tiền lãi, bản quyền, cho thuê máy móc thiết bị, tư vấn, xây dựng lắp đặt và nhiều loại hình kinh doanh khác. Điều quan trọng là các nhà thầu nước ngoài cần hiểu rõ nghĩa vụ thuế của mình để tuân thủ đúng quy định pháp luật, tránh các rủi ro về thuế.
Xác định doanh thu tính thuế nhà thầu nước ngoài
Bước đầu tiên và quan trọng nhất trong việc tính thuế nhà thầu là xác định đúng doanh thu tính thuế. Doanh thu này phụ thuộc vào việc giá trị hợp đồng thầu giữa bên Việt Nam và nhà thầu nước ngoài đã bao gồm thuế hay chưa.
- Trường hợp giá trị hợp đồng đã bao gồm thuế (Giá Gross): Doanh thu tính thuế nhà thầu chính bằng giá trị hợp đồng thầu. Trong trường hợp này, bạn sẽ tiến hành tính thuế GTGT trước, sau đó mới tính thuế TNDN.
- Trường hợp giá trị hợp đồng chưa bao gồm thuế (Giá Net): Doanh thu tính thuế nhà thầu cần được quy đổi thành doanh thu đã bao gồm thuế trước khi thực hiện tính thuế. Quy trình tính thuế sẽ ưu tiên tính thuế TNDN trước, sau đó mới đến thuế GTGT.
Việc xác định chính xác giá trị hợp đồng là cơ sở để áp dụng đúng phương pháp tính thuế, đảm bảo tính chính xác và tuân thủ quy định.
Cách tính thuế GTGT và thuế TNDN đối với nhà thầu là tổ chức, doanh nghiệp nước ngoài
1. Tính thuế nhà thầu khi giá trị hợp đồng là Net (chưa bao gồm thuế)
Khi giá trị hợp đồng được hiểu là Net, chúng ta cần quy đổi doanh thu để tính thuế. Quy trình thực hiện như sau:
- Tính thuế Thu nhập Doanh nghiệp (TNDN):
- Doanh thu tính thuế TNDN = (Doanh thu không bao gồm thuế TNDN) / (1 - Tỷ lệ % để tính thuế TNDN trên doanh thu)
- Trong đó, doanh thu không bao gồm thuế TNDN chính là giá trị hợp đồng thầu.
- Thuế TNDN phải nộp = (Doanh thu tính thuế TNDN) x (Tỷ lệ % tính thuế TNDN).
- Tính thuế Giá trị Gia tăng (GTGT):
- Doanh thu tính thuế GTGT = (Doanh thu chưa bao gồm thuế GTGT) / (1 - Tỷ lệ % để tính thuế GTGT trên doanh thu)
- Trong đó, doanh thu chưa bao gồm thuế GTGT là doanh thu tính thuế TNDN đã xác định ở bước trên.
- Thuế GTGT phải nộp = (Doanh thu tính thuế GTGT) x (Tỷ lệ % tính thuế GTGT trên doanh thu).
Việc tính toán theo giá Net đòi hỏi sự cẩn trọng trong từng bước để đảm bảo con số cuối cùng là chính xác nhất.
2. Tính thuế nhà thầu khi giá trị hợp đồng là Gross (đã bao gồm thuế)
Khi hợp đồng đã bao gồm thuế (Gross), quy trình tính toán sẽ có sự thay đổi:
- Tính thuế Giá trị Gia tăng (GTGT):
- Thuế GTGT = (Giá trị hợp đồng) x (Tỷ lệ % để tính thuế GTGT trên doanh thu).
- Tính thuế Thu nhập Doanh nghiệp (TNDN):
- Doanh thu tính thuế TNDN = Giá trị hợp đồng - Thuế GTGT đã nộp.
- Thuế TNDN = (Doanh thu tính thuế TNDN) x (Tỷ lệ % tính thuế TNDN).
Phương pháp tính theo giá Gross thường đơn giản hơn về mặt quy trình tính toán trực tiếp trên giá trị hợp đồng.
Tỷ lệ % để tính thuế TNDN và thuế GTGT cho nhà thầu nước ngoài
Theo quy định tại Thông tư 103/2014/TT-BTC và các văn bản hướng dẫn, tỷ lệ % thuế TNDN và thuế GTGT tính trên doanh thu tính thuế đối với từng ngành nghề kinh doanh của nhà thầu nước ngoài được quy định như sau:
| Ngành kinh doanh | Tỷ lệ (%) thuế TNDN trên doanh thu tính thuế | Tỷ lệ (%) thuế GTGT trên doanh thu tính thuế |
|---|---|---|
| Thương mại: phân phối, cung cấp hàng hóa, nguyên liệu, vật tư, máy móc, thiết bị (bao gồm cả xuất nhập khẩu tại chỗ, trừ gia công hàng hóa cho tổ chức nước ngoài; cung cấp hàng hóa theo Incoterms) | 1 | 1 |
| Dịch vụ, cho thuê máy móc thiết bị, bảo hiểm, thuê giàn khoan | 5 | 5 |
| Riêng: Dịch vụ quản lý nhà hàng, khách sạn, casino | 10 | 5 |
| Dịch vụ tài chính phái sinh | 2 | 2 |
| Cho thuê tàu bay, động cơ tàu bay, phụ tùng tàu bay, tàu biển | 2 | 3 |
| Xây dựng, lắp đặt có bao thầu hoặc không bao thầu nguyên vật liệu, máy móc, thiết bị | 2 | 3 |
| Hoạt động sản xuất, kinh doanh khác, vận chuyển (đường biển, hàng không) | 2 | 3 |
| Chuyển nhượng chứng khoán, chứng chỉ tiền gửi | 0.1 | 0 |
Lưu ý: Tỷ lệ này có thể thay đổi theo các quy định mới của pháp luật thuế.
Cách tính thuế GTGT và thuế TNCN đối với nhà thầu nước ngoài là cá nhân kinh doanh
Đối với nhà thầu nước ngoài là cá nhân kinh doanh, việc tính thuế sẽ tuân theo quy định về thuế TNCN. Thuế TNCN đối với cá nhân kinh doanh cũng được tính dựa trên doanh thu chịu thuế và tỷ lệ % trên doanh thu theo từng lĩnh vực hoạt động.
Cá nhân kinh doanh nước ngoài có nghĩa vụ đăng ký thuế, khai thuế và nộp thuế theo quy định. Tỷ lệ % tính thuế TNCN trên doanh thu đối với cá nhân kinh doanh thường tương tự hoặc có điều chỉnh so với tỷ lệ tính thuế TNDN của tổ chức, doanh nghiệp tùy thuộc vào từng trường hợp cụ thể và quy định pháp luật tại thời điểm phát sinh nghĩa vụ thuế.

Một số lưu ý quan trọng khi tính thuế nhà thầu
Việc tính toán thuế nhà thầu nước ngoài có thể phức tạp và dễ phát sinh sai sót nếu không nắm vững quy định. Dưới đây là một số điểm cần đặc biệt lưu ý:
- Xác định đúng tư cách pháp lý: Phân biệt rõ nhà thầu là tổ chức hay cá nhân để áp dụng đúng quy định về thuế TNDN, GTGT hay TNCN.
- Kiểm tra phạm vi dịch vụ: Danh sách các dịch vụ chịu thuế nhà thầu khá rộng, cần rà soát kỹ hợp đồng để đảm bảo không bỏ sót nghĩa vụ thuế.
- Thời gian nộp thuế: Thông thường, thuế nhà thầu được nộp theo từng lần thanh toán trong vòng 10 ngày. Tuy nhiên, có trường hợp ngoại lệ cần được sự chấp thuận của cơ quan thuế.
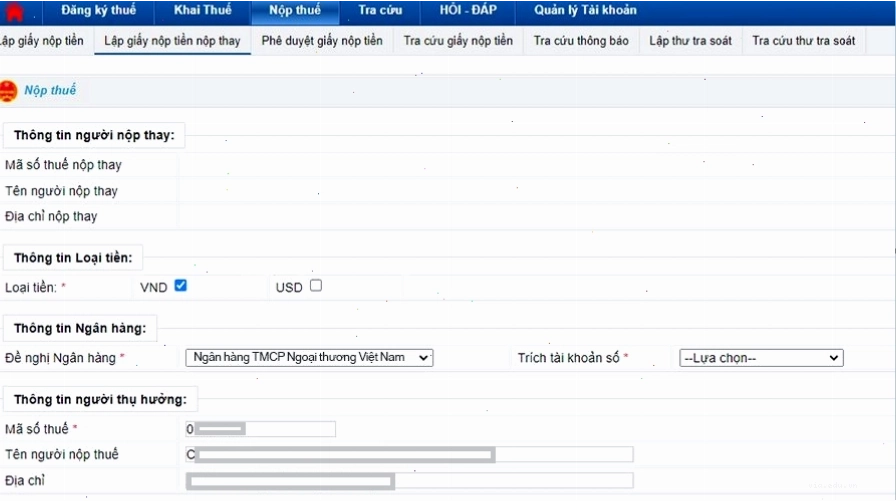
- Bên nộp thuế: Nguyên tắc là nhà thầu nước ngoài tự nộp. Tuy nhiên, trong nhiều trường hợp, bên Việt Nam (bên nhận dịch vụ) sẽ là người khấu trừ và nộp thay cho nhà thầu nước ngoài.
- Doanh nghiệp Chế xuất (EPE): Có thể được miễn thuế VAT đối với một số giao dịch nhất định, cần kiểm tra quy định cụ thể.
- Cập nhật quy định pháp luật: Luật thuế luôn có những thay đổi, việc cập nhật các thông tư, nghị định mới nhất như Thông tư 20/2026/TT-BTC (nếu có) hoặc các quy định thay thế là vô cùng cần thiết.
Lời khuyên cho doanh nghiệp và nhà thầu
Để đảm bảo tuân thủ pháp luật thuế và tối ưu hóa chi phí, cả bên Việt Nam và nhà thầu nước ngoài cần chủ động trong việc tìm hiểu và áp dụng đúng quy định về thuế nhà thầu. Việc tư vấn với các chuyên gia thuế hoặc công ty dịch vụ kế toán uy tín sẽ giúp giải quyết các vấn đề phức tạp, đảm bảo các giao dịch diễn ra thuận lợi và hiệu quả.
Đừng ngần ngại liên hệ với bộ phận tư vấn thuế của chúng tôi để được hỗ trợ chi tiết và giải đáp mọi thắc mắc liên quan đến cách tính thuế nhà thầu nước ngoài năm 2026.


Bình luận