Hướng dẫn tính thuế thu nhập cá nhân 2026 chi tiết theo công thức chuẩn
Tìm hiểu cách tính thuế thu nhập cá nhân (TNCN) 2026 với công thức chuẩn, các khoản giảm trừ và ví dụ minh họa cụ thể. Hướng dẫn tính thuế TNCN đơn giản cho cá nhân cư trú và không cư trú

Mục lục
Mở đầu: Tại sao cần nắm rõ cách tính thuế thu nhập cá nhân?
Thuế thu nhập cá nhân (TNCN) là một khoản nghĩa vụ bắt buộc đối với những người có thu nhập vượt ngưỡng quy định. Tuy nhiên, việc nắm vững cách tính thuế TNCN theo công thức chuẩn, hiểu rõ các khoản giảm trừ và quy định liên quan là điều không phải ai cũng làm được. Bài viết này sẽ cung cấp hướng dẫn chi tiết, dễ hiểu nhất về cách tính thuế TNCN năm 2026, kèm theo các ví dụ minh họa sinh động, giúp bạn chủ động quản lý tài chính cá nhân và thực hiện nghĩa vụ thuế một cách chính xác.
1. Lương bao nhiêu thì phải đóng thuế TNCN?
Việc xác định mức thu nhập chịu thuế là bước đầu tiên để biết bạn có thuộc diện phải đóng thuế TNCN hay không. Điều này phụ thuộc vào các quy định về thu nhập tính thuế, mức giảm trừ gia cảnh và các khoản khấu trừ.
1.1. Quy định về thu nhập tính thuế
Theo quy định hiện hành, thu nhập chịu thuế từ hoạt động kinh doanh và từ tiền lương, tiền công được xác định sau khi đã trừ đi các khoản bảo hiểm bắt buộc (BHXH, BHYT, BHTN, BHTNNN), các khoản đóng góp vào quỹ hưu trí tự nguyện và các khoản giảm trừ khác theo pháp luật.
1.2. Quy định về mức giảm trừ gia cảnh
Nghị quyết số 954/2020/UBTVQH14 đã quy định mức giảm trừ gia cảnh mới nhất như sau:
- Giảm trừ cho bản thân người nộp thuế: 11.000.000 đồng/tháng (tương đương 132.000.000 đồng/năm).
- Giảm trừ cho mỗi người phụ thuộc: 4.400.000 đồng/tháng.
1.3. Quy định về việc khấu trừ thuế
Tổ chức hoặc cá nhân chi trả thu nhập có trách nhiệm khấu trừ thuế trước khi thanh toán cho người nhận. Đối với cá nhân cư trú không ký hợp đồng lao động hoặc có ký hợp đồng lao động dưới 3 tháng, nếu mức chi trả từ 2.000.000 đồng/lần trở lên thì phải khấu trừ 10% trên tổng thu nhập. Tuy nhiên, cá nhân có thể làm cam kết nếu chỉ có một nguồn thu nhập duy nhất và sau khi tính giảm trừ gia cảnh vẫn chưa đến ngưỡng chịu thuế.
Kết luận:
- Cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên có mức thu nhập dưới 11 triệu đồng/tháng sẽ không phải nộp thuế TNCN.
- Cá nhân có thu nhập trên 11 triệu đồng/tháng, sau khi trừ các khoản giảm trừ gia cảnh, nếu vẫn còn thu nhập chịu thuế thì phải đóng thuế TNCN.
- Cá nhân không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng, tổng thu nhập từ 2 triệu đồng/lần trở lên thì phải đóng thuế TNCN theo tỷ lệ khấu trừ.
2. Đối tượng nộp thuế TNCN
Theo Luật Thuế Thu nhập cá nhân, đối tượng nộp thuế bao gồm cá nhân cư trú và cá nhân không cư trú có thu nhập chịu thuế phát sinh tại Việt Nam. Cá nhân cư trú là người có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc trong 12 tháng liên tục; có đăng ký thường trú theo pháp luật; hoặc có thuê nhà để ở tại Việt Nam với thời hạn thuê từ 183 ngày/năm trở lên.

3. Hướng dẫn cách tính thuế TNCN đơn giản theo công thức
Cách tính thuế TNCN sẽ khác nhau tùy thuộc vào việc bạn là cá nhân cư trú hay cá nhân không cư trú, và loại hợp đồng lao động bạn đang nắm giữ.
3.1. Đối với cá nhân cư trú
3.1.1. Đối với NLĐ ký hợp đồng lao động từ 3 tháng trở lên:
Thuế TNCN được tính theo biểu thuế lũy tiến từng phần. Công thức tính như sau:
Thuế TNCN phải nộp = Thu nhập tính thuế x Thuế suất
Trong đó:
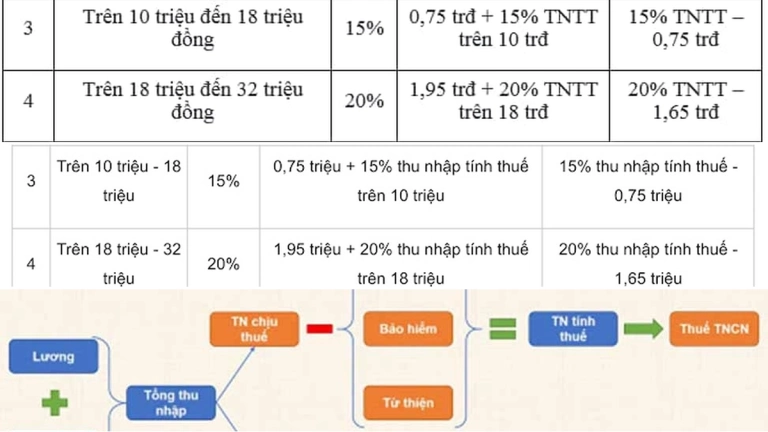
- Thu nhập tính thuế (TNTT) = Tổng thu nhập chịu thuế - Các khoản được giảm trừ (giảm trừ gia cảnh, bảo hiểm bắt buộc, đóng góp quỹ hưu trí tự nguyện...).
Biểu thuế lũy tiến từng phần (áp dụng cho thu nhập từ tiền lương, tiền công):
| Bậc thuế | Thu nhập tính thuế (triệu đồng/tháng) | Thuế suất (%) |
|---|---|---|
| 1 | Đến 0.05 (5 triệu) | 5 |
| 2 | Từ 0.05 đến 0.1 (5 - 10 triệu) | 10 |
| 3 | Từ 0.1 đến 0.21 (10 - 21 triệu) | 15 |
| 4 | Từ 0.21 đến 0.43 (21 - 43 triệu) | 20 |
| 5 | Từ 0.43 đến 0.65 (43 - 65 triệu) | 25 |
| 6 | Trên 0.65 (65 triệu) | 35 |
Ví dụ tính thuế thu nhập cá nhân 2026 (cá nhân cư trú, HĐLĐ từ 3 tháng):
Ông An là cá nhân cư trú, ký hợp đồng lao động 5 năm với mức lương 30.000.000 đồng/tháng. Ông An có 1 người phụ thuộc và đóng bảo hiểm bắt buộc theo quy định.
- Tổng thu nhập chịu thuế: 30.000.000 đồng.
- Các khoản giảm trừ:
- Giảm trừ gia cảnh cho bản thân: 11.000.000 đồng.
- Giảm trừ cho 1 người phụ thuộc: 4.400.000 đồng.
- Các khoản đóng bảo hiểm bắt buộc (giả định): 3.300.000 đồng.
- Tổng các khoản giảm trừ: 11.000.000 + 4.400.000 + 3.300.000 = 18.700.000 đồng.
- Thu nhập tính thuế (TNTT): 30.000.000 - 18.700.000 = 11.300.000 đồng.
- Thu nhập này thuộc bậc 4 của biểu thuế lũy tiến (từ 0.21 đến 0.43 tỷ/năm, tương đương 17.5 triệu đến 35.75 triệu/tháng - lưu ý biểu thuế tháng có thể tính toán lại theo năm chia cho 12). Tuy nhiên, để tính chính xác, ta sẽ quy đổi sang thu nhập năm: TNTT năm = 11.300.000 * 12 = 135.600.000 đồng.
- Thu nhập tính thuế theo năm: 135.600.000 đồng.
- Tính thuế TNCN theo biểu thuế lũy tiến từng phần:
- Bậc 1 (đến 120 triệu/năm): 5% x 120.000.000 = 6.000.000 đồng.
- Bậc 2 (từ 120 triệu đến 210 triệu/năm): 10% x (135.600.000 - 120.000.000) = 10% x 15.600.000 = 1.560.000 đồng.
- Tổng thuế TNCN phải nộp (năm): 6.000.000 + 1.560.000 = 7.560.000 đồng.
- Thuế TNCN phải nộp (tháng): 7.560.000 / 12 = 630.000 đồng.

3.1.2. Đối với NLĐ ký HĐLĐ dưới 3 tháng và không ký HĐLĐ:
Thu nhập chịu thuế sẽ bị khấu trừ 10% trên tổng thu nhập mỗi lần chi trả, nếu mức chi trả từ 2.000.000 đồng trở lên.
Ví dụ tính thuế thu nhập cá nhân theo năm (cá nhân cư trú, HĐLĐ dưới 3 tháng):
Chị Hoa nhận được khoản thù lao 5.000.000 đồng cho một dự án ngắn hạn. Vì chị không ký hợp đồng lao động dài hạn và khoản thu nhập này trên 2.000.000 đồng, nên sẽ bị khấu trừ thuế 10%.
- Số thuế TNCN bị khấu trừ: 10% x 5.000.000 = 500.000 đồng.

3.2. Đối với cá nhân không cư trú
Cá nhân không cư trú chỉ nộp thuế TNCN đối với thu nhập chịu thuế phát sinh tại Việt Nam. Thuế suất áp dụng cho thu nhập từ tiền lương, tiền công là 20% trên tổng thu nhập chịu thuế.
Công thức: Thuế TNCN phải nộp = Tổng thu nhập chịu thuế phát sinh tại Việt Nam x 20%
4. Tiện ích tính thuế TNCN Nhanh - Miễn phí - Chính xác
Để hỗ trợ người nộp thuế tính toán nhanh chóng và chính xác, các tiện ích tính thuế TNCN trực tuyến đã ra đời. Một trong số đó là tiện ích tính thuế TNCN trên E-invoice.
4.1. Hướng dẫn sử dụng tiện ích Tính thuế TNCN trên E-invoice
Người dùng chỉ cần nhập các thông tin cơ bản như tổng thu nhập, số người phụ thuộc, các khoản bảo hiểm bắt buộc và các khoản giảm trừ khác. Hệ thống sẽ tự động tính toán và đưa ra kết quả thuế TNCN phải nộp theo công thức chuẩn.

4.2. Ví dụ minh họa cách tính thuế TNCN trên E-invoice
Sử dụng tiện ích tương tự như ví dụ 3.1.1, ông An nhập thông tin lương 30.000.000 đồng, 1 người phụ thuộc, các khoản bảo hiểm và bảo quỹ hưu trí tự nguyện (nếu có). Hệ thống sẽ trả về kết quả thuế TNCN phải nộp hàng tháng là 630.000 đồng.
Tổng kết về thuế thu nhập cá nhân 2026
Việc hiểu rõ quy định và nắm vững công thức tính thuế TNCN 2026 là vô cùng quan trọng để đảm bảo tuân thủ pháp luật và tối ưu hóa nghĩa vụ tài chính cá nhân. Hãy tận dụng các công cụ hỗ trợ và tham khảo các ví dụ minh họa để có thể tự mình tính toán một cách chính xác nhất. Nếu bạn đang tìm kiếm một giải pháp quản lý hóa đơn và tính thuế hiệu quả, hãy trải nghiệm ngay giải pháp hóa đơn điện tử E-invoice để nhận được sự hỗ trợ chuyên nghiệp.
Bình luận