Tỷ lệ CASA các ngân hàng: Phân tích sâu và xu hướng 2026
Khám phá chi tiết tỷ lệ CASA của các ngân hàng hàng đầu tại Việt Nam trong năm 2026, những yếu tố ảnh hưởng và lợi ích mà tiền gửi không kỳ hạn mang lại. Đọc ngay để cập nhật thông tin mới nhất!
Mục lục
Trong bối cảnh ngành ngân hàng ngày càng cạnh tranh, chỉ số CASA (Current Account Savings Account) - tiền gửi không kỳ hạn - đang trở thành một thước đo quan trọng phản ánh sức khỏe tài chính và chiến lược huy động vốn của các tổ chức tín dụng. Bài viết này sẽ đi sâu phân tích tỷ lệ CASA các ngân hàng tại Việt Nam, đặc biệt là xu hướng trong năm 2026, qua đó làm rõ vai trò và lợi ích của loại tiền gửi này.
CASA là gì và tại sao lại quan trọng với ngân hàng?
CASA là viết tắt của Current Account (tài khoản thanh toán) và Savings Account (tài khoản tiết kiệm), dùng để chỉ các loại tiền gửi không kỳ hạn của khách hàng tại ngân hàng. Đây được xem là nguồn vốn giá rẻ vì lãi suất của tiền gửi không kỳ hạn thường rất thấp hoặc bằng 0%.
Việc sở hữu nguồn CASA dồi dào mang lại nhiều lợi ích chiến lược cho ngân hàng:
- Giảm chi phí vốn huy động: Lãi suất thấp giúp ngân hàng tối ưu hóa chi phí, từ đó có dư địa để tăng biên lợi nhuận lãi thuần (NIM).
- Tăng khả năng cho vay: Nguồn vốn ổn định và chi phí thấp tạo điều kiện cho ngân hàng mở rộng hoạt động tín dụng, đáp ứng nhu cầu vay vốn của nền kinh tế.
- Đo lường sự gắn kết của khách hàng: Tỷ lệ CASA cao thường phản ánh một lượng lớn khách hàng thường xuyên giao dịch, sử dụng các dịch vụ khác của ngân hàng, cho thấy mức độ trung thành và gắn kết cao.
Theo các chuyên gia, tiền gửi không kỳ hạn (CASA) sẽ đóng vai trò then chốt trong việc kiểm soát chi phí vốn huy động của các ngân hàng trong trung và dài hạn. Điều này đặt ra yêu cầu cấp thiết đối với các ngân hàng thương mại trong việc triển khai các giải pháp thu hút và giữ chân khách hàng sở hữu tài khoản không kỳ hạn.
Phân tích tỷ lệ CASA các ngân hàng năm 2025 và xu hướng 2026
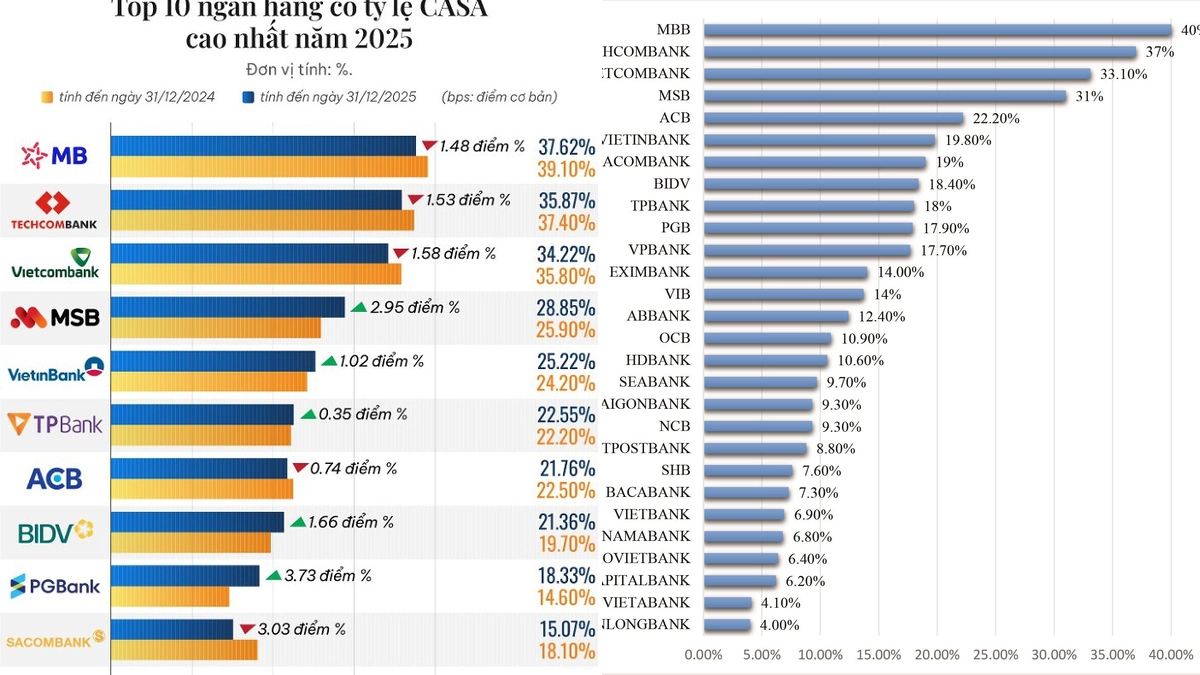
Năm 2025 chứng kiến sự phân hóa rõ rệt trong bức tranh tỷ lệ CASA của các ngân hàng. Theo số liệu tổng hợp từ báo cáo tài chính, tỷ lệ CASA bình quân của 27 ngân hàng đã có sự điều chỉnh sau giai đoạn tăng trưởng mạnh mẽ trước đó.
Các ngân hàng dẫn đầu về tỷ lệ CASA
Trong quý IV/2025, MB vẫn giữ vững vị trí quán quân về tỷ lệ CASA dù có sự sụt giảm nhẹ so với cuối năm 2024, đạt 37,62%. Techcombank bám sát phía sau với 35,87%. Vietcombank cũng ghi nhận tỷ lệ CASA ở mức cao 34,22%.
Các ngân hàng khác trong Top 10 về tỷ lệ CASA năm 2025 bao gồm MSB, VietinBank, TPBank, ACB, BIDV, PGBank và Sacombank. Đáng chú ý, PGBank đã có sự thăng hạng ấn tượng, tăng 3,73 điểm % so với đầu năm, vươn lên vị trí thứ 9 trong bảng xếp hạng.
Ngân hàng có tỷ lệ CASA giảm mạnh
Ngược lại, một số ngân hàng lại ghi nhận sự sụt giảm đáng kể về tỷ lệ CASA. SeABank là ngân hàng có mức giảm CASA mạnh nhất, giảm tới 5,4 điểm % và đã tụt khỏi Top 10. OCB (giảm 4,57 điểm %), ABBank (giảm 3,41 điểm %), Sacombank (giảm 3,03%) cũng là những cái tên có tỷ lệ CASA đi xuống.
Nhóm ngân hàng có tỷ lệ CASA thấp
Thống kê cho thấy, có đến 11 ngân hàng có tỷ lệ CASA dưới 10% vào cuối năm 2025. Bac A Bank là ngân hàng có tỷ lệ CASA thấp nhất ở mức 3,69%. Vietbank (4,38%) và Nam A Bank (6,07%) lần lượt đứng kế trên. Các ngân hàng như VietABank (6,12%), Kienlongbank (8,12%), SHB (8,39%), BVBank (8,46%), LPBank (8,51%), NCB (8,97%), ABBank (9,19%) và Saigonbank (9,85%) cũng thuộc nhóm này.
Dự báo cho năm 2026, tỷ lệ CASA các ngân hàng có thể tiếp tục biến động tùy thuộc vào chính sách lãi suất, chiến lược cạnh tranh huy động vốn và sự phát triển của các sản phẩm tài chính số. Các chuyên gia nhận định, CASA sẽ tiếp tục là yếu tố then chốt cho việc kiểm soát chi phí vốn của các ngân hàng trong dài hạn.
Lợi ích của tiền gửi không kỳ hạn (CASA) đối với khách hàng cá nhân
Mặc dù ngân hàng hưởng lợi lớn từ CASA, khách hàng cá nhân cũng nhận được những giá trị thiết thực từ việc duy trì tiền gửi không kỳ hạn:
- Tính thanh khoản cao: Khách hàng có thể rút tiền, chuyển khoản, thanh toán hóa đơn hoặc thực hiện các giao dịch khác bất cứ lúc nào mà không bị ràng buộc về thời gian hay chịu phạt.
- Dễ dàng quản lý tài chính: Tài khoản thanh toán giúp theo dõi dòng tiền ra vào, lập kế hoạch chi tiêu hiệu quả.
- Tối ưu hóa cơ hội đầu tư: Với tiền nhàn rỗi trong tài khoản không kỳ hạn, khách hàng có thể nhanh chóng nắm bắt các cơ hội đầu tư ngắn hạn hoặc chuyển sang các sản phẩm tiết kiệm có kỳ hạn khi lãi suất thuận lợi.
- Tiếp cận các dịch vụ ngân hàng khác: Số dư CASA cao có thể giúp khách hàng đủ điều kiện hưởng các ưu đãi về phí dịch vụ, lãi suất vay hoặc các chương trình khách hàng thân thiết.
Hiện nay, trên thị trường có hàng chục ngân hàng thương mại đang triển khai các tính năng sinh lời từ tiền nhàn rỗi, xây dựng ứng dụng, sản phẩm có tính chiến lược để thu hút tiền gửi có và không kỳ hạn, tạo ra một lợi thế cạnh tranh hấp dẫn người dùng.
Tương lai của CASA trong ngành ngân hàng Việt Nam
Xu hướng tiền gửi không kỳ hạn có thể sẽ tiếp tục là tâm điểm trong cuộc đua thu hút khách hàng của các ngân hàng. Với sự phát triển của công nghệ số, các ngân hàng đang đầu tư mạnh vào nền tảng số hóa, xây dựng hệ sinh thái dịch vụ đa dạng để gia tăng trải nghiệm người dùng và khuyến khích khách hàng duy trì số dư CASA cao.
Sự cạnh tranh trong việc huy động CASA không chỉ đến từ các ngân hàng truyền thống mà còn từ các công ty tài chính, ví điện tử. Điều này đòi hỏi các ngân hàng phải liên tục đổi mới, đưa ra các sản phẩm, dịch vụ độc đáo và mang lại giá trị vượt trội cho khách hàng. Trong bối cảnh lãi suất tiết kiệm có xu hướng giảm, việc tối ưu hóa tiền nhàn rỗi qua các kênh đầu tư hiệu quả sẽ là mối quan tâm hàng đầu của người dân.
Với vai trò là nguồn vốn chi phí thấp và là thước đo sự gắn kết khách hàng, CASA sẽ tiếp tục khẳng định tầm quan trọng chiến lược trong hoạt động kinh doanh của các ngân hàng tại Việt Nam, đặc biệt khi ngành này hướng tới mục tiêu tăng trưởng bền vững và hiệu quả trong những năm tới.
Bình luận