Hướng dẫn cách tính thuế thu nhập cá nhân từ tiền lương tiền công năm 2026
Tìm hiểu chi tiết cách xác định tổng thu nhập tính thuế TNCN 2026 theo Nghị định 253. Nắm vững công thức tính thuế và các khoản giảm trừ để kê khai chính xác

Mục lục
Hiểu rõ thu nhập chịu thuế thu nhập cá nhân
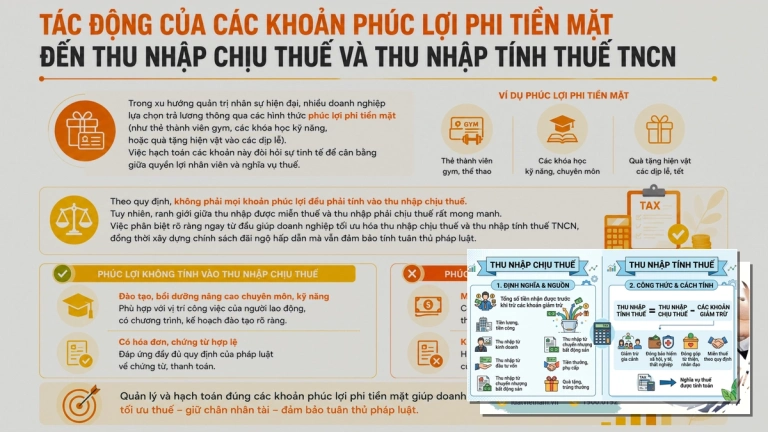
Thu nhập chịu thuế là cơ sở ban đầu để xác định nghĩa vụ thuế. Đối với thu nhập từ tiền lương, tiền công, khoản này được tính theo công thức:
Thu nhập chịu thuế = Tổng thu nhập - Các khoản được miễn thuế thu nhập cá nhân
Phân tích chi tiết các khoản trong Tổng thu nhập
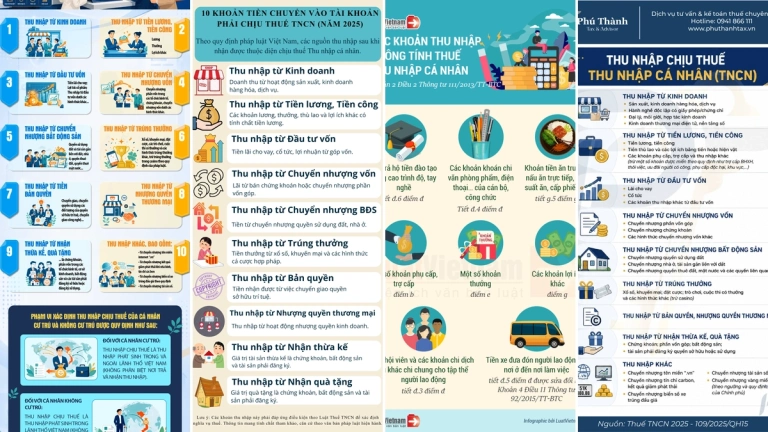
Tổng thu nhập từ tiền lương, tiền công bao gồm đa dạng các khoản mà người lao động nhận được từ người sử dụng lao động, không chỉ giới hạn ở mức lương cơ bản. Cụ thể bao gồm:
- Tiền lương, tiền công và các khoản có tính chất tương tự dưới mọi hình thức (tiền mặt hoặc hiện vật).
- Các khoản phụ cấp, trợ cấp (trừ một số trường hợp được miễn theo quy định).
- Tiền thù lao dưới nhiều hình thức khác nhau, ví dụ như: tiền hoa hồng, tiền tham gia dự án, nhuận bút, thù lao giảng dạy, biểu diễn, dịch vụ quảng cáo, hoặc các dịch vụ khác.
- Khoản lợi ích bằng tiền hoặc không bằng tiền mà người lao động nhận được ngoài lương và công.
- Các khoản thưởng bằng tiền hoặc hiện vật, kể cả thưởng cổ phiếu (trừ một số khoản thưởng được miễn).
Các khoản thu nhập được miễn thuế thu nhập cá nhân
Không phải mọi khoản thu nhập nhận được đều phải chịu thuế. Một số trường hợp thu nhập được miễn thuế bao gồm:
- Thu nhập từ làm thêm giờ, làm đêm: Phần tiền lương, tiền công trả cao hơn so với mức lương ngày làm việc bình thường sẽ được miễn thuế. Cụ thể, phần chênh lệch này được miễn thuế. Tổ chức, cá nhân trả thu nhập phải lập bảng kê chi tiết thời gian làm đêm, làm thêm giờ và khoản tiền trả thêm.
- Thu nhập của thuyền viên Việt Nam: Thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc hãng tàu Việt Nam có hoạt động vận tải quốc tế cũng được miễn thuế đối với thu nhập này.
Các khoản giảm trừ khi tính thuế thu nhập cá nhân
Sau khi xác định được thu nhập chịu thuế, các khoản giảm trừ sẽ được áp dụng để ra tổng thu nhập tính thuế. Các khoản giảm trừ này giúp giảm bớt gánh nặng thuế cho người nộp thuế. Theo quy định hiện hành, các khoản giảm trừ bao gồm:
Tổng thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
Việc hiểu rõ tổng thu nhập tính thuế là gì và cách xác định nó là vô cùng quan trọng để đảm bảo việc kê khai thuế được thực hiện một cách chính xác và đầy đủ nhất theo quy định của pháp luật thuế thu nhập cá nhân.

Quy định mới về thuế TNCN năm 2026
Năm 2026, các quy định về thuế thu nhập cá nhân tiếp tục được cập nhật theo Nghị định 253/2026/NĐ-CP, nhằm đảm bảo tính công bằng và phù hợp với tình hình kinh tế. Việc nắm bắt các quy định mới, đặc biệt là cách tính thuế TNCN 2026, là điều cần thiết cho cả người lao động và người sử dụng lao động.
Tổng thu nhập tính thuế và tổng thu nhập chịu thuế có mối quan hệ mật thiết. Tổng thu nhập tính thuế phải khấu trừ chính là phần thu nhập chịu thuế sau khi đã trừ đi các khoản giảm trừ. Điều này giúp đảm bảo người lao động chỉ nộp thuế trên phần thu nhập thực tế có khả năng chi tiêu.
Việc áp dụng đúng các quy định về tổng thu nhập tính thuế 2025 (và các năm tiếp theo như 2026) giúp người nộp thuế tối ưu hóa nghĩa vụ tài chính của mình một cách hợp pháp.
Kết luận và lời khuyên từ chuyên gia
Việc xác định chính xác tổng thu nhập tính thuế là nền tảng quan trọng để thực hiện nghĩa vụ thuế thu nhập cá nhân một cách đầy đủ và tuân thủ pháp luật. Nắm vững công thức, hiểu rõ các khoản thu nhập chịu thuế, thu nhập được miễn thuế và các khoản giảm trừ sẽ giúp bạn tránh sai sót trong kê khai, cũng như tối ưu hóa số thuế phải nộp một cách hợp lý nhất.
Nếu bạn đang gặp khó khăn trong việc tính toán hoặc có bất kỳ thắc mắc nào liên quan đến thuế thu nhập cá nhân, đừng ngần ngại liên hệ với các chuyên gia tư vấn thuế hoặc dịch vụ kế toán uy tín để nhận được sự hỗ trợ tốt nhất. Hãy bắt đầu rà soát lại các khoản thu nhập và chi phí của bạn ngay hôm nay để chuẩn bị cho kỳ kê khai thuế sắp tới.
Bình luận