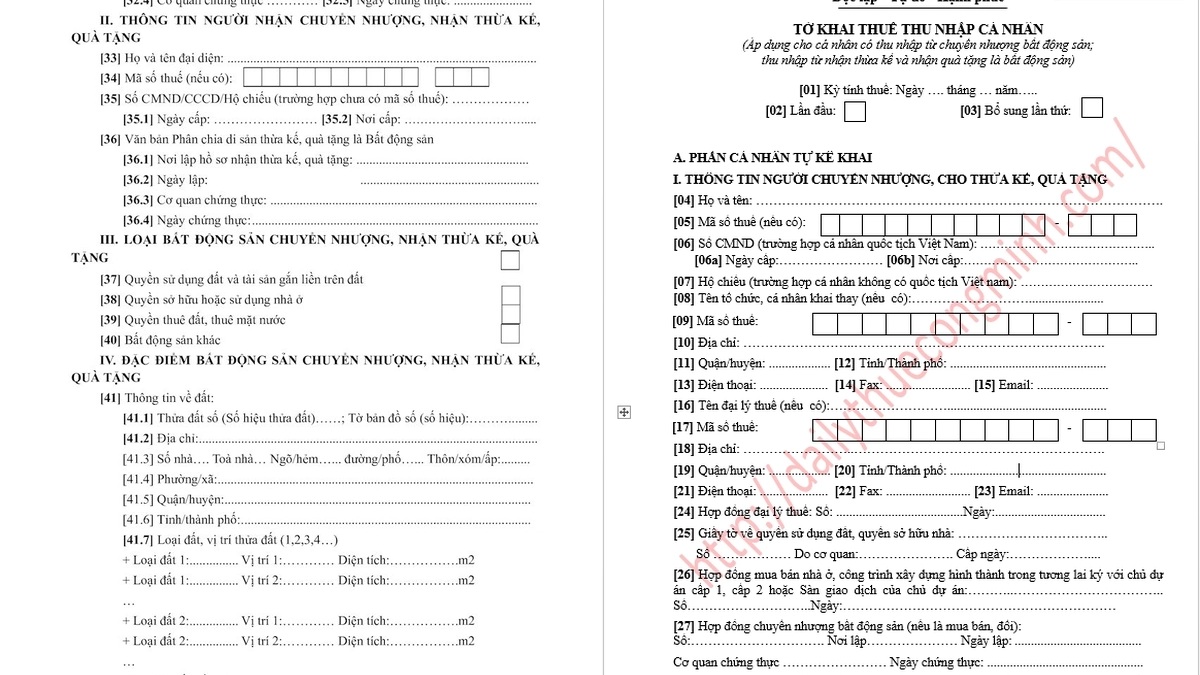
Tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN: Hướng dẫn kê khai chi tiết 2026
Hướng dẫn chi tiết cách kê khai tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN năm 2026. Tải mẫu, thủ tục nộp và thời hạn mới nhất

Mục lục
Thuế thu nhập cá nhân từ chuyển nhượng bất động sản là gì?
Thuế thu nhập cá nhân (TNCN) từ chuyển nhượng bất động sản là khoản thuế phát sinh khi cá nhân thực hiện các giao dịch liên quan đến quyền sử dụng đất, nhà ở hoặc các tài sản gắn liền với đất. Khoản thuế này đóng vai trò quan trọng trong việc quản lý và thu ngân sách nhà nước, đồng thời đảm bảo tính minh bạch và công bằng trong các giao dịch bất động sản. Theo quy định hiện hành, thuế TNCN đối với hoạt động này thường được tính với mức 2% trên giá chuyển nhượng, trong trường hợp không xác định được thu nhập chịu thuế. Việc kê khai chính xác mẫu tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN không chỉ giúp cá nhân hoàn tất thủ tục sang tên, chuyển nhượng đúng quy định mà còn hạn chế tối đa nguy cơ bị xử phạt do chậm nộp hoặc kê khai sai.
Thông tin cốt lõi về tờ khai 03/BĐS-TNCN: Đây là biểu mẫu bắt buộc sử dụng để kê khai thuế TNCN khi phát sinh thu nhập từ hoạt động chuyển nhượng bất động sản. Việc hiểu rõ và thực hiện đúng quy định giúp người nộp thuế tránh các rắc rối pháp lý và tài chính không đáng có.
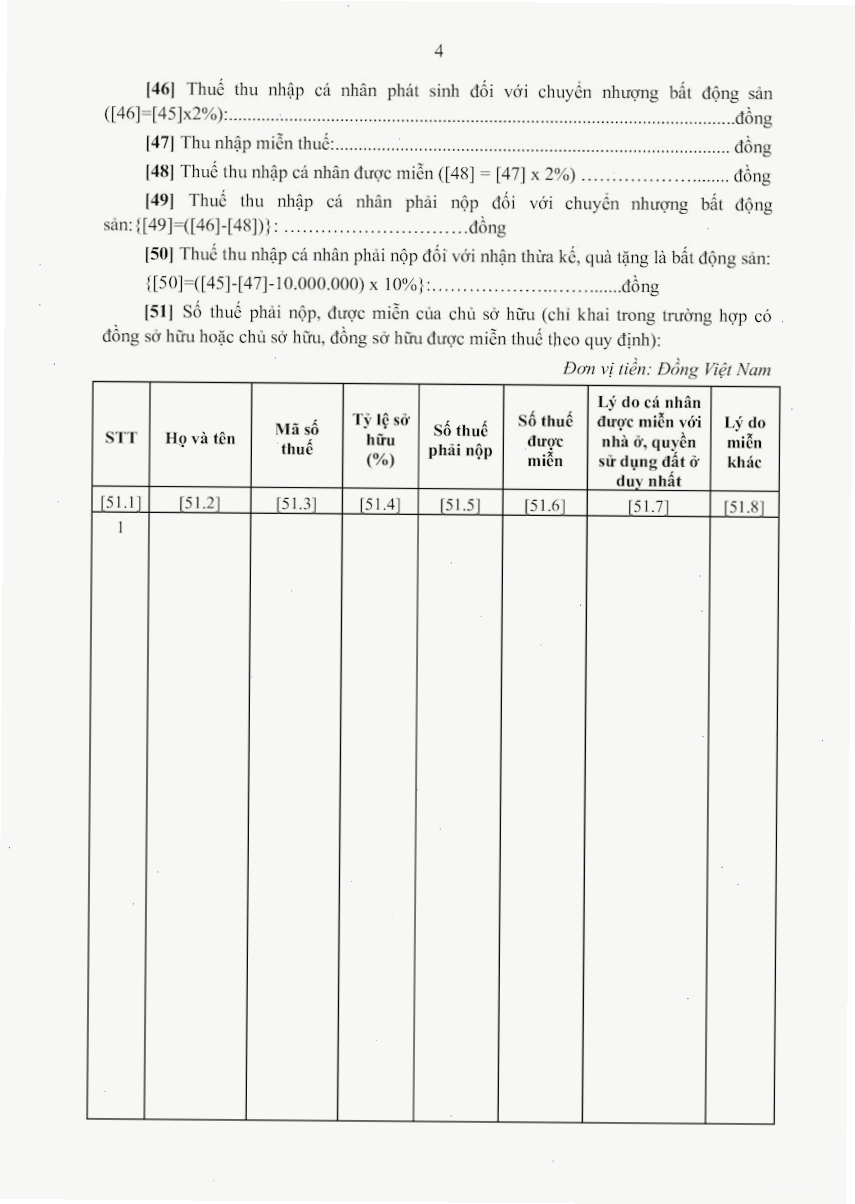
Mẫu tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN: Quy định và Biểu mẫu
Mẫu số 03/BĐS-TNCN là biểu mẫu được ban hành theo quy định tại Thông tư 156/2013/TT-BTC, dùng để kê khai thuế thu nhập cá nhân phát sinh từ hoạt động chuyển nhượng bất động sản. Biểu mẫu này bao gồm các thông tin chi tiết về người nộp thuế, thông tin về bất động sản được chuyển nhượng, giá trị giao dịch và số thuế phải nộp. Việc sử dụng đúng mẫu tờ khai thuế thu nhập cá nhân theo mẫu số 03 bđs tncn giúp cơ quan thuế có đầy đủ thông tin để xác định nghĩa vụ thuế của cá nhân một cách chính xác nhất.
Hiện nay, quy trình kê khai và nộp thuế TNCN từ chuyển nhượng bất động sản có những điều chỉnh nhất định theo các thông tư mới. Tuy nhiên, mẫu số 03/BĐS-TNCN vẫn là biểu mẫu cốt lõi được sử dụng. Tải về tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN file word giúp bạn dễ dàng chỉnh sửa và chuẩn bị hồ sơ.
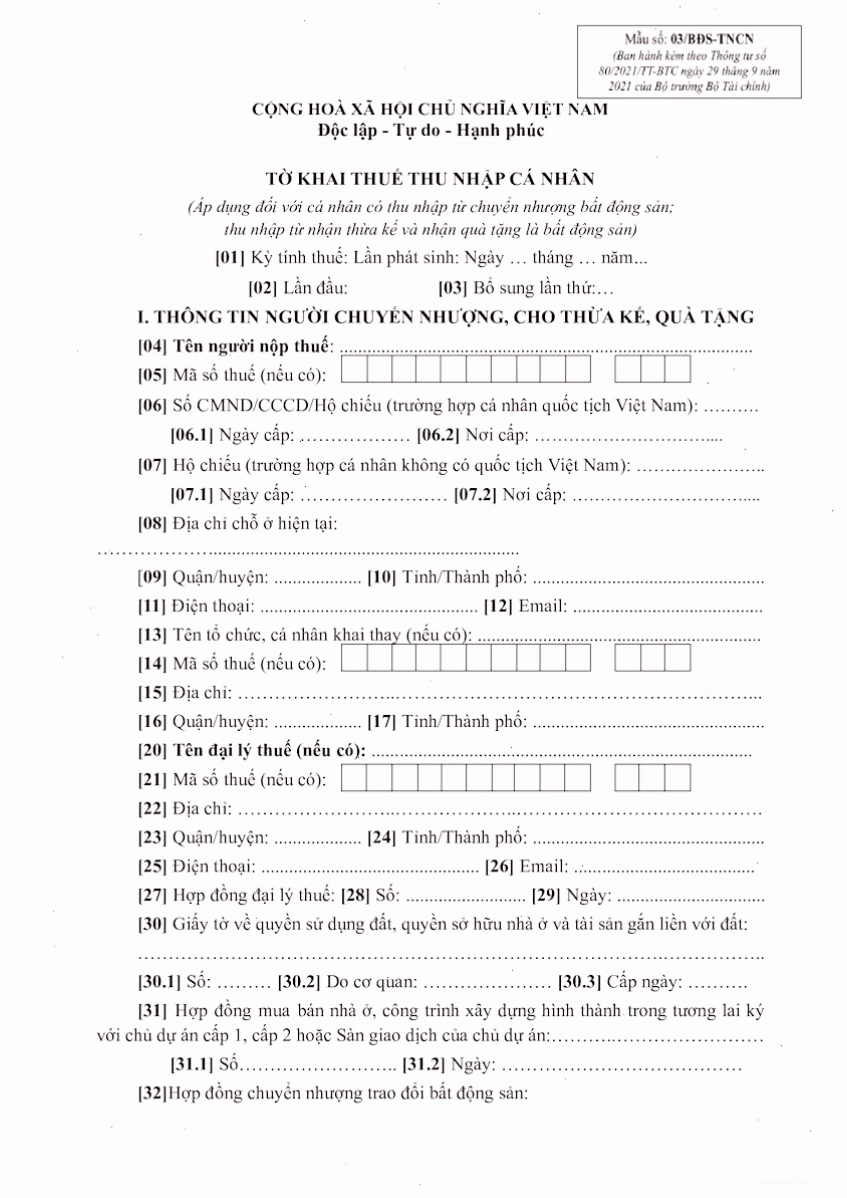
Hướng dẫn kê khai tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN theo Thông tư 80/2021/TT-BTC
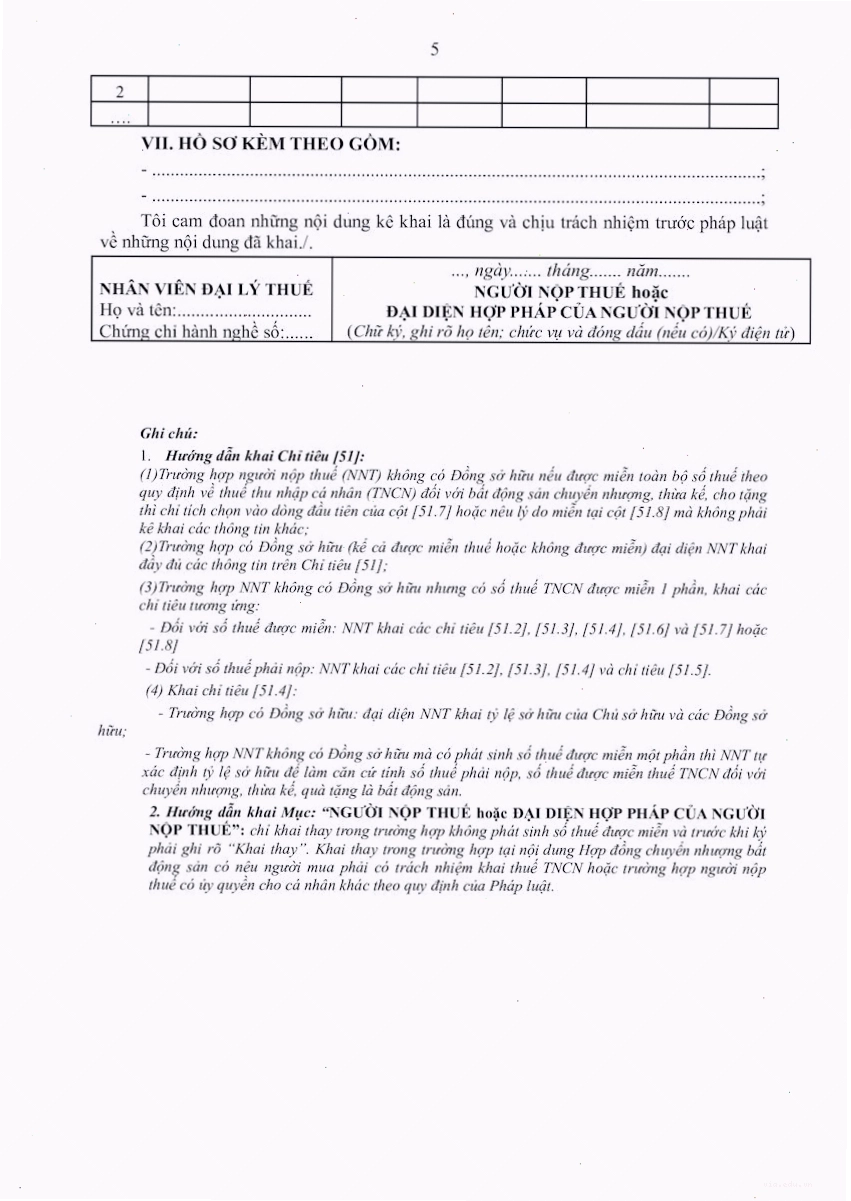
Việc kê khai mẫu số 03/BĐS-TNCN cần tuân thủ các quy định chi tiết để tránh sai sót. Dưới đây là hướng dẫn các chỉ tiêu quan trọng trên tờ khai:
- Kỳ tính thuế: Ghi rõ ngày, tháng, năm thực hiện khai thuế.
- Lần đầu/Bổ sung: Đánh dấu "x" vào ô tương ứng nếu là lần khai đầu hoặc khai bổ sung, ghi rõ số lần khai bổ sung nếu có.
- Tên người nộp thuế: Ghi đầy đủ họ tên của cá nhân là bên chuyển nhượng bất động sản. Trong trường hợp đồng sở hữu, các cá nhân có thể ủy quyền cho một người đại diện khai thuế hoặc mỗi cá nhân tự kê khai trên một tờ khai riêng nếu là thừa kế, quà tặng.
- Mã số thuế: Điền mã số thuế của người nộp thuế.
- Địa chỉ, số điện thoại, email: Cung cấp thông tin liên hệ đầy đủ và chính xác.
- Thông tin bất động sản: Mô tả chi tiết về bất động sản chuyển nhượng (loại bất động sản, địa chỉ, diện tích, số giấy tờ pháp lý...).
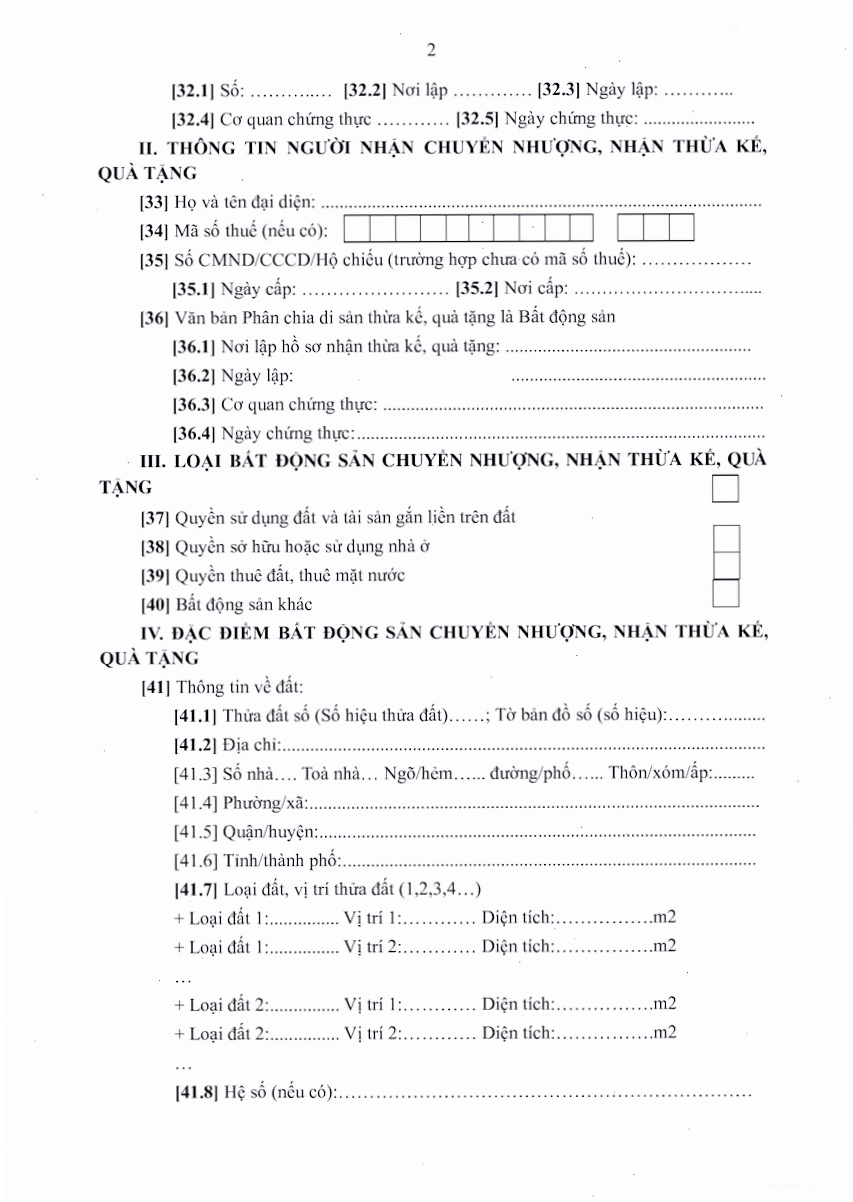
- Giá trị giao dịch: Ghi rõ giá chuyển nhượng bất động sản theo thỏa thuận trong hợp đồng.
- Thu nhập chịu thuế: Tính toán thu nhập chịu thuế dựa trên giá trị giao dịch và các chi phí được trừ theo quy định.
- Số thuế phải nộp: Tính toán số thuế TNCN phải nộp theo thuế suất hiện hành.
Việc kê khai chính xác tờ khai thuế thu nhập cá nhân mẫu 03 bđs tncn là bước đầu tiên và quan trọng nhất để hoàn thành nghĩa vụ thuế.
Thủ tục nộp mẫu số 03/BĐS-TNCN và thời hạn thực hiện theo quy định
Sau khi hoàn tất việc kê khai tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN, cá nhân cần thực hiện thủ tục nộp hồ sơ theo đúng quy định của pháp luật. Hồ sơ bao gồm tờ khai thuế, bản sao các giấy tờ liên quan đến bất động sản chuyển nhượng và các chứng từ chứng minh nghĩa vụ tài chính đã thực hiện (nếu có). Cá nhân có thể nộp hồ sơ trực tiếp tại cơ quan thuế quản lý trực tiếp hoặc nộp online thông qua các cổng thông tin điện tử của cơ quan thuế.
Thời hạn nộp tờ khai thuế TNCN từ chuyển nhượng bất động sản thường là 10 ngày kể từ ngày phát sinh thu nhập (ngày ký hợp đồng chuyển nhượng). Đối với trường hợp khai bổ sung, thời hạn nộp cũng tương tự. Việc tuân thủ đúng thời hạn nộp tờ khai thuế thu nhập cá nhân mẫu số 03/bđs-tncn 2021 (và các năm tiếp theo) là yêu cầu bắt buộc để tránh bị xử phạt vi phạm hành chính về thuế.
Lưu ý quan trọng khi thực hiện kê khai thuế TNCN từ chuyển nhượng bất động sản
Để quá trình kê khai và nộp thuế diễn ra suôn sẻ, cá nhân cần lưu ý một số điểm sau:
- Xác định đúng giá trị chuyển nhượng: Giá trị ghi trên hợp đồng chuyển nhượng là căn cứ để tính thuế. Nếu giá ghi trên hợp đồng thấp hơn giá thị trường, cơ quan thuế có quyền xác định lại giá tính thuế.
- Chuẩn bị đầy đủ giấy tờ pháp lý: Bao gồm giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở, hợp đồng mua bán, các chi phí liên quan đến việc mua, sửa chữa bất động sản (nếu có).
- Tìm hiểu kỹ quy định về thuế suất: Mức thuế suất 2% trên giá chuyển nhượng là phổ biến, tuy nhiên cần kiểm tra các quy định cụ thể có thể áp dụng.
- Khai báo trung thực: Cung cấp thông tin chính xác và trung thực trên tờ khai thuế thu nhập cá nhân theo mẫu số 03 bđs tncn.
Bằng việc nắm vững cách thức kê khai và các quy định liên quan đến mẫu số 03/BĐS-TNCN, cá nhân có thể tự tin thực hiện nghĩa vụ thuế của mình một cách đầy đủ và chính xác, đảm bảo quyền lợi tài chính và tránh các rủi ro pháp lý không đáng có trong các giao dịch bất động sản.
Bạn có câu hỏi nào về tờ khai thuế thu nhập cá nhân mẫu số 03/BĐS-TNCN hoặc quy trình kê khai thuế chuyển nhượng bất động sản? Hãy để lại bình luận bên dưới để được giải đáp!


Bình luận