Hướng dẫn chi tiết mã chương, tiểu mục nộp thuế môn bài năm 2026
Nắm vững mã chương, tiểu mục nộp thuế môn bài 2026 để kê khai chính xác. Bài viết cung cấp thông tin chi tiết và cách tra cứu, giúp doanh nghiệp tránh sai sót và chậm nộp thuế

Mục lục
Nộp thuế môn bài là một nghĩa vụ tài chính bắt buộc đối với mọi tổ chức và cá nhân hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ tại Việt Nam. Để thực hiện đúng nghĩa vụ này, việc kê khai chính xác các thông tin liên quan, đặc biệt là mã chương và tiểu mục nộp thuế môn bài, là vô cùng cần thiết. Sai sót trong việc này có thể dẫn đến những rắc rối không đáng có như chậm nộp thuế hoặc bị phạt.
Hiểu rõ về mã chương nộp thuế môn bài năm 2026
Mã chương trong hệ thống ngân sách nhà nước được sử dụng để phân loại các khoản thu, chi ngân sách theo cơ quan chủ quản. Đối với thuế môn bài, mã chương thể hiện cơ quan quản lý thuế trực tiếp của doanh nghiệp hoặc hộ kinh doanh.
Mã chương được mã hóa thành, phân loại theo cấp quản lý:
- Cơ quan ở cấp trung ương: Mã số từ 001 - 399.
- Cơ quan ở cấp tỉnh: Mã số từ 400 - 599.
- Cơ quan ở cấp huyện: Mã số từ 600 - 799.
- Cơ quan ở cấp xã: Mã số từ 800 - 989.
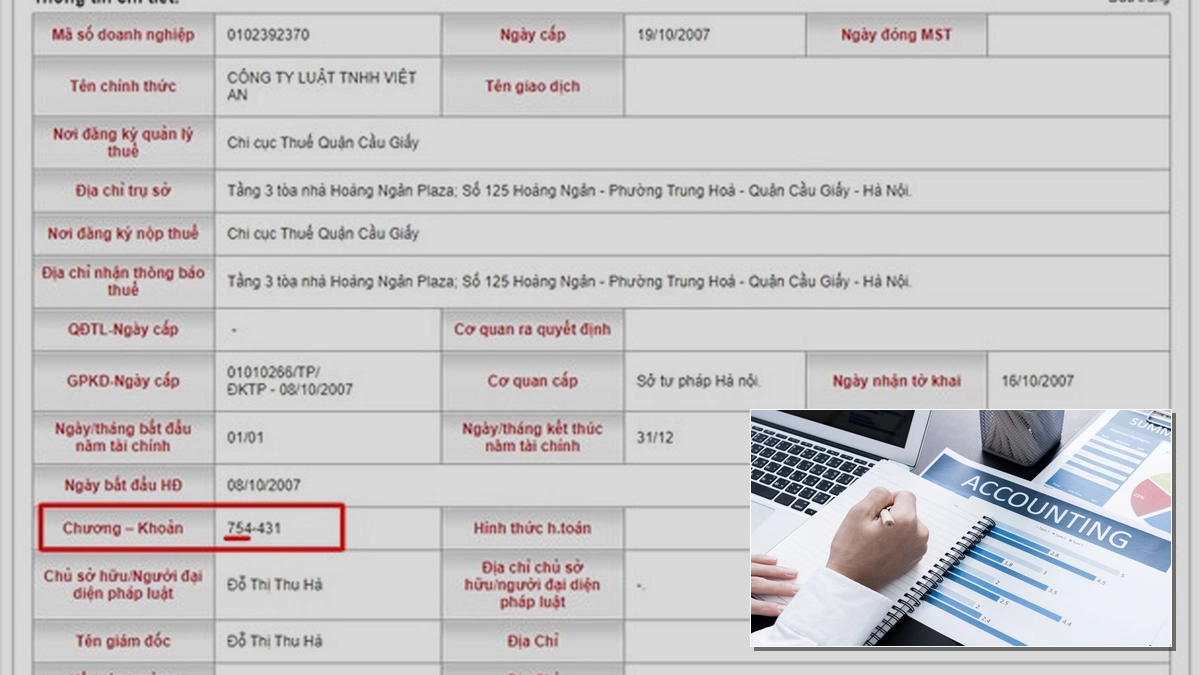
Thông thường, các doanh nghiệp sẽ do Chi cục Thuế cấp huyện quản lý, do đó, mã chương nộp thuế môn bài cho các đơn vị này thường nằm trong khoảng từ 754 đến 759. Dưới đây là một số mã chương cụ thể được quy định tại Phụ lục I Thông tư 324/2016/TT-BTC:
| Mã chương | Tên | Cấp quản lý |
|---|---|---|
| 151 | Các đơn vị kinh tế có 100% vốn đầu tư nước ngoài vào Việt Nam | Trung ương |
| 551 | Các đơn vị có 100% vốn đầu tư nước ngoài vào Việt Nam | Tỉnh |
| 754 | Kinh tế hỗn hợp ngoài quốc doanh (công ty TNHH, công ty cổ phần) | Huyện |
| 755 | Doanh nghiệp tư nhân | Huyện |
| 756 | Hợp tác xã | Huyện |
| 757 | Hộ gia đình, cá nhân | Huyện |
Chi tiết về tiểu mục nộp thuế môn bài năm 2026
Tiểu mục, còn được gọi là mã nội dung kinh tế (NDKT), là một phân loại chi tiết hơn của Mục. Nó dùng để phân loại chi tiết các khoản thu, chi ngân sách nhà nước theo từng đối tượng quản lý trong mỗi Mục.
Theo Thông tư 324/2016/TT-BTC, các tiểu mục nộp thuế môn bài được quy định như sau:
| Mã số Mục | Mã số Tiểu mục | Tên gọi |
|---|---|---|
| 2850 | 2862 | Lệ phí môn bài mức (bậc) 1 |
| 2850 | 2863 | Lệ phí môn bài mức (bậc) 2 |
| 2850 | 2864 | Lệ phí môn bài mức (bậc) 3 |
Việc xác định đúng tiểu mục nộp thuế môn bài 2025 (và tương tự cho năm 2026) giúp đảm bảo khoản thu được hạch toán đúng mục đích. Các tiểu mục này thường liên quan đến các bậc thuế khác nhau dựa trên vốn điều lệ hoặc doanh thu.
Cách tra cứu mã chương và tiểu mục nộp thuế môn bài
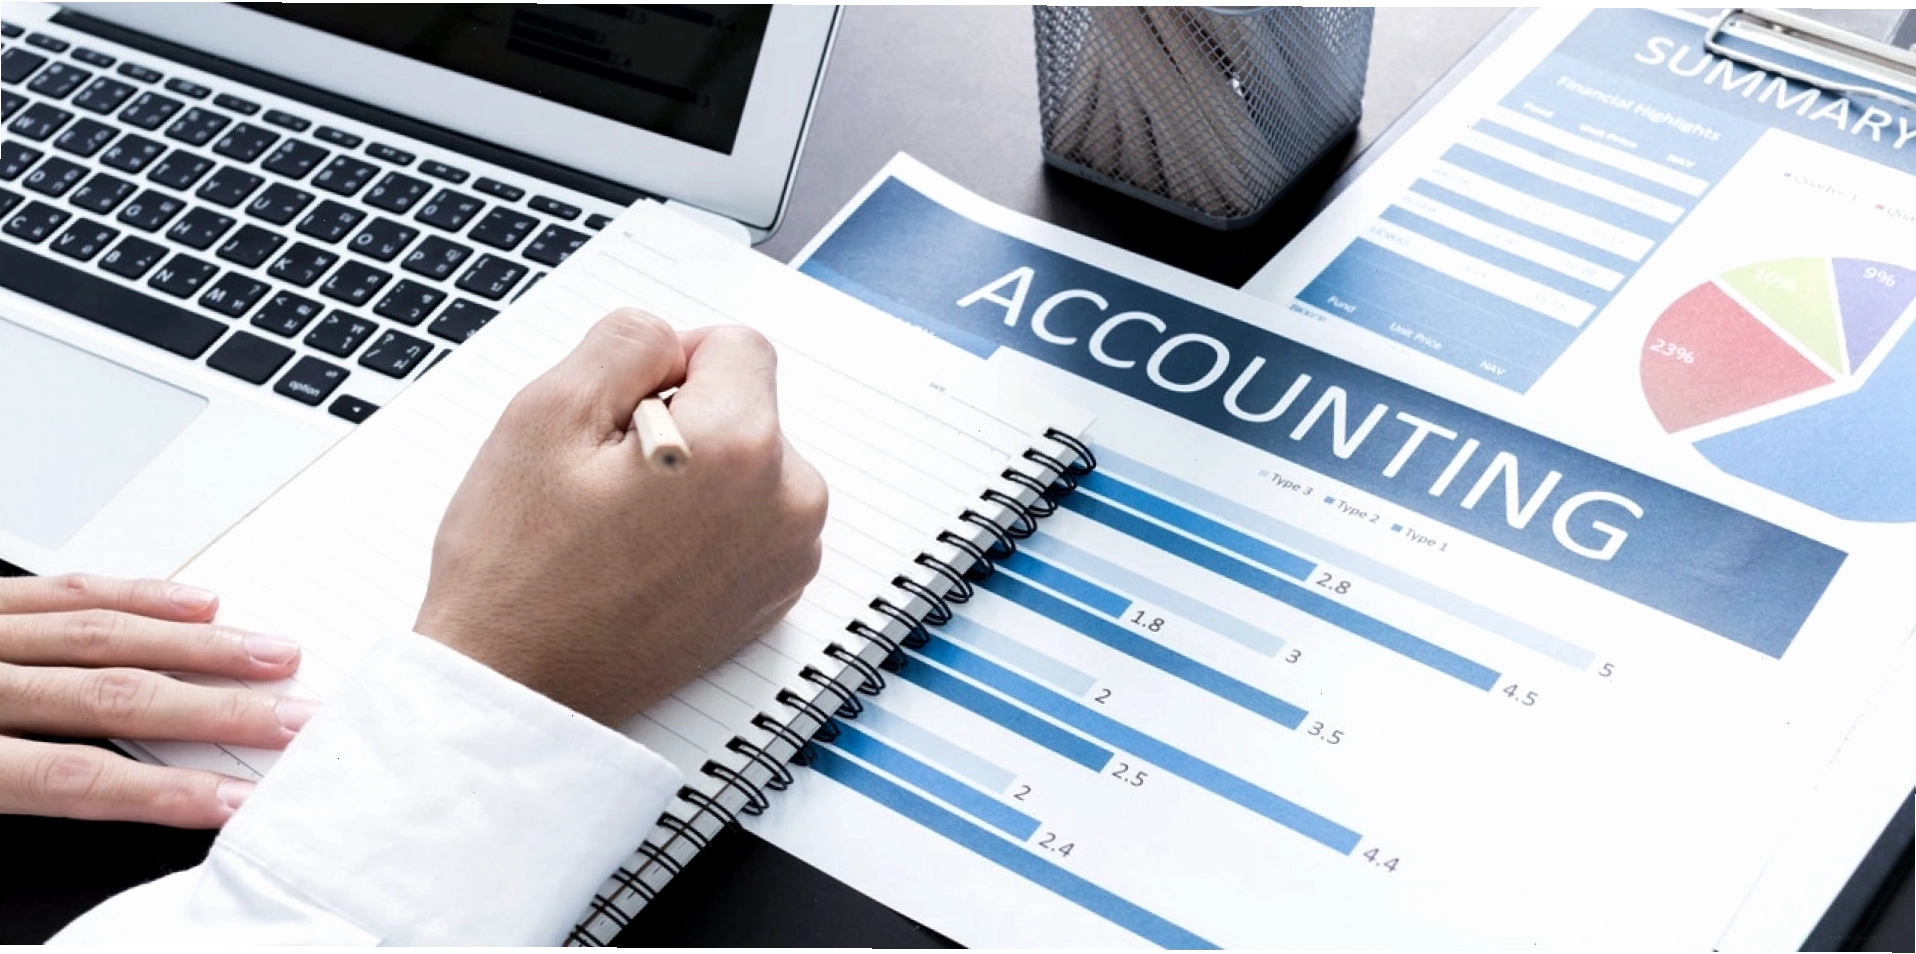
Việc tra cứu mã chương, tiểu mục nộp thuế môn bài có thể thực hiện theo các phương pháp sau:
Tra cứu mã chương nộp thuế môn bài
Bạn có thể tham khảo các văn bản pháp luật liên quan như Thông tư 324/2016/TT-BTC hoặc liên hệ trực tiếp với cơ quan thuế địa phương nơi doanh nghiệp, hộ kinh doanh đặt trụ sở để được tư vấn chính xác nhất về mã chương áp dụng.
Tra cứu tiểu mục nộp thuế môn bài
Tương tự, tiểu mục nộp thuế môn bài cũng được quy định trong các văn bản của Bộ Tài chính. Bạn có thể tìm kiếm thông tin chi tiết trong các phụ lục đính kèm các thông tư hướng dẫn về thuế, hoặc hỏi cán bộ thuế khi thực hiện thủ tục đăng ký kinh doanh hoặc nộp tờ khai.
Xử lý khi khai sai mã chương, tiểu mục nộp thuế môn bài
Trong trường hợp doanh nghiệp hoặc hộ kinh doanh lỡ khai sai mã chương hoặc tiểu mục nộp thuế môn bài, cần nhanh chóng thực hiện các bước sau:
- Khai bổ sung/điều chỉnh: Lập hồ sơ khai bổ sung hoặc điều chỉnh thông tin trên tờ khai thuế môn bài đã nộp.
- Nộp phạt chậm nộp (nếu có): Nếu việc khai sai dẫn đến chậm nộp thuế so với thời hạn quy định, bạn có thể bị áp dụng mức phạt chậm nộp theo quy định của pháp luật thuế.
- Liên hệ cơ quan thuế: Để đảm bảo xử lý đúng quy trình, bạn nên chủ động liên hệ với cơ quan thuế quản lý trực tiếp để được hướng dẫn cụ thể về thủ tục khắc phục sai sót.
Việc này đặc biệt quan trọng đối với các trường hợp như tiểu mục nộp thuế môn bài cho thuê tài sản hoặc tiểu mục nộp thuế môn bài địa điểm kinh doanh, cần đảm bảo sự khớp đúng với bản chất hoạt động kinh doanh.
Mức nộp thuế môn bài năm 2026
Mức nộp thuế môn bài năm 2026 tiếp tục tuân thủ theo quy định tại Nghị định 139/2019/NĐ-CP và các văn bản hướng dẫn. Các mức thuế được phân loại dựa trên vốn điều lệ hoặc vốn đầu tư của tổ chức, hoặc doanh thu của cá nhân, hộ gia đình.
Đối với tổ chức sản xuất, kinh doanh hàng hóa, dịch vụ:
- Bậc 1: Tổ chức có vốn điều lệ hoặc vốn đầu tư trên 10 tỷ đồng: 3.000.000 đồng/năm.
- Bậc 2: Tổ chức có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống: 2.000.000 đồng/năm.
- Bậc 3: Chi nhánh, văn phòng đại diện, địa điểm kinh doanh, đơn vị sự nghiệp, tổ chức kinh tế khác: 1.000.000 đồng/năm.
Lưu ý, mức thu lệ phí môn bài cho tổ chức căn cứ vào vốn điều lệ ghi trên giấy chứng nhận đăng ký kinh doanh hoặc vốn đầu tư ghi trên giấy chứng nhận đăng ký đầu tư.
Đối với cá nhân, hộ gia đình:
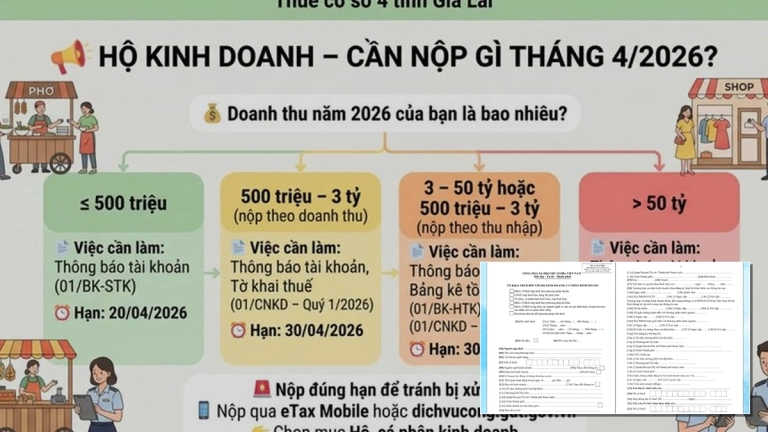
- Bậc 1: Doanh thu trên 500 triệu đồng/năm: 1.000.000 đồng/năm.
- Bậc 2: Doanh thu trên 300 đến 500 triệu đồng/năm: 500.000 đồng/năm.
- Bậc 3: Doanh thu trên 100 đến 300 triệu đồng/năm: 300.000 đồng/năm.
Các trường hợp được miễn thuế môn bài theo quy định của pháp luật thuế cũng cần được lưu ý để đảm bảo thực hiện đúng nghĩa vụ.
Lời khuyên từ chuyên gia
Để đảm bảo việc kê khai tiểu mục nộp thuế môn bài được thực hiện một cách chính xác và hiệu quả nhất, các tổ chức và cá nhân kinh doanh nên:
- Luôn cập nhật văn bản pháp luật: Các quy định về thuế có thể thay đổi theo từng năm. Hãy đảm bảo bạn nắm bắt thông tin mới nhất từ các nguồn chính thống.
- Tham khảo ý kiến chuyên gia: Nếu có bất kỳ vướng mắc nào, đừng ngần ngại liên hệ với các chuyên gia tư vấn thuế hoặc cơ quan thuế để nhận được sự hỗ trợ kịp thời.
- Sử dụng công cụ tra cứu: Tận dụng các công cụ tra cứu mã chương, tiểu mục trên các nền tảng uy tín hoặc qua ứng dụng của cơ quan thuế.
Việc tuân thủ đúng quy định về mã chương, tiểu mục nộp thuế môn bài không chỉ giúp doanh nghiệp tránh được các chi phí phát sinh không đáng có mà còn thể hiện sự chuyên nghiệp và tuân thủ pháp luật.
Bình luận