Thuế xuất nhập khẩu là gì? Hướng dẫn chi tiết từ A-Z
Tìm hiểu thuế xuất nhập khẩu là gì, cách tính, đối tượng chịu thuế, miễn giảm và hoàn thuế. Nắm vững kiến thức để tối ưu hóa chi phí kinh doanh

Mục lục
Tìm hiểu khái niệm thuế xuất nhập khẩu là gì?
Thuế xuất nhập khẩu, thường được gọi tắt là thuế XNK, là một sắc thuế quan trọng trong hệ thống pháp luật thuế của Việt Nam cũng như trên thế giới. Đây là loại thuế gián thu, có nghĩa là người nộp thuế (chủ hàng hoặc người được ủy thác) không phải là người chịu gánh nặng thuế cuối cùng, mà sẽ chuyển gánh nặng này sang người tiêu dùng thông qua giá bán hàng hóa.
Thuế XNK đánh vào tất cả các loại hàng hóa được phép lưu thông qua biên giới Việt Nam, bao gồm cả hàng hóa xuất khẩu từ thị trường nội địa vào khu phi thuế quan và hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường nội địa.
Đối tượng chịu thuế xuất nhập khẩu
Theo quy định của pháp luật, các đối tượng sau đây thuộc phạm vi chịu thuế xuất nhập khẩu:
- Hàng hóa xuất, nhập khẩu của các tổ chức kinh tế Việt Nam, không phân biệt thành phần kinh tế, được phép giao dịch với nước ngoài.
- Hàng hóa xuất, nhập khẩu của các tổ chức kinh tế nước ngoài hoạt động tại Việt Nam.
- Hàng hóa nhập khẩu vào khu chế xuất, và hàng hóa xuất khẩu từ khu chế xuất ra thị trường Việt Nam.
- Hàng hóa xuất nhập khẩu dùng làm hàng mẫu, phục vụ quảng cáo, tham gia hội chợ triển lãm, hàng viện trợ hoàn lại và không hoàn lại.
- Hàng hóa, quà biếu, tặng, tài sản cá nhân vượt quá tiêu chuẩn hành lý miễn thuế.
Đối tượng không chịu thuế
Ngược lại, một số loại hàng hóa sẽ được miễn thuế xuất nhập khẩu:
- Hàng hóa đang trên đường vận chuyển quá cảnh hoặc chuyển khẩu qua lãnh thổ Việt Nam.
- Hàng hóa viện trợ nhân đạo hoặc viện trợ không hoàn lại từ các chính phủ hoặc tổ chức quốc tế.
Việc phân định rõ đối tượng chịu thuế và không chịu thuế giúp doanh nghiệp thực hiện đúng nghĩa vụ pháp lý, tránh các sai sót không đáng có.
Căn cứ tính thuế và các phương pháp tính thuế xuất nhập khẩu
Việc xác định số thuế xuất nhập khẩu phải nộp dựa trên ba yếu tố chính: Trị giá tính thuế, thuế suất và số lượng hàng hóa thực tế (tùy phương pháp tính). Có ba phương pháp tính thuế phổ biến:
1. Phương pháp tính thuế theo tỷ lệ phần trăm
Đây là phương pháp được áp dụng phổ biến nhất, đặc biệt đối với hàng hóa mậu dịch.
Công thức: Thuế XNK phải nộp = Trị giá tính thuế x Thuế suất theo tỷ lệ %
- Trị giá tính thuế: Là trị giá hải quan của hàng hóa xuất khẩu, nhập khẩu theo quy định của pháp luật hải quan. Thông thường, đây là giá trị giao dịch của hàng hóa.
- Thuế suất theo tỷ lệ %: Được quy định cụ thể cho từng mặt hàng trong các biểu thuế, có thể thay đổi tùy theo biểu thuế ưu đãi, ưu đãi đặc biệt hoặc thuế thông thường. (Tham khảo Phụ lục I & II, Nghị định 26/2023/NĐ-CP có hiệu lực từ 15/07/2023).
2. Phương pháp tính thuế tuyệt đối
Phương pháp này thường áp dụng cho hàng hóa phi mậu dịch hoặc các trường hợp đặc biệt.
Công thức: Thuế XNK phải nộp = Lượng hàng hóa thực tế xuất, nhập khẩu x Mức thuế tuyệt đối
- Lượng hàng hóa thực tế: Là số lượng đơn vị hàng hóa theo đơn vị tính của mặt hàng đó (ví dụ: tấn, mét, lít).
- Mức thuế tuyệt đối: Là số tiền thuế quy định cho một đơn vị hàng hóa, có thể thay đổi theo quy định của pháp luật tại từng thời điểm.
Bạn có thể tham khảo các mức thuế tuyệt đối tại Phụ lục I & II, Nghị định 26/2023/NĐ-CP.
3. Phương pháp tính thuế hỗn hợp
Phương pháp này kết hợp cả hai phương pháp trên, áp dụng khi có quy định của pháp luật.
Công thức: Thuế XNK phải nộp = (Trị giá tính thuế x Thuế suất theo tỷ lệ %) + (Lượng hàng hóa thực tế x Mức thuế tuyệt đối)
Việc áp dụng đúng phương pháp tính thuế là cực kỳ quan trọng để đảm bảo tuân thủ pháp luật và tránh các khoản phạt không đáng có.
Thời điểm tính thuế và thời hạn nộp thuế
Hiểu rõ thời điểm tính và nộp thuế giúp doanh nghiệp chủ động trong việc kê khai và thực hiện nghĩa vụ tài chính.
- Thời điểm tính thuế: Theo quy định tại Điều 8, Luật 107/2016/QH13, thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan.
- Thời hạn nộp thuế: Theo Điều 9, Luật 107/2016/QH13, thời hạn nộp thuế là trước khi thông quan hoặc giải phóng hàng hóa theo quy định của pháp luật hải quan.
Các loại thuế bổ sung: Chống bán phá giá, chống trợ cấp, tự vệ
Ngoài thuế xuất nhập khẩu cơ bản, Việt Nam còn áp dụng các loại thuế bổ sung nhằm bảo vệ ngành sản xuất trong nước khỏi các hành vi cạnh tranh không lành mạnh từ hàng hóa nhập khẩu.
1. Thuế chống bán phá giá
Được áp dụng khi hàng hóa nhập khẩu bán với giá thấp hơn giá trị thông thường (giá bán phá giá) vào Việt Nam, gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất nội địa.
2. Thuế chống trợ cấp
Áp dụng cho hàng hóa nhập khẩu được nhận trợ cấp từ chính phủ nước xuất khẩu, mà khoản trợ cấp này gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước.
3. Thuế tự vệ
Được áp dụng khi lượng hàng hóa nhập khẩu tăng đột biến vào Việt Nam, gây ra thiệt hại nghiêm trọng hoặc đe dọa gây ra thiệt hại nghiêm trọng cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
Các loại thuế này giúp tạo ra một sân chơi công bằng hơn cho các doanh nghiệp trong nước, khuyến khích sự phát triển bền vững.
Miễn thuế, giảm thuế và hoàn thuế xuất nhập khẩu
Pháp luật về thuế xuất nhập khẩu cũng có các quy định về việc miễn, giảm, hoặc hoàn thuế trong những trường hợp cụ thể nhằm hỗ trợ doanh nghiệp và thực hiện các chính sách kinh tế.
Các trường hợp được miễn thuế xuất nhập khẩu
Một số trường hợp phổ biến được miễn thuế bao gồm:
- Tài sản di chuyển của cá nhân, tổ chức khi thay đổi nơi cư trú hoặc trụ sở.
- Hàng hóa tạm nhập - tái xuất, tạm xuất - tái nhập theo quy định.
- Hàng hóa là nguyên liệu, vật tư nhập khẩu để sản xuất hàng hóa xuất khẩu (có điều kiện và quy định riêng).
- Hàng hóa, quà biếu, tặng, tài sản cá nhân thuộc diện được miễn thuế theo quy định.
Giảm thuế xuất nhập khẩu
Việc giảm thuế thường áp dụng cho các đối tượng gặp khó khăn đặc biệt, thiên tai, dịch bệnh hoặc các chính sách khuyến khích đầu tư, sản xuất.
Hoàn thuế xuất nhập khẩu
Hoàn thuế là việc hoàn trả lại số tiền thuế đã nộp cho cơ quan hải quan trong các trường hợp sau:
- Thuế, phí, lệ phí đã nộp nhưng không có tờ khai hải quan hoặc đã nộp nhiều lần.
- Doanh nghiệp đã nộp thuế nhưng hàng hóa không được phép nhập khẩu hoặc phải xuất trả.
- Các trường hợp hoàn thuế khác theo quy định của pháp luật.
Quy trình xin miễn, giảm, hoàn thuế thường đòi hỏi nhiều thủ tục và hồ sơ chứng minh. Do đó, doanh nghiệp cần tìm hiểu kỹ các quy định hoặc nhờ sự tư vấn của chuyên gia.
Kê khai thuế xuất nhập khẩu
Việc kê khai thuế xuất nhập khẩu được thực hiện thông qua Hệ thống VNACCS/VCIS tại Chi cục Hải quan nơi làm thủ tục. Doanh nghiệp cần chuẩn bị đầy đủ các chứng từ liên quan như:
- Tờ khai hải quan theo mẫu quy định.
- Hóa đơn thương mại.
- Vận tải đơn (Bill of Lading/Air Waybill).
- Giấy chứng nhận xuất xứ (C/O) nếu có hưởng ưu đãi thuế.
- Các giấy phép, chứng nhận kiểm tra chuyên ngành khác (nếu có).
Kê khai chính xác và đầy đủ thông tin trên tờ khai hải quan là bước đầu tiên và quan trọng nhất để đảm bảo việc thông quan hàng hóa diễn ra thuận lợi.
Các câu hỏi thường gặp về thuế xuất nhập khẩu
Thuế xuất khẩu và thuế nhập khẩu có giống nhau không?
Về bản chất, cả hai đều là thuế đánh vào hàng hóa xuất/nhập khẩu qua biên giới. Tuy nhiên, chúng áp dụng cho chiều di chuyển hàng hóa khác nhau và có thể có biểu thuế, thuế suất khác nhau.
Biểu thuế xuất nhập khẩu là gì?
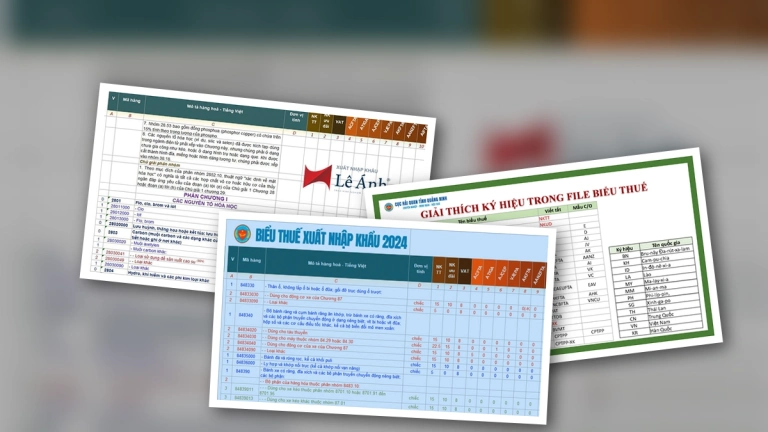
Biểu thuế xuất nhập khẩu là danh mục chi tiết liệt kê các mặt hàng theo mã HS (Harmonized System), kèm theo thuế suất ưu đãi, ưu đãi đặc biệt và thuế suất thông thường áp dụng cho từng mặt hàng khi xuất khẩu hoặc nhập khẩu.
Khi nào doanh nghiệp cần nộp thuế xuất nhập khẩu?
Doanh nghiệp cần nộp thuế xuất nhập khẩu trước khi hàng hóa được thông quan hoặc giải phóng khỏi kho, cảng theo quy định của cơ quan hải quan.
Thuế chống bán phá giá được áp dụng khi nào?
Thuế chống bán phá giá áp dụng khi có bằng chứng về việc bán phá giá gây thiệt hại cho ngành sản xuất trong nước.
Làm thế nào để được miễn thuế xuất nhập khẩu?
Để được miễn thuế, doanh nghiệp cần đáp ứng các điều kiện và thủ tục quy định trong Luật Thuế xuất khẩu, thuế nhập khẩu và các văn bản hướng dẫn thi hành, thường liên quan đến loại hàng hóa hoặc mục đích sử dụng.

Bình luận